猜你想问
美伊局势如何影响油价走势?
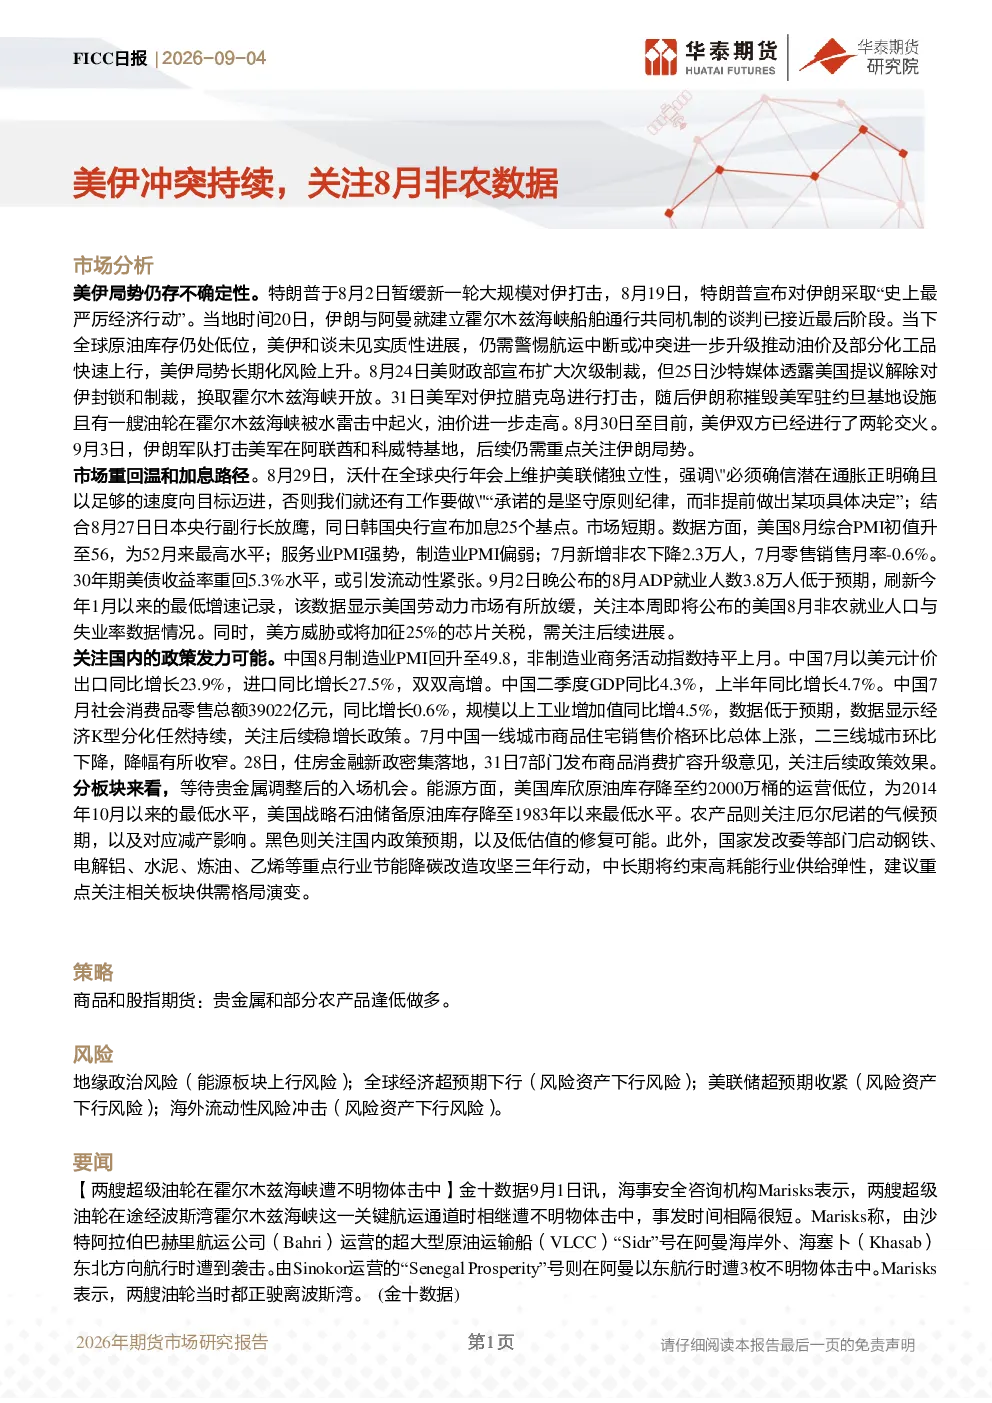
美伊冲突持续存在不确定性,特朗普暂缓对伊打击后宣布“史上最严厉经济行动”,伊朗与阿曼就霍尔木兹海峡船舶通行机制谈判接近完成。全球原油库存低位,美伊和谈无实质性进展,需警惕航运中断或冲突升级推动油价及化工品上行,美伊局势长期化风险上升。美财政部扩大次级制裁,但沙特媒体透露美国提议解除对伊封锁以换取霍尔木兹海峡开放。美军打击伊拉腊克岛后,伊朗称摧毁美军驻约旦基地设施,霍尔木兹海峡油轮遭水雷击中起火,油价走高。美伊双方已进行两轮交火,伊朗军队打击美军在阿联酋和科威特基地,后续需重点关注伊朗局势。
当前市场加息路径如何?
市场重回温和加息路径。沃什在全球央行年会上强调通胀需明确向目标迈进,未做具体决定;日本央行副行长放鹰,韩国央行加息25基点。美国8月综合PMI初值升至56,服务业PMI强势,制造业PMI偏弱;7月新增非农下降2.3万人,7月零售销售月率-0.6%。30年期美债收益率重回5.3%,或引发流动性紧张。8月ADP就业人数3.8万人低于预期,显示美国劳动力市场放缓,关注8月非农就业数据。美方威胁加征25%芯片关税,需关注后续进展。
国内经济政策有哪些关注点?
关注国内政策发力可能。中国8月制造业PMI回升至49.8,非制造业商务活动指数持平上月。7月出口同比增长23.9%,进口同比增长27.5%,二季度GDP同比4.3%,上半年同比增长4.7%。7月社会消费品零售总额同比增长0.6%,规模以上工业增加值同比增4.5%,经济K型分化持续,关注稳增长政策。7月一线城市商品住宅销售价格环比上涨,二三线城市环比下降,降幅收窄。住房金融新政密集落地,7部门发布商品消费扩容升级意见,关注后续政策效果。分板块来看,等待贵金属调整后的入场机会。能源方面,美国库欣原油库存降至约2000万桶,战略石油储备原油库存降至1983年以来最低水平。农产品关注厄尔尼诺气候预期及减产影响。黑色关注国内政策预期及低估值的修复可能。国家发改委等部门启动节能降碳改造攻坚三年行动,中长期将约束高耗能行业供给弹性,建议重点关注相关板块供需格局演变。
市场当前处于什么状态?
市场重回温和加息路径。沃什在全球央行年会上强调通胀需明确向目标迈进,未做具体决定;日本央行副行长放鹰,韩国央行加息25基点。美国8月综合PMI初值升至56,服务业PMI强势,制造业PMI偏弱;7月新增非农下降2.3万人,7月零售销售月率-0.6%。30年期美债收益率重回5.3%,或引发流动性紧张。8月ADP就业人数3.8万人低于预期,显示美国劳动力市场放缓,关注8月非农就业数据。美方威胁加征25%芯片关税,需关注后续进展。关注国内政策发力可能。中国8月制造业PMI回升至49.8,非制造业商务活动指数持平上月。7月出口同比增长23.9%,进口同比增长27.5%,二季度GDP同比4.3%,上半年同比增长4.7%。7月社会消费品零售总额同比增长0.6%,规模以上工业增加值同比增4.5%,经济K型分化持续,关注稳增长政策。7月一线城市商品住宅销售价格环比上涨,二三线城市环比下降,降幅收窄。住房金融新政密集落地,7部门发布商品消费扩容升级意见,关注后续政策效果。分板块来看,等待贵金属调整后的入场机会。能源方面,美国库欣原油库存降至约2000万桶,战略石油储备原油库存降至1983年以来最低水平。农产品关注厄尔尼诺气候预期及减产影响。黑色关注国内政策预期及低估值的修复可能。国家发改委等部门启动节能降碳改造攻坚三年行动,中长期将约束高耗能行业供给弹性,建议重点关注相关板块供需格局演变。
研报提示哪些风险?
地缘政治风险(能源板块上行风险);全球经济超预期下行(风险资产下行风险);美联储超预期收紧(风险资产下行风险);海外流动性风险冲击(风险资产下行风险)