猜你想问
这份研报主要分析了哪些核心内容?
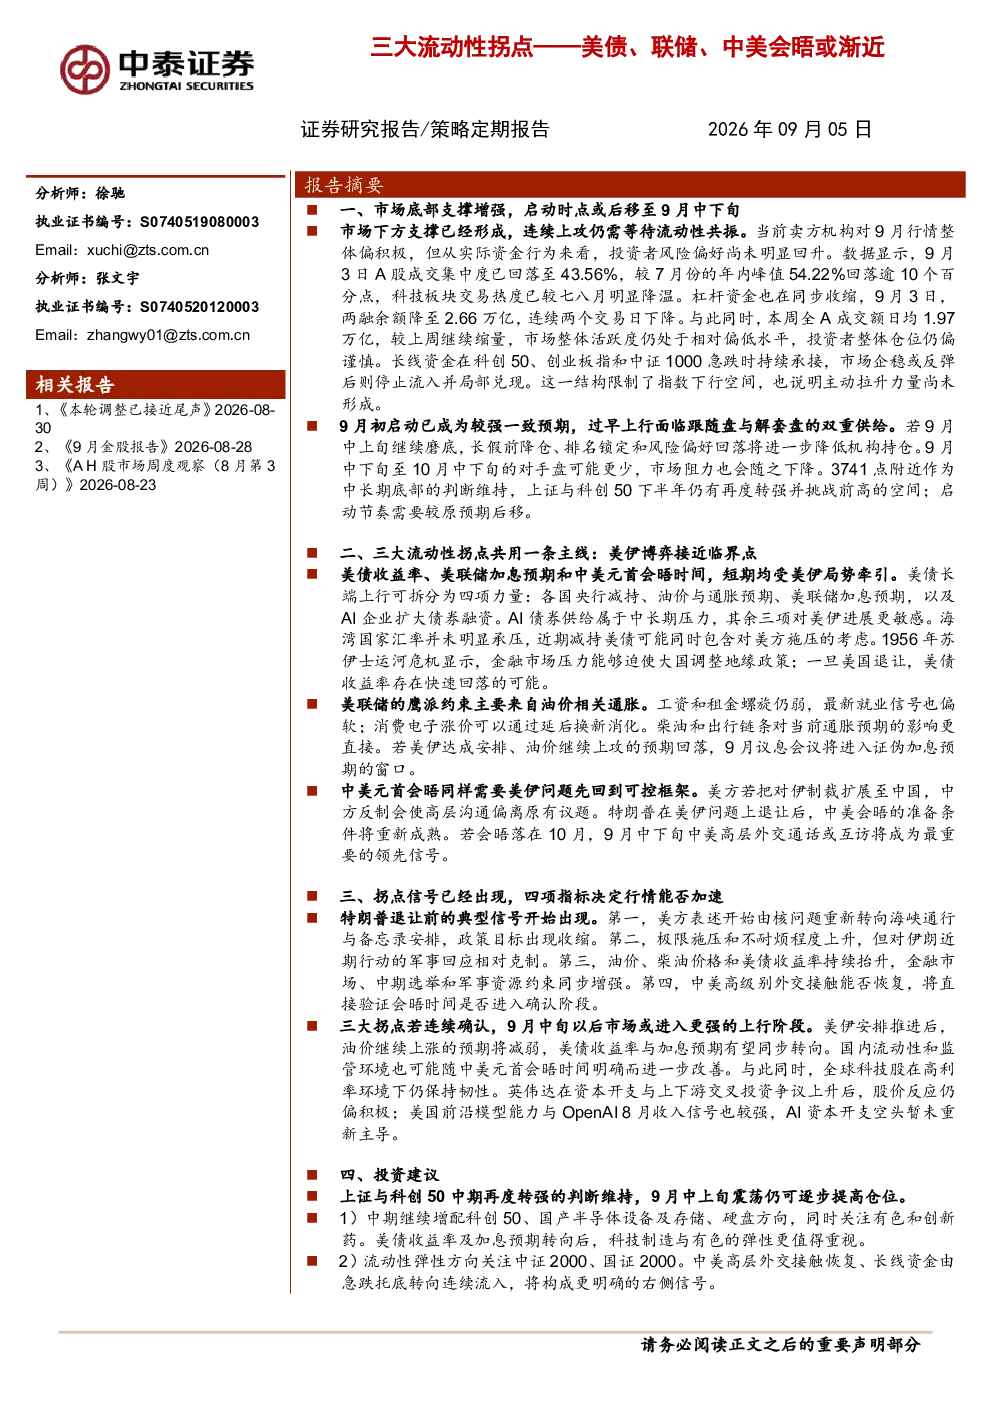
这份研报主要分析了美债收益率、美联储加息预期和中美元首会晤时间三大流动性拐点如何受美伊局势影响,以及这些拐点对A股市场启动时点和后续走势的潜在影响。报告指出当前市场下方支撑已形成,但启动节奏可能后移至9月中下旬,并探讨了美伊博弈、美债长端走势、美联储鹰派约束、中美元首会晤等关键因素。
报告对科技板块的发展趋势有何分析?
报告指出全球科技股在高利率环境下仍保持韧性,并提及英伟达股价反应积极,美国前沿模型能力与OpenAI收入信号较强。同时,报告建议中期继续增配科创50、国产半导体设备及存储、硬盘方向,并关注有色和创新药,认为美债收益率及加息预期转向后,科技制造与有色的弹性更值得重视。
研报重点分析了哪些方向?
研报重点分析了三大流动性拐点(美债、联储、中美会晤)的共振机制及其对A股市场的影响,特别是美伊局势如何牵引美债收益率、美联储加息预期和中美元首会晤时间。此外,报告还分析了市场底部支撑、流动性拐点确认信号、四项决定行情加速的指标,以及投资建议和风险提示等内容。
报告对当前市场现状有何判断?
报告认为当前市场下方支撑已形成,但投资者风险偏好尚未明显回升,A股成交集中度、科技板块交易热度、杠杆资金均呈现收缩态势。9月初启动已成一致预期,但过早上行面临解套盘压力,若9月中上旬继续磨底,机构持仓将进一步降低,市场阻力随之下降。
研报提到了哪些主要风险提示?
报告提示了多项潜在风险,包括特朗普在美伊问题上的退让时点晚于预期、美伊局势超预期升级、油价与美债长端继续上行、美联储加息预期强化、中美高层沟通不及预期、全球AI资本开支与商业化低于预期、国内长线资金持续性不足,以及市场博弈复杂性超预期等。
你可能感兴趣
中泰策略 三大流动性拐点 美债 联储 中美会晤或渐近
未知机构2026-09-06
中泰策略周道54:三大流动性拐点 美债中美会晤美联储迎关键节点
未知机构2026-09-06
美债周报:联储如期降息,节奏或将放缓
上海证券2024-12-25
市场日报:三大指数集体回落 中美元首会晤结束
大同证券2025-10-30
固收周报:中美贸战暂脱僵局,联储或仍绥靖市场
东吴证券2019-10-13
金属&新材料周报:宏观预期走强,联储加息或迎拐点
财通证券2022-12-11
贵金属季报:通胀驱动下仍有望冲高贵金属或迎联储调整拐点
国信期货2021-03-28
机械行业周报:中美元首会晤叠加流动性改善,关注机器人产业链进展
机械设备华龙证券2023-11-14
香港市场流动性报告(2025年10月):流动性指标趋弱,聚焦《十五五规划建议》与中美元首会晤
建银国际2025-10-27
机械行业周报:中美元首会晤叠加流动性改善,关注机器人产业链进展
机械设备华龙证券2023-11-11