猜你想问
这份研报的核心内容是什么?
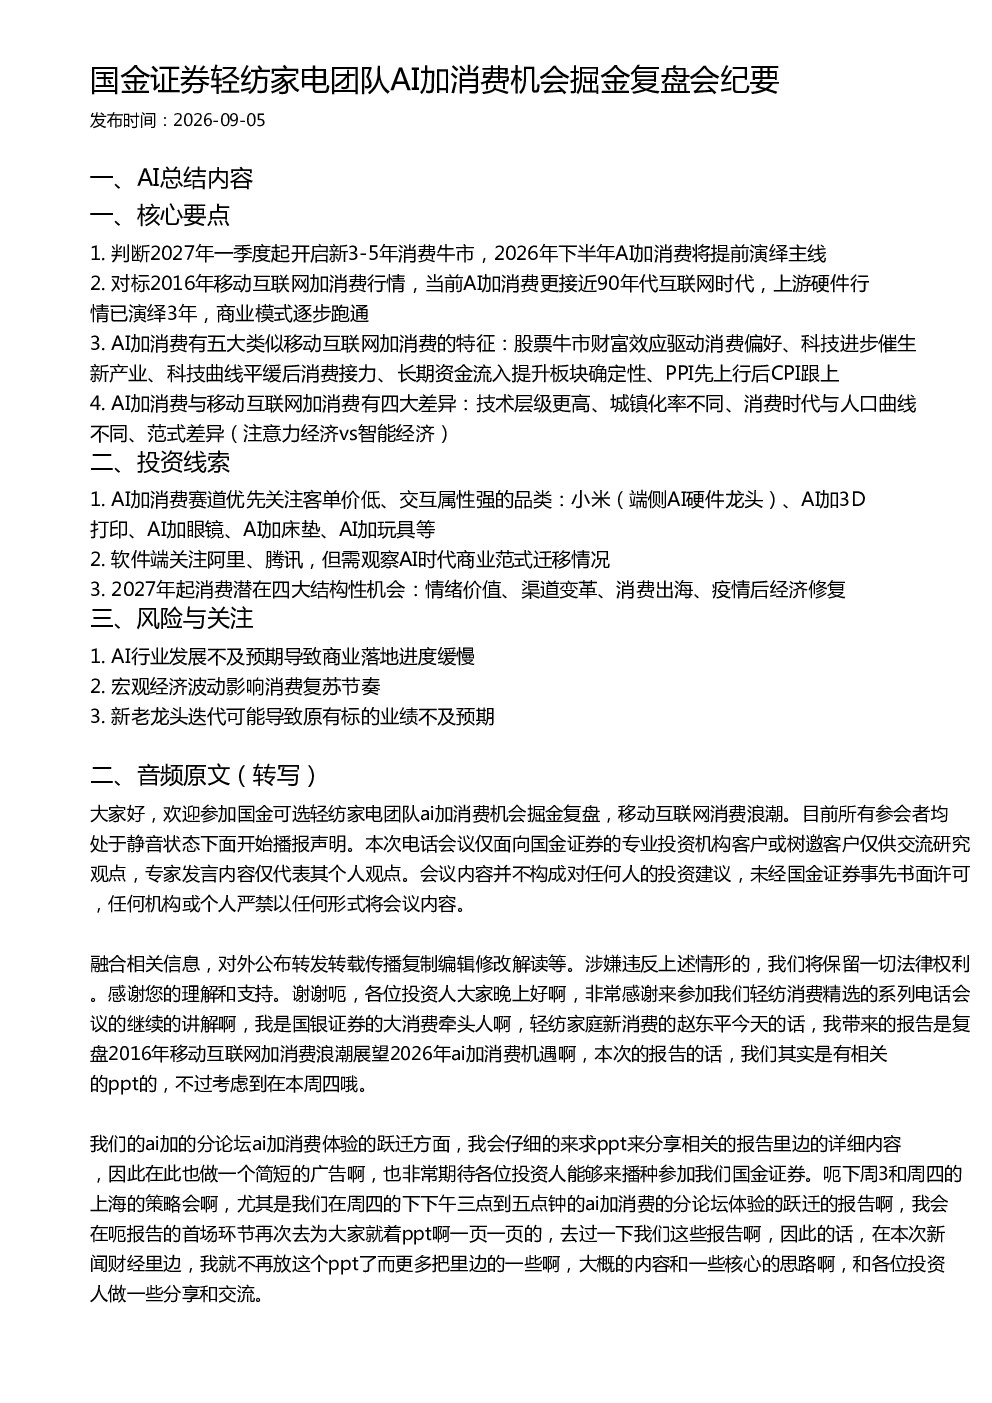
这份研报的核心内容是判断2027年一季度起将开启新3-5年消费牛市,并指出2026年下半年AI加消费将提前演绎主线。报告回顾了2016年移动互联网加消费行情,总结了AI加消费与移动互联网加消费的五大相似特征和四大差异,并挖掘了AI加消费赛道的投资机会,包括硬件赛道优先关注小米集团等细分行业,以及软件赛道关注阿里、腾讯等,同时提出了2027年起消费的四大结构性机会:情绪价值、渠道变革、消费出海、疫情后经济修复。
AI加消费赛道有哪些行业发展趋势?
AI加消费赛道的发展趋势包括:1)客单价低、交互属性强的品类将优先受益,如小米等端侧AI硬件龙头,以及AI加3D打印、AI加眼镜、AI加床垫、AI加玩具等细分行业;2)软件端关注阿里、腾讯等,但需观察AI时代商业范式迁移情况;3)2027年起消费将呈现四大结构性机会,包括情绪价值提升、渠道变革加速、消费出海拓展、疫情后经济修复带来的需求释放。这些趋势表明AI技术将深度融合消费领域,推动消费升级和模式创新。
报告重点分析了哪些方向?
报告重点分析了AI加消费赛道的投资机会,包括硬件赛道优先关注小米集团等细分行业,以及软件赛道关注阿里、腾讯等,同时提出了2027年起消费的四大结构性机会:情绪价值、渠道变革、消费出海、疫情后经济修复。此外,报告还对比了AI加消费与移动互联网加消费的特征差异,并回顾了2016年移动互联网加消费行情的演变过程,总结其对当前AI加消费的启示。
当前市场对AI加消费的判断是什么?
当前市场对AI加消费的判断是:1)技术层级更高,城镇化率不同,消费时代与人口曲线不同,范式差异(注意力经济vs智能经济);2)AI加消费更接近90年代互联网时代,上游硬件行情已演绎3年,商业模式逐步跑通;3)股票牛市财富效应驱动消费偏好,科技进步催生新产业,科技曲线平缓后消费接力,长期资金流入提升板块确定性,PPI先上行后CPI跟上。这些判断表明AI加消费正处于快速发展阶段,未来潜力较大。
研报提示了哪些风险?
研报提示了以下风险:1)AI行业发展不及预期导致商业落地进度缓慢,可能影响AI加消费赛道的实际发展效果;2)宏观经济波动可能影响消费复苏节奏,进而影响AI加消费赛道的表现;3)新老龙头迭代可能导致原有标的业绩不及预期,投资者需关注行业竞争格局变化。这些风险提示提醒投资者在关注AI加消费赛道机会的同时,也要警惕潜在的市场波动和行业变化。