猜你想问
这份研报主要分析了什么内容?
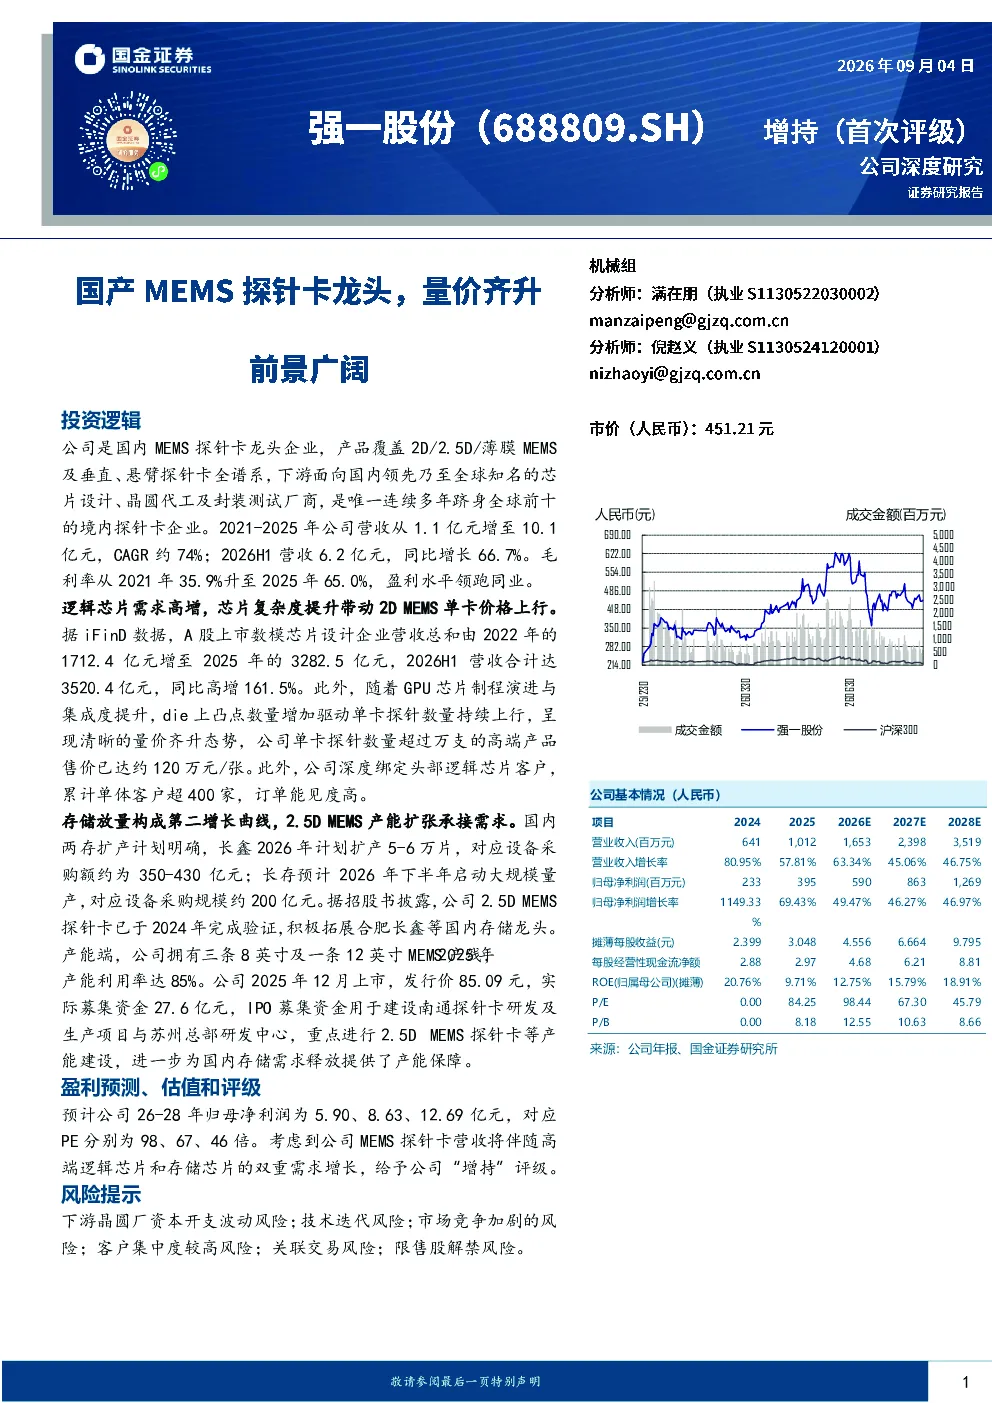
这份研报主要分析了强一股份作为国内MEMS探针卡龙头的市场地位、营收增长、毛利率提升、投资逻辑、核心竞争力、盈利预测以及风险提示。报告指出,强一股份是国内唯一连续多年跻身全球前十的境内探针卡企业,产品覆盖2D/2.5D/薄膜MEMS及垂直、悬臂探针卡全谱系,2021-2025年营收CAGR约74%。投资逻辑主要基于逻辑芯片需求高增带动2D MEMS单卡价格上行,以及存储放量构成第二增长曲线,公司产能扩张承接需求。核心竞争力包括自主技术、头部客户资源和产能扩张。预计26-28年归母净利润为5.90、8.63、12.69亿元,给予“增持”评级。风险提示包括下游晶圆厂资本开支波动、技术迭代、市场竞争加剧、客户集中度高等。
MEMS探针卡赛道的发展趋势如何?
MEMS探针卡赛道的发展趋势向好。随着芯片复杂度提升,die上凸点数量增加,驱动单卡探针数量持续上行,呈现量价齐升态势。逻辑芯片需求高增,带动2D MEMS单卡价格上行,iFinD数据显示,A股上市数模芯片设计企业营收总和2026H1达3520.4亿元,同比高增161.5%。同时,国内长鑫、长江存储等存储芯片厂商扩产计划明确,对应设备采购额约550亿元,为2.5D MEMS探针卡带来增长空间。公司积极拓展合肥长鑫等国内存储龙头,拥有三条8英寸及一条12英寸MEMS产线,2025年产能利用率达85%,产能扩张有效承接增量需求。
研报重点分析了强一股份的哪些方面?
研报重点分析了强一股份的市场地位、营收增长、毛利率提升、投资逻辑、核心竞争力、盈利预测以及风险提示。市场地位方面,强一股份是国内MEMS探针卡龙头企业,产品覆盖全谱系,是唯一连续多年跻身全球前十的境内探针卡企业。营收增长方面,2021-2025年营收CAGR约74%,2026H1营收同比增长66.7%。毛利率提升方面,从2021年35.9%升至2025年65.0%。投资逻辑方面,基于逻辑芯片需求高增和存储放量,公司呈现量价齐升态势。核心竞争力方面,包括自主技术、头部客户资源和产能扩张。盈利预测方面,预计26-28年归母净利润为5.90、8.63、12.69亿元。风险提示方面,包括下游晶圆厂资本开支波动、技术迭代、市场竞争加剧、客户集中度高等。
目前MEMS探针卡市场的现状如何?
目前MEMS探针卡市场呈现量价齐升的态势。随着芯片复杂度提升,die上凸点数量增加,驱动单卡探针数量持续上行,高端产品售价已达约120万元/张。逻辑芯片需求高增,带动2D MEMS单卡价格上行,iFinD数据显示,A股上市数模芯片设计企业营收总和2026H1达3520.4亿元,同比高增161.5%。同时,国内存储芯片厂商扩产计划明确,对应设备采购额约550亿元,为2.5D MEMS探针卡带来增长空间。强一股份作为国内龙头企业,产品覆盖全谱系,拥有自主技术、头部客户资源和产能扩张,市场竞争力强。但需注意下游晶圆厂资本开支波动、技术迭代、市场竞争加剧、客户集中度高等风险。
研报提到了哪些风险提示?
研报提到了以下风险提示:1. 下游晶圆厂资本开支波动风险,晶圆厂的投资计划可能影响探针卡需求;2. 技术迭代风险,MEMS探针卡技术更新快,需持续投入研发保持竞争力;3. 市场竞争加剧的风险,随着行业增长,新进入者可能增加市场竞争;4. 客户集中度较高风险,部分客户订单占比大,需关注客户流失风险;5. 关联交易风险,关联交易可能影响公司财务独立性;6. 限售股解禁风险,限售股解禁可能影响股价。这些风险需关注,但研报未涉及投资涨跌、买入卖出时机的判断。