猜你想问
财富效应对消费的影响有多大?
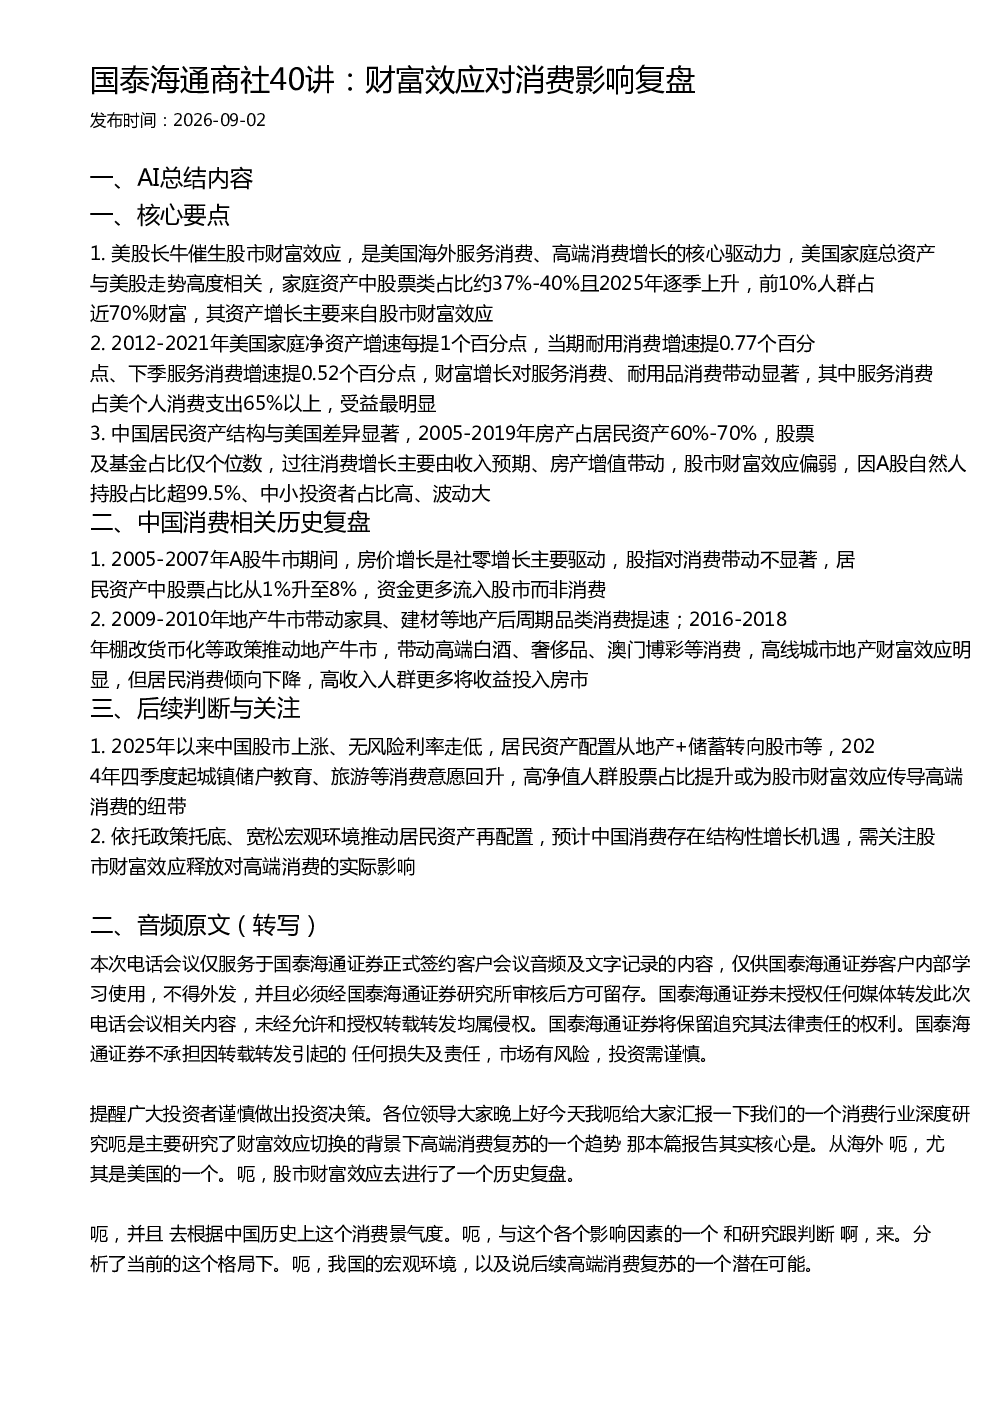
财富效应通过提升居民资产价值,间接刺激消费。以美国为例,2012-2021年数据显示,美国家庭净资产增速每提升1个百分点,当期耐用消费增速随之提高0.77个百分点,下季服务消费增速提升0.52个百分点。服务消费占美国个人消费支出65%以上,因此受益最明显。美股长牛催生财富效应,成为美国海外服务消费和高端消费增长的核心驱动力。美国家庭总资产与美股走势高度相关,股票类资产占比约37%-40%,且2025年逐季上升。前10%人群占近70%财富,其资产增长主要来自股市财富效应。
中国股市财富效应与美股有何不同?
中美居民资产结构差异导致财富效应表现不同。中国居民资产结构中,房产占比高达60%-70%,而股票及基金占比仅个位数,且A股自然人持股占比超99.5%,中小投资者占比高,波动大。过往中国消费增长主要由收入预期和房产增值带动,股市财富效应相对较弱。相比之下,美股市场股票类资产占比高且稳定,财富效应传导更直接。2025年以来中国股市上涨、无风险利率走低,居民资产配置从地产+储蓄转向股市,高净值人群股票占比提升或为股市财富效应传导高端消费的纽带,但整体效应仍需观察。
报告重点分析了哪些消费领域?
报告重点分析了财富效应对不同消费领域的影响差异。美国数据显示,财富增长对服务消费、耐用品消费带动显著,其中服务消费受益最明显,占美国个人消费支出65%以上。在中国,过往消费增长主要由收入预期、房产增值带动,股市财富效应偏弱。但2024年四季度起,城镇储户教育、旅游等消费意愿回升,显示资产配置切换可能带动消费结构性增长。报告关注股市财富效应释放对高端消费的实际影响,以及政策托底、宽松宏观环境如何推动居民资产再配置。
当前市场对消费的判断是什么?
当前市场判断消费增长存在结构性机遇,关键在于资产配置切换。2025年以来中国股市上涨、无风险利率走低,居民资产配置从地产+储蓄转向股市等,高净值人群股票占比提升或为股市财富效应传导高端消费的纽带。城镇储户教育、旅游等消费意愿回升,显示消费潜力待释放。政策托底、宽松宏观环境推动居民资产再配置,预计中国消费存在结构性增长机遇,需关注股市财富效应释放对高端消费的实际影响。但需注意,中国股市波动大,财富效应传导路径复杂,整体效果仍需持续观察。
报告提示了哪些风险?
报告提示的主要风险在于财富效应传导的不确定性。中国居民资产结构与美股显著不同,房产占比高、股市波动大,导致财富效应传导路径复杂。A股自然人持股占比超99.5%,中小投资者占比高,可能加剧市场波动。此外,高线城市地产财富效应明显,但居民消费倾向下降,高收入人群更多将收益投入房市,而非消费。因此,需关注股市财富效应释放对高端消费的实际影响,以及资产配置切换过程中可能出现的风险。政策效果、市场波动等因素都可能影响财富效应的传导效果。