猜你想问
涪陵榨菜2026年9月机构交流会议纪要核心内容有哪些?
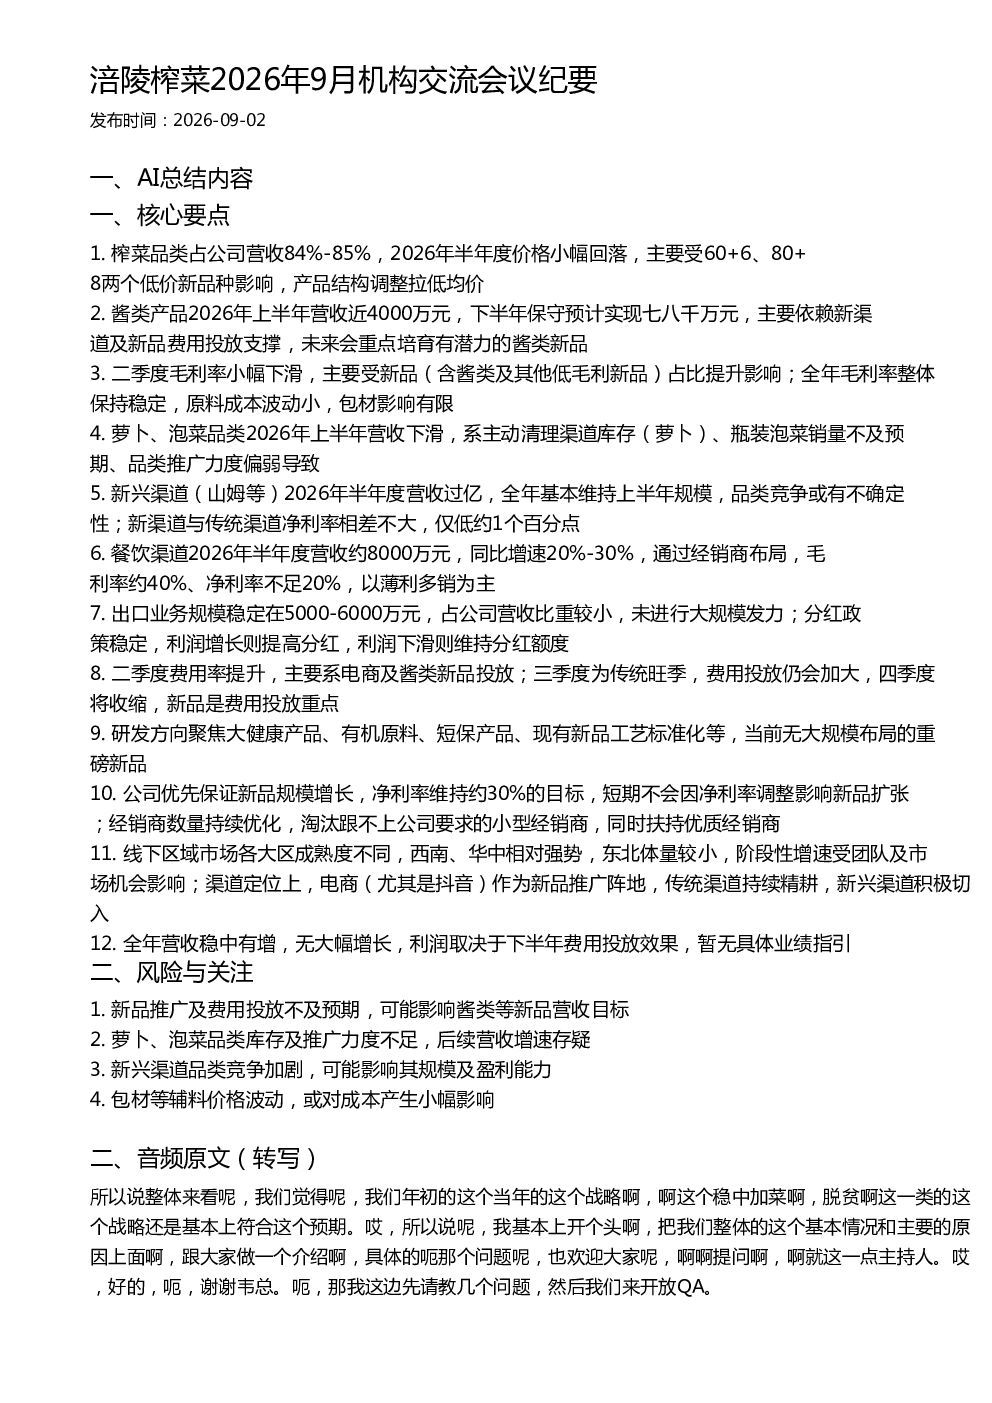
会议纪要显示榨菜品类占公司营收84%-85%,2026年半年度价格小幅回落,主要受低价新品种影响。酱类产品上半年营收近4000万元,下半年预计七八千万元,依赖新渠道及新品费用投放。二季度毛利率小幅下滑,主要受新品占比提升影响,但全年毛利率整体保持稳定。研发方向聚焦大健康产品、有机原料等,无大规模布局的重磅新品。公司优先保证新品规模增长,净利率维持约30%的目标。
榨菜赛道2026年发展趋势如何?
榨菜赛道中,酱类产品是未来重点培育方向,预计下半年营收将实现七八千万元,主要依赖新渠道及新品费用投放。新兴渠道(如山姆)营收过亿,但品类竞争加剧带来不确定性。餐饮渠道同比增速20%-30%,以薄利多销为主。出口业务规模稳定在5000-6000万元,占比较小。公司持续优化经销商结构,扶持优质经销商。
研报重点分析了哪些方向?
研报重点分析了公司产品结构调整对营收和毛利率的影响,特别是低价新品种对榨菜品类均价的拉低作用。同时关注酱类新品的推广及费用投放效果,以及新兴渠道的规模和盈利能力。此外,报告还探讨了公司研发方向、经销商优化策略、区域市场成熟度差异等。
当前榨菜市场现状如何判断?
当前榨菜市场现状表现为:传统榨菜品类占比较高,但面临价格小幅回落和新品占比提升带来的毛利率波动;酱类产品作为增长点,依赖新渠道和费用投放;新兴渠道营收规模较大,但竞争加剧带来不确定性;餐饮渠道保持较快增速。公司整体营收稳中有增,但利润表现取决于下半年费用投放效果。
研报提示了哪些风险?
研报提示的主要风险包括:新品推广及费用投放不及预期,可能影响酱类等新品营收目标;萝卜、泡菜品类库存及推广力度不足,后续营收增速存疑;新兴渠道品类竞争加剧,可能影响其规模及盈利能力;包材等辅料价格波动,或对成本产生小幅影响。
你可能感兴趣
领益智造2026年9月投资者交流会议纪要
未知机构2026-09-02
劲仔食品2026年9月投资者交流会议纪要
未知机构2026-09-13
隆源股份2026年9月投资者交流会议纪要
未知机构2026-09-08
致欧科技2026年9月投资者交流会议纪要
未知机构2026-09-09
张家界2026年9月13日投资者交流会议纪要
未知机构2026-09-13
三未信安2026年9月投资者交流会议纪要
未知机构2026-09-02
图达通2026年9月3日业绩交流会议纪要
未知机构2026-09-03
宇通重工2026年8月19日机构交流会议纪要
未知机构2026-08-19
杰普特2026年8月机构投资者交流会议纪要
未知机构2026-08-26
中科曙光2026年9月机构投资者交流纪要
未知机构2026-09-02