猜你想问
国城矿业2026年半年报主要有哪些亮点?
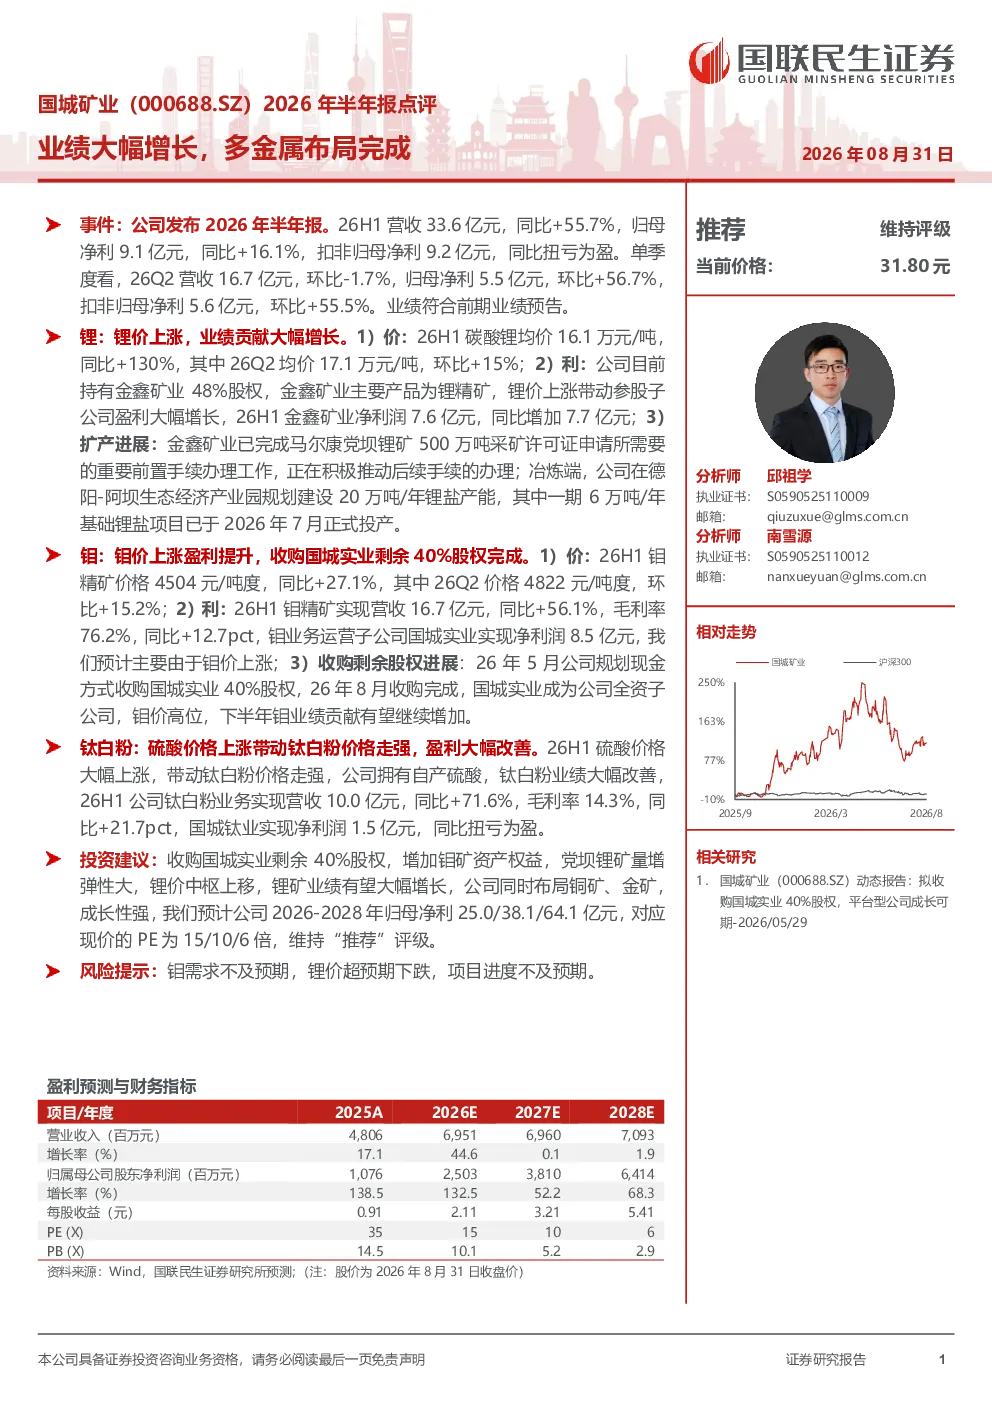
国城矿业2026年半年报显示业绩大幅增长,多金属布局完成。锂业务方面,锂价上涨带动参股子公司金鑫矿业盈利大幅增长,26H1金鑫矿业净利润7.6亿元,同比增加7.7亿元;金鑫矿业已完成马尔康党坝锂矿采矿许可证申请前置手续,公司在德阳-阿坝产业园规划建设20万吨/年锂盐产能,一期6万吨/年项目已于2026年7月投产。钼业务方面,钼价上涨提升盈利,公司完成收购国城实业剩余40%股权,国城实业26H1净利润8.5亿元,预计下半年钼业绩贡献有望继续增加。钛白粉业务方面,硫酸价格上涨带动钛白粉价格走强,26H1钛白粉业务营收10.0亿元,同比+71.6%,毛利率14.3%,国城钛业实现净利润1.5亿元,同比扭亏为盈。
多金属布局完成对国城矿业有何意义?
多金属布局完成对国城矿业意义重大,公司通过参股金鑫矿业、收购国城实业等方式,在锂、钼、钛白粉等关键金属领域形成协同效应。锂业务方面,金鑫矿业的盈利增长和产能规划,将有效提升公司在锂产业链的竞争力;钼业务方面,收购国城实业增强了公司在钼市场的盈利能力,未来钼价上涨有望持续贡献业绩增长;钛白粉业务方面,硫酸价格上涨带动钛白粉价格走强,国城钛业扭亏为盈,进一步丰富公司盈利来源。多金属布局不仅分散了单一行业风险,也提升了公司在相关产业链的整体布局优势。
报告对国城矿业的重点分析方向是什么?
报告对国城矿业的重点分析方向集中在锂、钼、钛白粉三大业务板块的业绩表现和未来布局。锂业务方面,重点关注金鑫矿业的盈利增长和产能扩张,以及公司在德阳-阿坝产业园的锂盐产能建设进度;钼业务方面,分析钼价上涨对国城实业盈利的影响,以及公司收购国城实业后的协同效应;钛白粉业务方面,关注硫酸价格上涨对钛白粉价格和毛利率的影响,以及国城钛业的扭亏为盈情况。此外,报告还分析了公司在多金属领域的整体布局战略,评估其对公司长期发展的影响。
当前多金属市场现状如何?
当前多金属市场呈现价格上涨和需求旺盛的特点。锂价上涨带动锂产业链企业盈利大幅增长,钼价上涨提升了钼矿和钼制品企业的盈利能力,硫酸价格上涨带动钛白粉价格走强。这些价格上涨主要受供需关系变化、下游需求增长等因素影响。国城矿业的多金属布局恰逢这一市场机遇,公司通过参股金鑫矿业、收购国城实业等方式,有效捕捉了锂、钼、钛白粉等金属价格上涨带来的业绩增长机会。未来,多金属市场的供需格局仍需持续关注,但当前市场现状为国城矿业提供了良好的发展机遇。
研报提示了哪些风险?
研报提示了国城矿业面临的主要风险包括钼需求不及预期、锂价超预期下跌、项目进度不及预期等。钼需求不及预期可能导致钼价下跌,影响国城实业及公司的钼业务盈利;锂价超预期下跌可能影响金鑫矿业的盈利水平,进而影响公司在锂产业链的布局效果;项目进度不及预期可能导致公司在德阳-阿坝产业园的锂盐产能建设延迟,影响未来业绩兑现。此外,多金属市场价格波动、行业竞争加剧等因素也可能对公司经营带来不确定性。公司需密切关注市场变化,加强风险管理。