猜你想问
这份研报的核心内容是什么?
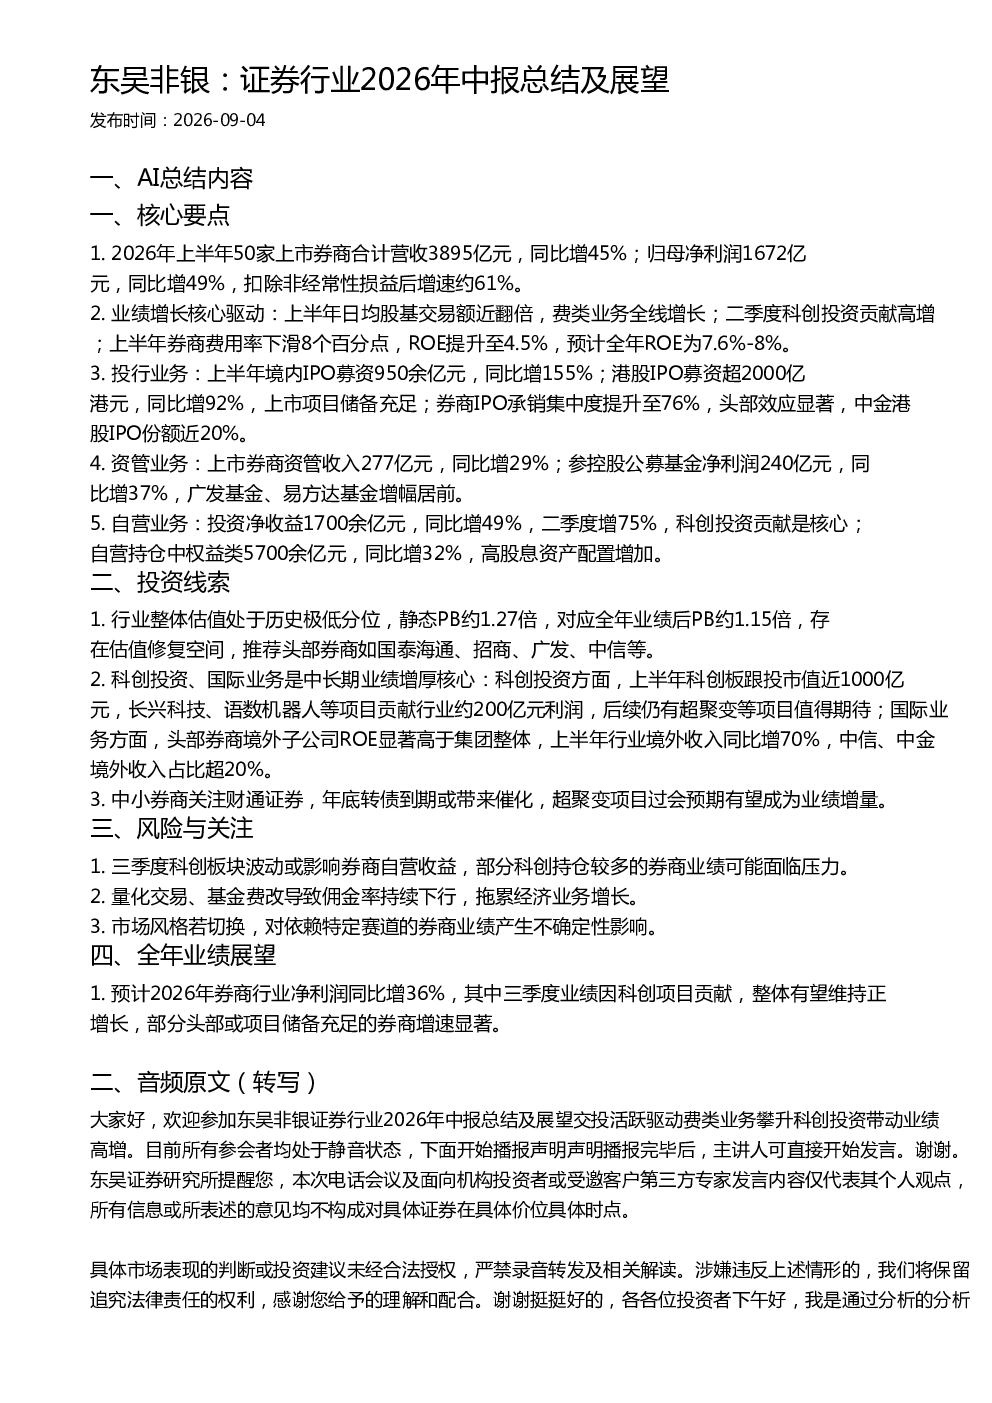
2026年上半年,50家上市券商合计营收3895亿元,同比增长45%;归母净利润1672亿元,同比增长49%。主要增长驱动因素包括日均股基交易额近翻倍,费类业务全线增长;二季度科创投资贡献高增;券商费用率下滑8个百分点,ROE提升至4.5%,预计全年ROE为7.6%-8%。投行业务表现强劲,境内IPO募资950余亿元,同比增155%;港股IPO募资超2000亿港元,同比增92%。资管业务收入277亿元,同比增29%;自营业务投资净收益1700余亿元,同比增49%,科创投资贡献是核心。
券商行业未来发展趋势如何?
券商行业中长期增厚核心在于科创投资和国际业务。科创投资方面,上半年科创板跟投市值近1000亿元,长兴科技、语数机器人等项目贡献行业约200亿元利润,后续仍有超聚变等项目值得期待。国际业务方面,头部券商境外子公司ROE显著高于集团整体,上半年行业境外收入同比增70%,中信、中金境外收入占比超20%。中小券商如财通证券,年底转债到期或带来催化,超聚变项目过会预期有望成为业绩增量。
研报重点分析了哪些方向?
研报重点分析了券商行业2026年上半年的业绩增长情况及驱动因素,包括营收、净利润、费用率、ROE等关键指标。同时,详细分析了投行业务(IPO募资、承销集中度)、资管业务(收入、净利润)、自营业务(投资净收益、持仓结构)的表现。此外,还探讨了行业估值修复空间、中长期投资线索以及潜在风险点。
当前券商市场现状如何判断?
当前券商市场现状表现为业绩普遍增长,交投活跃驱动费类业务攀升,科创投资带动业绩高增。行业整体估值处于历史极低分位,静态PB约1.27倍,对应全年业绩后PB约1.15倍,存在估值修复空间。投行业务表现强劲,境内IPO募资和上市数量同比大幅增长,港股IPO募资规模创近年新高。但需关注科创板块波动、量化交易、基金费改以及市场风格切换带来的不确定性影响。
研报提示了哪些风险?
研报提示的主要风险包括:三季度科创板块波动可能影响券商自营收益,部分科创持仓较多的券商业绩可能面临压力;量化交易、基金费改导致佣金率持续下行,拖累经济业务增长;市场风格切换对依赖特定赛道的券商业绩产生不确定性影响。这些因素可能对券商行业整体业绩和部分券商业绩带来挑战。