猜你想问
黄金与教育行业长期涨价的原因是什么?
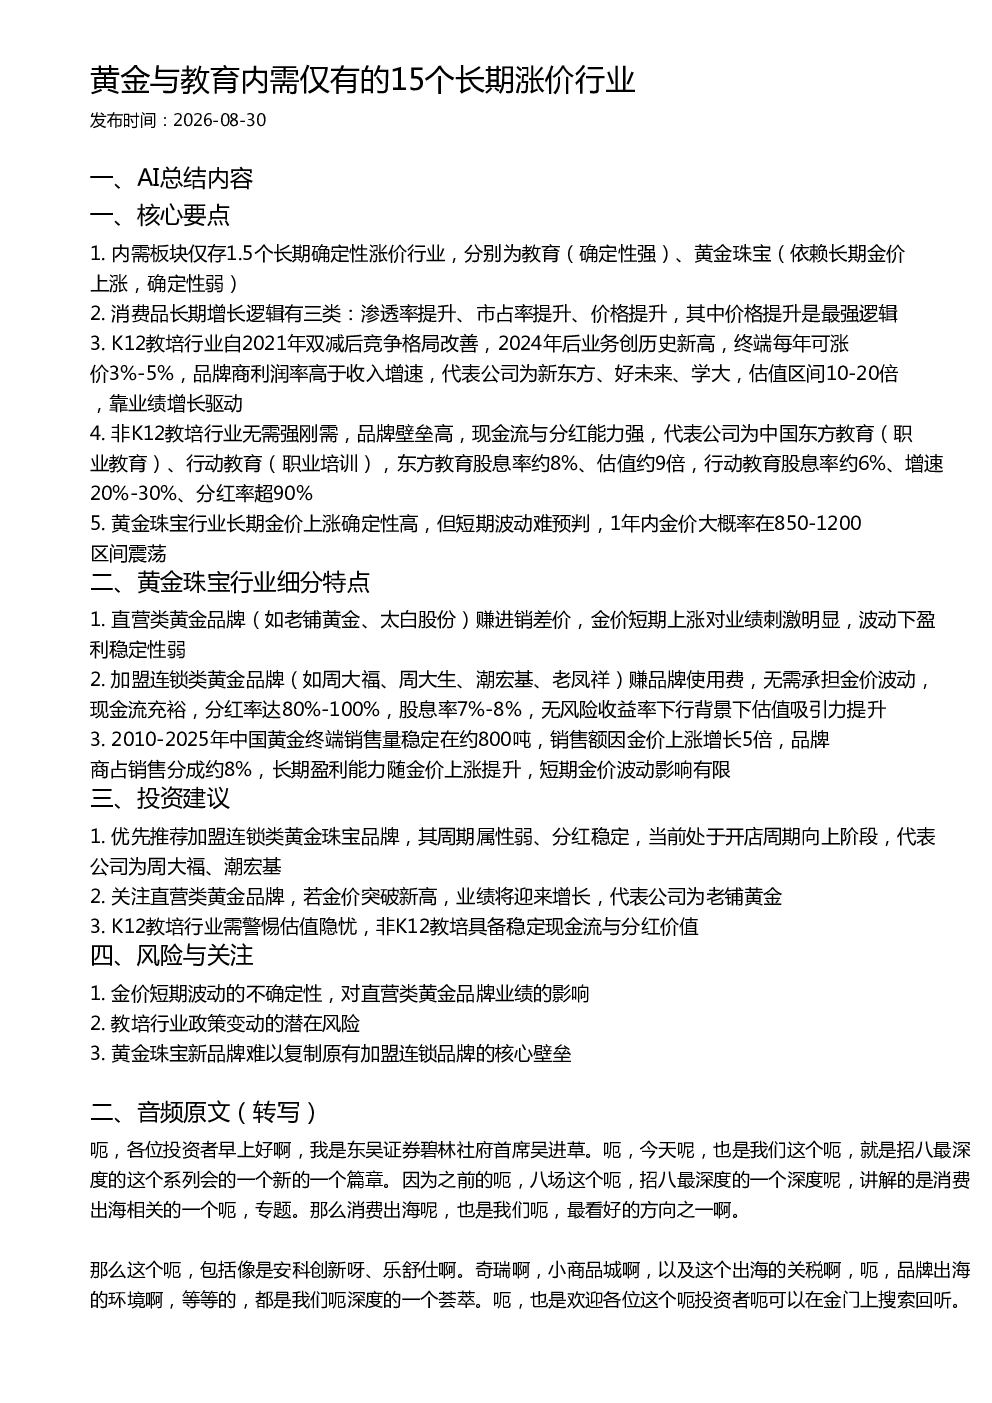
黄金与教育行业被视为内需中仅有的长期确定性涨价板块。黄金珠宝行业受益于长期金价上涨,确定性较高但短期波动难预判;教育行业特别是K12教培在双减后竞争格局改善,终端每年可涨价3%-5%,品牌商利润率高于收入增速。非K12教培如职业教育现金流与分红能力强,代表公司如中国东方教育、行动教育具备稳定价值。
黄金珠宝行业细分特点有哪些?
黄金珠宝行业分为直营和加盟连锁两类。直营类品牌如老铺黄金通过进销差价获利,金价短期上涨对业绩刺激明显但盈利稳定性弱;加盟连锁类品牌如周大福、潮宏基通过品牌使用费获利,无需承担金价波动,现金流充裕,分红率达80%-100%,股息率7%-8%,估值吸引力提升。
教育行业重点分析方向是什么?
教育行业重点分析K12与非K12教培。K12教培在双减后竞争格局改善,2024年后业务创历史新高,终端每年可涨价3%-5%,品牌商利润率高于收入增速,代表公司为新东方、好未来、学大,估值区间10-20倍;非K12教培如职业教育品牌壁垒高,现金流与分红能力强,代表公司为中国东方教育、行动教育,东方教育股息率约8%、估值约9倍,行动教育增速20%-30%、分红率超90%。
当前黄金珠宝市场现状如何?
中国黄金终端销售量稳定在约800吨,销售额因金价上涨增长5倍,品牌商占销售分成约8%。加盟连锁类黄金品牌如周大福、潮宏基周期属性弱、分红稳定,当前处于开店周期向上阶段;直营类品牌如老铺黄金金价上涨时业绩刺激明显,但盈利稳定性弱。短期金价大概率在850-1200区间震荡。
研报提示的主要风险有哪些?
研报提示的主要风险包括:金价短期波动的不确定性对直营类黄金品牌业绩的影响;教培行业政策变动的潜在风险;黄金珠宝新品牌难以复制原有加盟连锁品牌的核心壁垒。此外,K12教培行业需警惕估值隐忧,非K12教培具备稳定现金流与分红价值。
你可能感兴趣
黄金与教育内需仅有的15个长期涨价行业 20260830 导读
未知机构2026-08-30
东吴批零社服朝八最深度黄金与教育内需仅有的1.5个长期涨价行业
未知机构2026-08-28
石油开采行业研究:每周油记:突破所有的预期:美国仅半年增产近80万桶!
化石能源信达证券2017-04-14
贵金属专题报告:黄金长期持有的换月策略探讨
华泰期货2026-08-17
消费板块有15个持续涨价行业是哪15个20260809 导读
未知机构2026-08-09
债券市场与题研究:不是所有的杠杆都遭遇崩盘——写在长期利率逼近历史低位的当下
中投证券2016-07-27
家用电器行业2021年12月央行降准与中央政治局会议点评:保障合理住房刚需,为家电长期内需托底
家用电器国泰君安证券2021-12-06
非银行金融行业研究:三阶段费改正式落地,债基压力减轻,鼓励长期持有的导向不变
金融国金证券2026-01-02
贵金属周报(黄金与白银):12月平均时薪增速低于预期,美联储2月或仅加息25个基点
宏源期货2023-01-10
贵金属周报(黄金与白银):美联储6月点阵图显示24年或仅降息1次,欧洲右翼势力崛起牵动地缘政治风险
宏源期货2024-06-18