猜你想问
这份研报主要讲了什么内容?
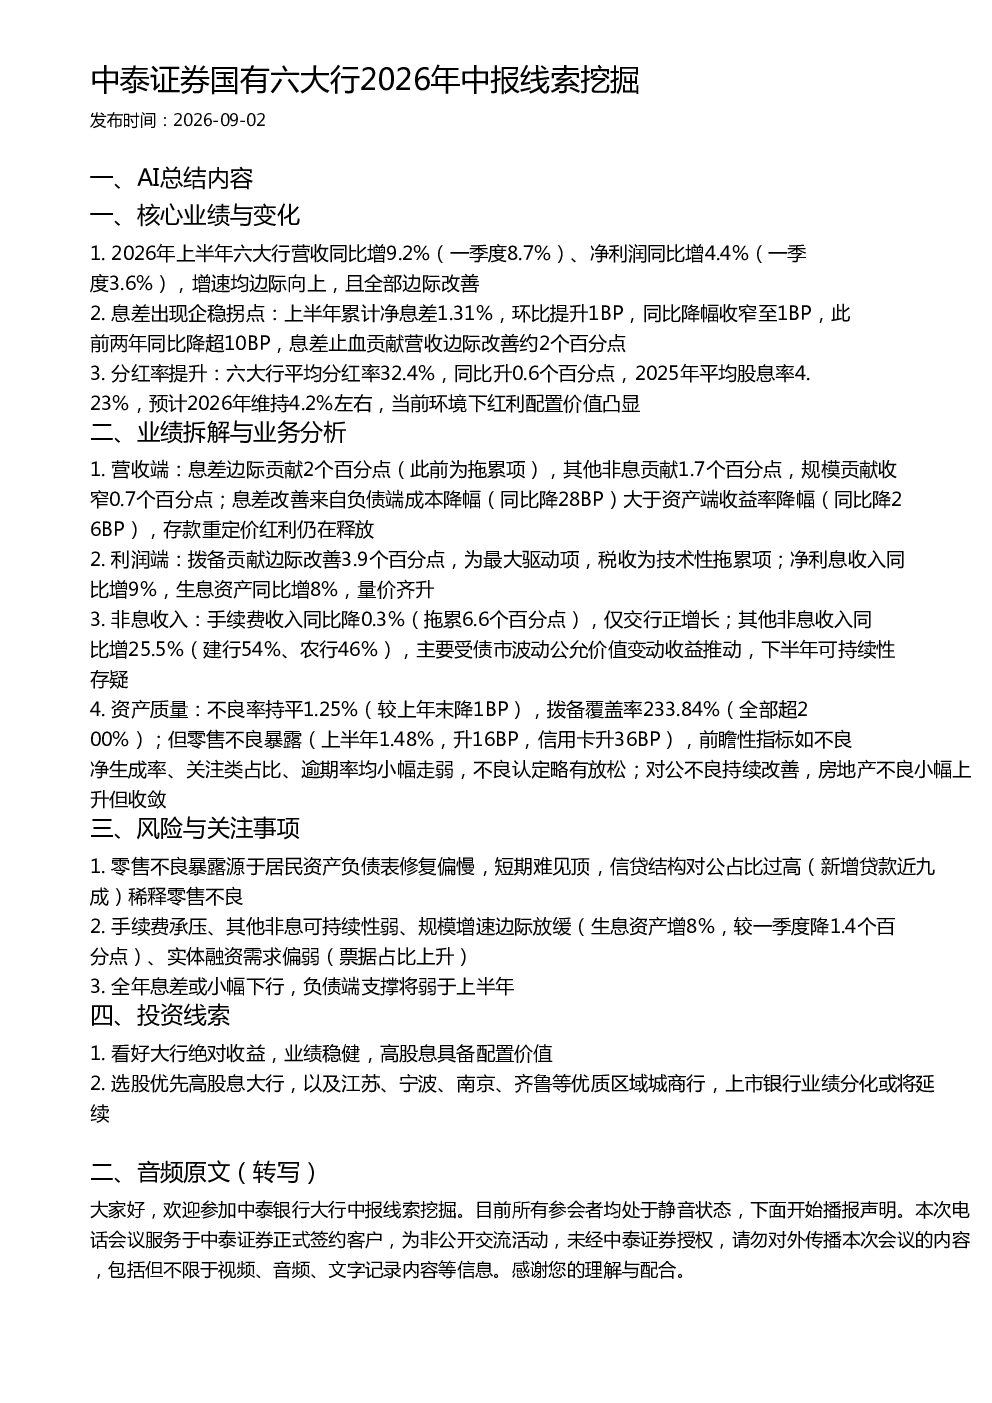
这份研报分析了2026年上半年国有六大行的业绩表现与变化。核心亮点包括业绩增速边际向上,营收同比增长9.2%,净利润同比增长4.4%;息差企稳拐点,上半年累计净息差1.31%,环比提升1BP;分红率提升,平均分红率32.4%。报告还详细拆解了营收、利润、非息收入及资产质量情况,指出拨备贡献边际改善3.9个百分点,不良率持平1.25%,拨备覆盖率233.84%。同时,也关注到零售不良暴露、手续费收入下降等风险点。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多面性。从业绩看,国有大行业绩增速边际向上,但需关注全年息差可能小幅下行,负债端支撑将弱于上半年。非息收入方面,手续费承压,其他非息收入可持续性存疑。资产质量方面,零售不良暴露是短期关注点,但对公不良持续改善,房地产不良收敛。整体来看,银行业在息差企稳、分红提升的同时,也面临零售不良、手续费收入下降等挑战,业绩分化或将延续。
研报重点分析了哪些方面?
研报重点分析了国有六大行的业绩拆解与业务分析。营收端,息差边际贡献2个百分点,非息贡献1.7个百分点,规模贡献收窄0.7个百分点。利润端,拨备贡献边际改善3.9个百分点,净利息收入同比增9%。非息收入方面,手续费收入同比降0.3%,其他非息收入同比增25.5%。资产质量方面,不良率持平1.25%,拨备覆盖率233.84%,零售不良暴露,对公不良持续改善。
当前市场对银行业现状有何判断?
当前市场对银行业现状的判断呈现谨慎乐观。一方面,国有六大行业绩稳健,息差企稳,分红提升,展现出较强的抗风险能力。另一方面,零售不良暴露、手续费收入下降等风险点也需关注。市场普遍认为银行业在经历前期调整后,正逐步企稳,但未来息差、非息收入等关键指标仍面临不确定性。投资者需关注业绩分化,以及宏观经济对银行业的影响。
研报提示了哪些风险?
研报提示了国有六大行面临的主要风险。零售不良暴露是短期关注点,源于居民资产负债表修复偏慢,短期难见顶。手续费承压,其他非息可持续性弱,规模增速边际放缓。实体融资需求偏弱,票据占比上升。此外,全年息差或小幅下行,负债端支撑将弱于上半年,也需关注不良认定略有放松可能带来的潜在风险。投资者需密切关注这些风险因素,谨慎评估投资价值。