猜你想问
这份研报主要讲了什么核心内容?
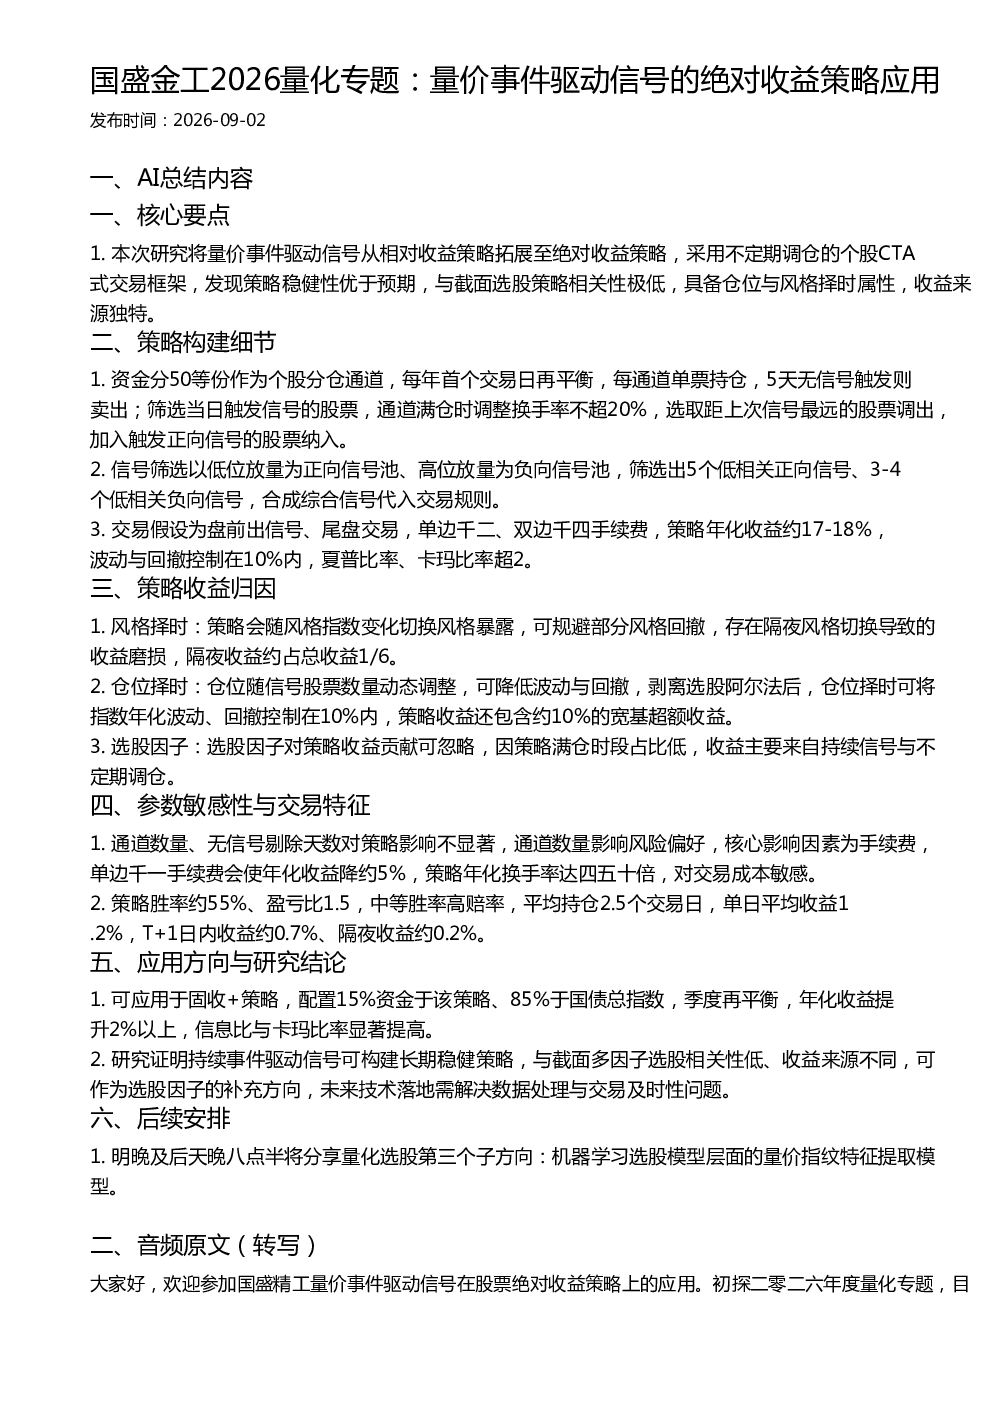
本次研究将量价事件驱动信号从相对收益策略拓展至绝对收益策略,采用不定期调仓的个股CTA式交易框架,发现策略稳健性优于预期,与截面选股策略相关性极低,具备仓位与风格择时属性,收益来源独特。策略通过筛选低位放量为正向信号、高位放量为负向信号的股票,构建综合信号进行交易,年化收益约17-18%,波动与回撤控制在10%内,夏普比率、卡玛比率超2。
当前量化赛道的发展趋势如何?
当前量化赛道发展趋势显示,持续事件驱动信号可构建长期稳健策略,与截面多因子选股相关性低、收益来源不同,可作为选股因子的补充方向。未来技术落地需解决数据处理与交易及时性问题,策略年化换手率达四五十倍,对交易成本敏感,单边千一手续费会使年化收益降约5%。此外,策略可应用于固收+策略,配置15%资金于该策略、85%于国债总指数,季度再平衡,年化收益提升2%以上,信息比与卡玛比率显著提高。
报告中重点分析了哪些方向?
报告重点分析了量价事件驱动信号的绝对收益策略应用,包括策略构建细节(资金分50等份作为个股分仓通道,每年首个交易日再平衡,每通道单票持仓,5天无信号触发则卖出)、信号筛选(低位放量为正向信号池、高位放量为负向信号池)、交易假设(盘前出信号、尾盘交易,单边千二、双边千四手续费)、策略收益归因(风格择时、仓位择时、选股因子)、参数敏感性与交易特征(通道数量、无信号剔除天数对策略影响不显著,核心影响因素为手续费)、应用方向与研究结论(可应用于固收+策略,配置15%资金于该策略、85%于国债总指数,季度再平衡,年化收益提升2%以上)等方向。
当前市场对这类策略的判断是怎样的?
当前市场对这类策略的判断显示,策略具备仓位与风格择时属性,收益来源独特,与截面选股策略相关性极低,可作为选股因子的补充方向。策略年化收益约17-18%,波动与回撤控制在10%内,夏普比率、卡玛比率超2,策略胜率约55%、盈亏比1.5,中等胜率高赔率,平均持仓2.5个交易日,单日平均收益1.2%,T+1日内收益约0.7%、隔夜收益约0.2%。但策略对交易成本敏感,单边千一手续费会使年化收益降约5%,策略年化换手率达四五十倍。
投资这类策略需要注意哪些风险?
投资这类策略需要注意以下风险:首先,策略对交易成本敏感,单边千一手续费会使年化收益降约5%,策略年化换手率达四五十倍;其次,存在隔夜风格切换导致的收益磨损,隔夜收益约占总收益1/6;再次,策略满仓时段占比低,选股因子对策略收益贡献可忽略,收益主要来自持续信号与不定期调仓;最后,未来技术落地需解决数据处理与交易及时性问题。此外,策略虽年化收益约17-18%,波动与回撤控制在10%内,夏普比率、卡玛比率超2,但需注意策略胜率约55%、盈亏比1.5,中等胜率高赔率,平均持仓2.5个交易日,单日平均收益1.2%,T+1日内收益约0.7%、隔夜收益约0.2%