猜你想问
报告主要研究什么内容?
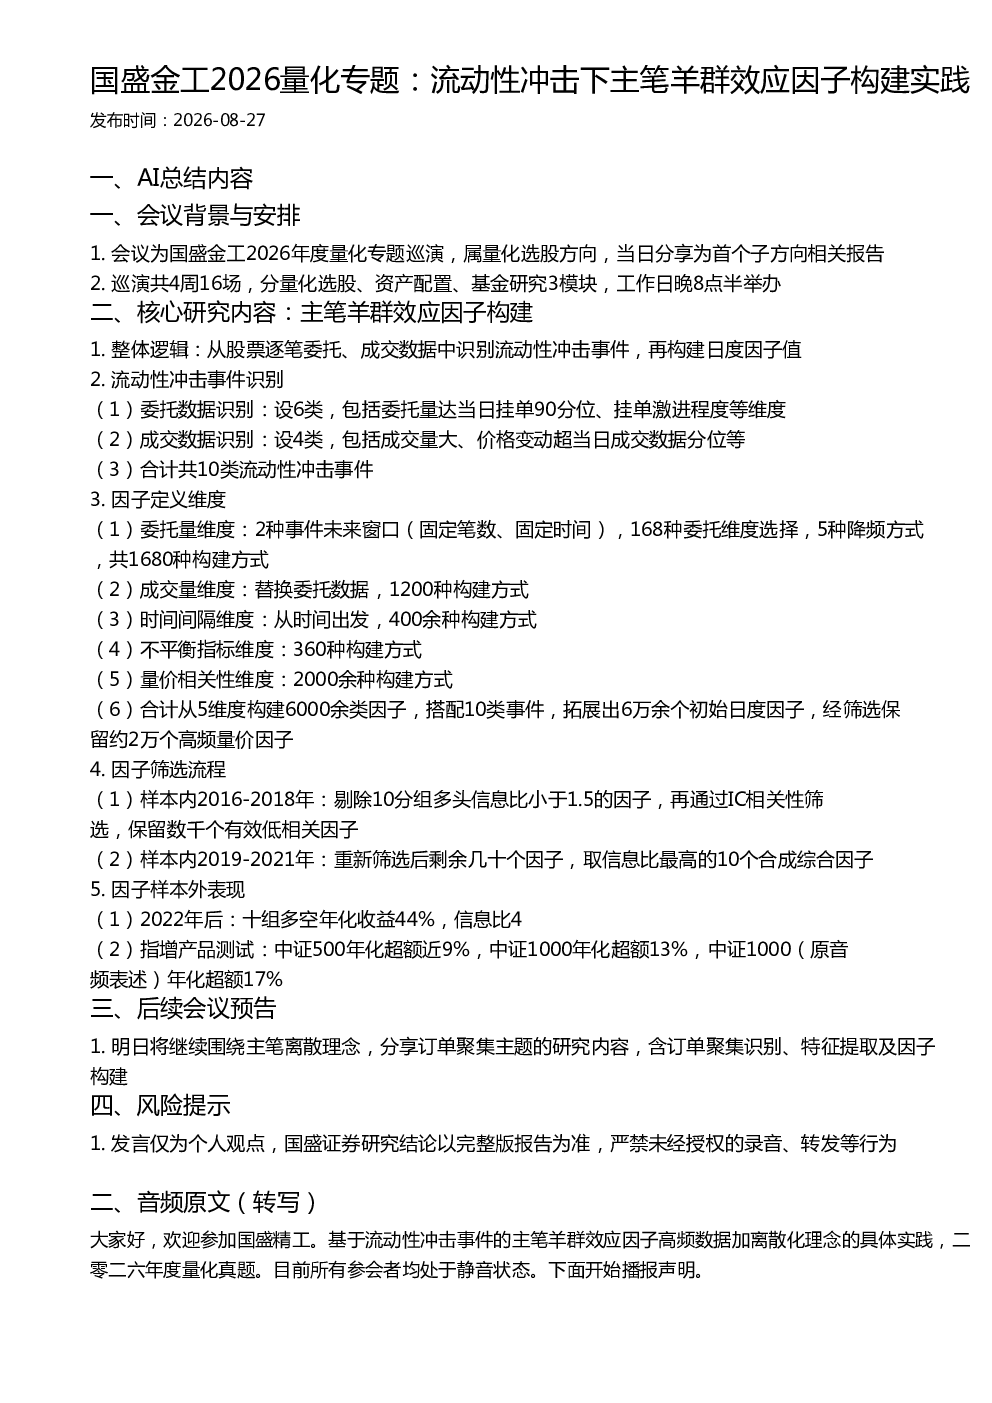
本报告聚焦于流动性冲击下的主笔羊群效应因子构建。通过分析股票逐笔委托和成交数据,识别流动性冲击事件,并构建日度因子。报告详细介绍了流动性冲击事件的识别方法,包括委托数据和成交数据的10类事件分类。在因子构建方面,报告从委托量、成交量、时间间隔、不平衡指标和量价相关性等维度出发,共构建出6000余类因子,结合10类事件拓展出6万余个初始日度因子。经过严格的样本内和样本外测试,筛选出的因子展现出良好的表现,2022年后十组多空年化收益达44%,信息比为4,在指增产品测试中也能获得超额收益。
量化选股赛道未来发展趋势如何?
量化选股作为投资领域的重要赛道,未来发展趋势主要体现在几个方面。首先,随着大数据和人工智能技术的进步,量化模型能够处理更海量、更复杂的数据,提升选股精度。其次,因子挖掘的深度和广度将不断拓展,如本报告中的主笔羊群效应因子,展示了从微观交易数据中挖掘Alpha的潜力。此外,多因子融合策略将成为主流,通过结合不同维度的因子,构建更稳健的投资体系。最后,监管环境的完善也将推动量化选股向更规范、更高效的方向发展。
报告重点分析了哪些方向?
本报告重点分析了流动性冲击下的主笔羊群效应因子构建实践。具体包括流动性冲击事件的识别方法,如委托量和成交数据中的10类事件分类;因子构建的维度设计,涵盖委托量、成交量、时间间隔、不平衡指标和量价相关性等5个维度,共构建出6000余类因子;因子筛选流程,通过样本内外的严格测试,最终筛选出数十个高信息比因子;以及因子在实际投资中的表现,如在2022年后十组多空年化收益达44%,指增产品在中证500、中证1000等指数上均获得超额收益。
当前市场流动性状况如何?
当前市场流动性状况受多种因素影响,包括宏观经济环境、政策调控、投资者情绪等。从本报告的研究中可以看出,流动性冲击是影响股票价格的重要因素之一。报告通过分析逐笔委托和成交数据,识别出10类流动性冲击事件,如委托量达当日挂单90分位、成交量大等。这些事件的发生往往伴随着市场短期波动,对股价产生显著影响。因此,理解流动性冲击的机制,有助于投资者更好地把握市场动态。不过,需要注意的是,流动性状况是动态变化的,需要结合多种信息进行综合判断。
研报存在哪些风险提示?
本研报的风险提示主要包括几点。首先,报告内容仅为个人观点,国盛证券研究结论以完整版报告为准,投资者应谨慎参考。其次,报告中的因子构建和测试结果基于历史数据,未来市场环境变化可能导致因子表现发生变化。此外,报告未涉及投资建议,投资者应根据自身风险承受能力进行决策。最后,严禁未经授权的录音、转发等行为,以免造成信息误传。投资者在参考研报时,应结合自身判断,理性投资。