猜你想问
光环新网2026半年会报告核心内容有哪些?
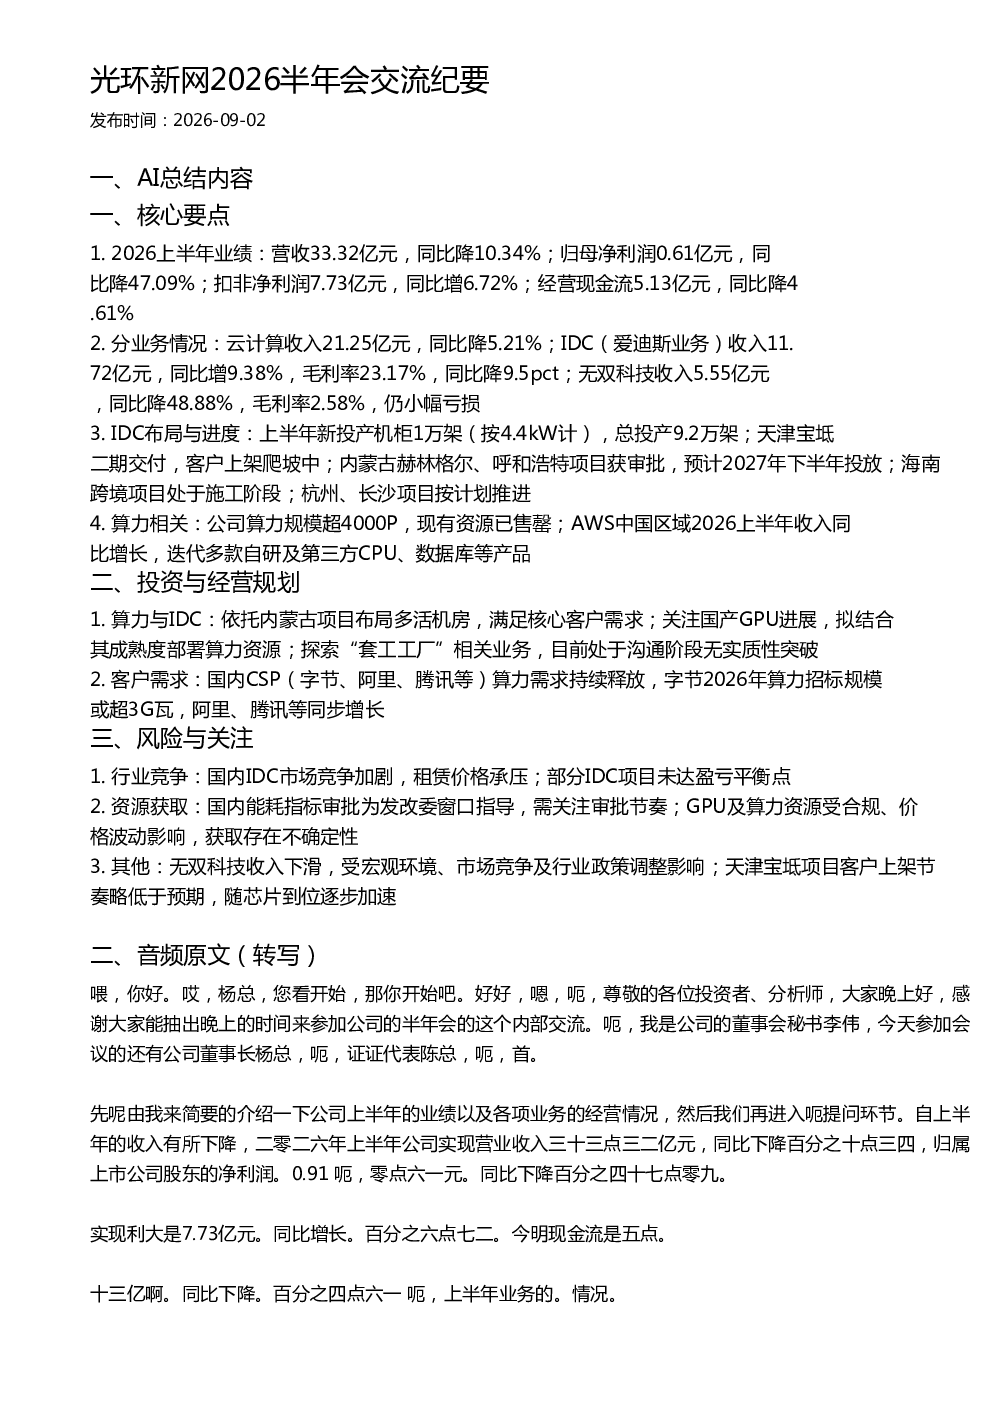
报告显示,光环新网2026上半年营业收入33.32亿元,同比下降10.34%;归母净利润0.61亿元,同比下降47.09%;扣非净利润7.73亿元,同比增长6.72%;经营现金流5.13亿元,同比下降4.61%。云计算收入21.25亿元,同比下降5.21%;IDC(爱迪斯业务)收入11.72亿元,同比增9.38%,毛利率23.17%,同比降9.5pct;无双科技收入5.55亿元,同比降48.88%,毛利率2.58%,仍小幅亏损。公司算力规模超4000P,现有资源已售罄。AWS中国区域2026上半年收入同比增长,迭代多款自研及第三方CPU、数据库等产品。
云计算和IDC业务发展情况如何?
云计算业务方面,光环新网2026上半年收入21.25亿元,同比下降5.21%,显示业务增长面临一定压力。IDC业务表现相对较好,收入11.72亿元,同比增长9.38%,毛利率23.17%,但同比降低9.5个百分点。公司上半年新投产机柜1万架,总投产9.2万架,天津宝坻二期交付中,内蒙古赫林格尔、呼和浩特项目获审批,海南跨境项目施工中,杭州、长沙项目按计划推进。
光环新网算力业务布局和规划有哪些?
光环新网算力规模超4000P,现有资源已售罄。公司依托内蒙古项目布局多活机房,满足核心客户需求,关注国产GPU进展,拟结合其成熟度部署算力资源。AWS中国区域2026上半年收入同比增长,迭代多款自研及第三方CPU、数据库等产品。公司探索“套工工厂”相关业务,目前处于沟通阶段无实质性突破。
当前IDC市场竞争和行业现状如何?
国内IDC市场竞争加剧,租赁价格承压,部分IDC项目未达盈亏平衡点。光环新网上半年新投产机柜1万架,总投产9.2万架,天津宝坻二期交付中,客户上架爬坡中,但节奏略低于预期,随芯片到位逐步加速。海南跨境项目施工中,杭州、长沙项目按计划推进。公司需关注行业竞争和项目盈利能力。
光环新网报告存在哪些风险提示?
报告提示,国内能耗指标审批为发改委窗口指导,需关注审批节奏。GPU及算力资源受合规、价格波动影响,获取存在不确定性。无双科技收入下滑,受宏观环境、市场竞争及行业政策调整影响。部分IDC项目未达盈亏平衡点,需关注项目盈利能力。公司需应对行业竞争加剧和资源获取的不确定性。