公司经营情况
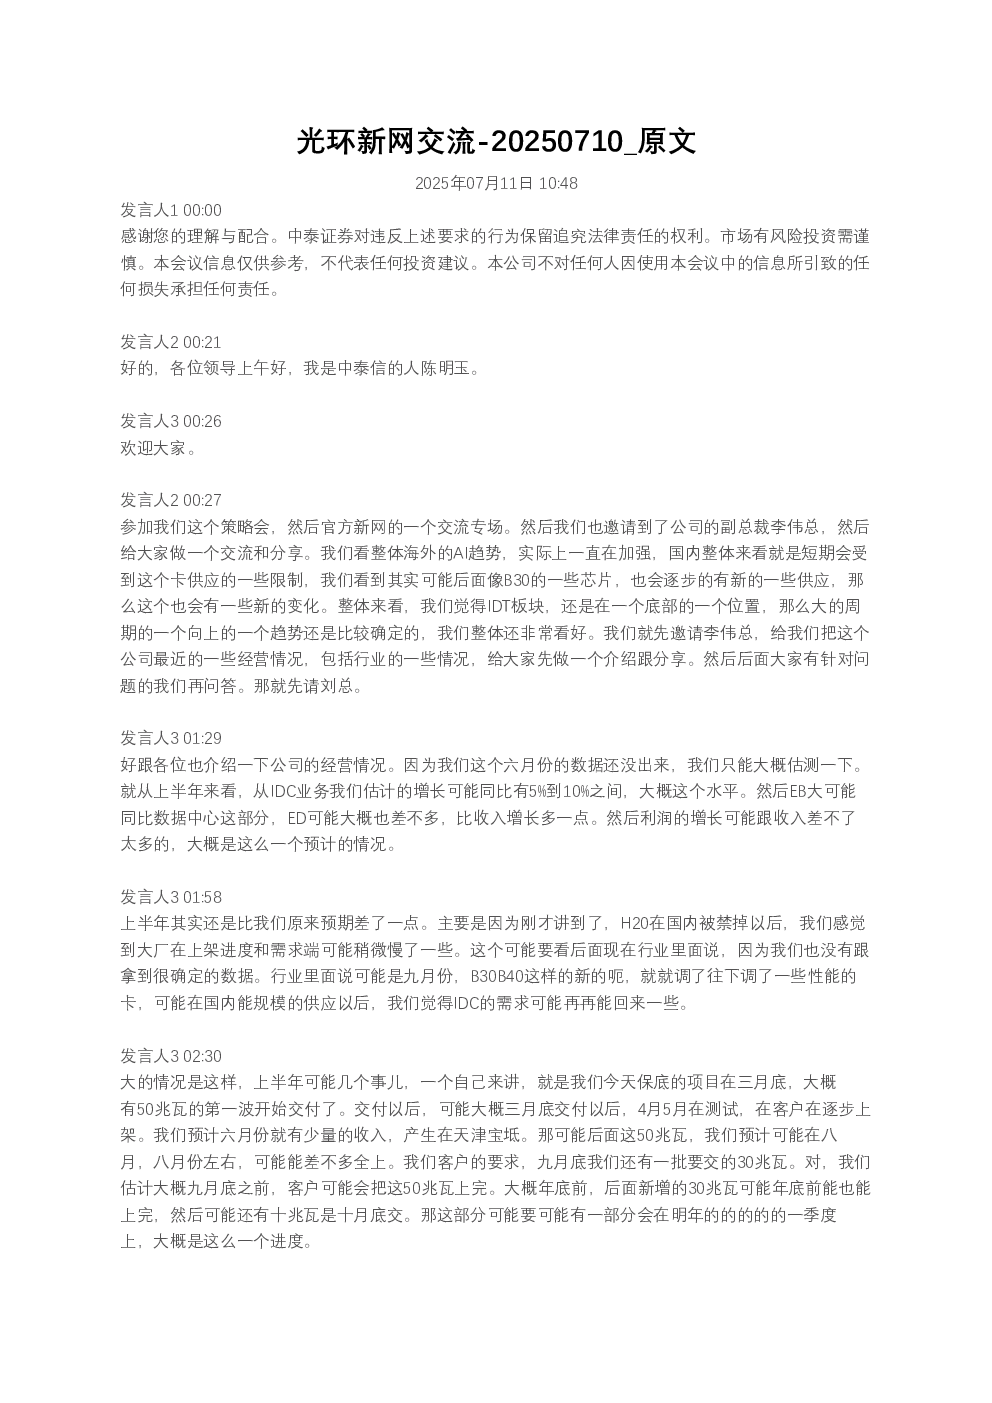
- 上半年业绩:预计IDC业务同比增长5%-10%,EBITDA同比增长与收入增长相近,利润增长略低于收入增长。
- 项目进展:天津保底项目50兆瓦于3月底开始交付,预计6月产生少量收入,8月基本完成;9月底还将交付30兆瓦。上海嘉定二期项目进展顺利,预计8月完成15兆瓦交付。其他项目如内蒙古项目因国家窗口指导暂停审批,预计7月获得批复;长沙项目土建完成一半,部分客户已上架;杭州项目预计年底完成土建和外建建设。
- 子公司经营情况:光环云网盈利,光环新网和云数据略有亏损,盈亏平衡。
行业情况
- AI趋势:海外AI趋势加强,国内短期受卡供应限制,但B30等新卡将逐步供应,IDC板块处于底部,长期周期向上趋势确定。
- 招标情况:今年招标规模预计小于去年,多为扩容需求,而非全新大型招标。
- 窗口指导影响:国家发改委出台320窗口指导,要求全国在建和申报项目报批,可能导致部分项目暂缓或取消。大型集群将主要在八大节点建设,地方项目能耗指标自行解决,跨界主体和地方小国资项目可能不受支持。
- 区域布局:大厂倾向于在资源好的地方建大型集群,但受资源限制可能选择稍远地区。
- 推理需求:推理需求占比增加,但大厂仍倾向于大型集群协同,不会过度分散布局。
绿电情况
- 绿电使用:公司通过园区光伏和购买绿电绿证实现绿电要求,但绿电直供政策尚未大规模落地。
- 绿电直供挑战:稳定性、储能不足、过网费等问题制约绿电直供发展,公司正在与地方政府和风电厂探讨,但尚未实质性进展。
RACE项目
- RACE项目规划:公司最早考虑以并购的中国渔网北京亦庄项目发RACE,但受地方政府要求影响,目前尚未确定。
- 推进RACE条件:单一用户少、经营稳定性高、上下率高等条件,以及公司融资需求。
总结
- 短期压力:卡供应和政府窗口指导导致项目进度放缓。
- 长期展望:AI拉动需求,但短期内受卡供应影响;长期看应用能否大规模起来,以及供给侧能否发生变化。