猜你想问
新希望2026年中报核心内容有哪些?
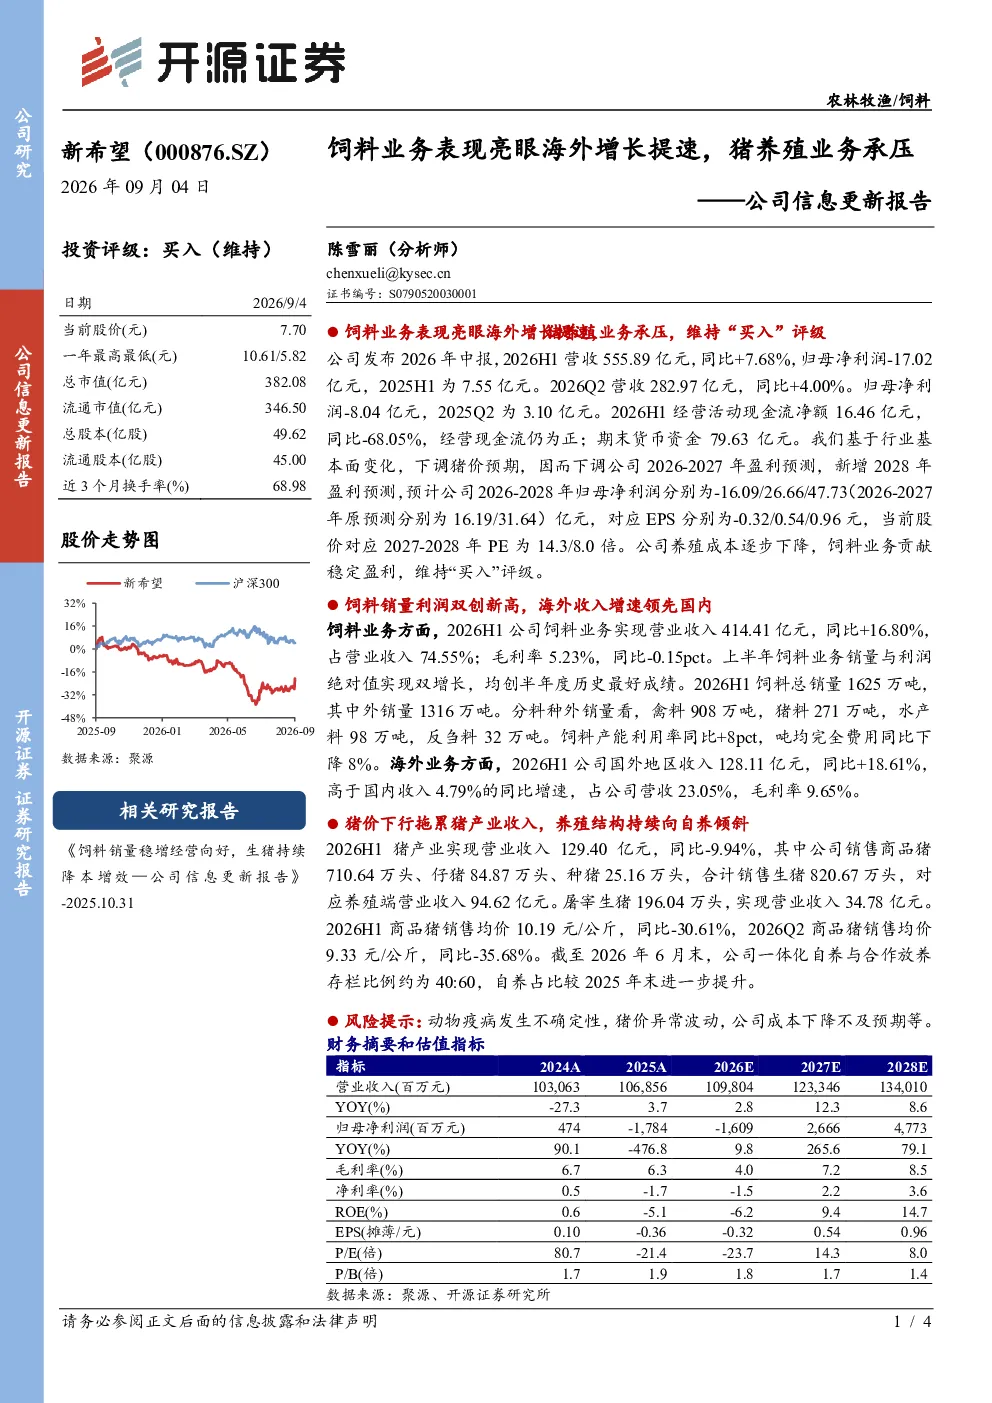
新希望2026年中报显示饲料业务表现亮眼,海外增长提速,但猪养殖业务承压。饲料业务实现营收414.41亿元,同比+16.80%,销量与利润均创半年度历史最好成绩;海外收入128.11亿元,同比+18.61%,高于国内收入增速。猪产业收入129.40亿元,同比-9.94%,商品猪销售均价同比-30.61%,自养占比较2025年末进一步提升至约40:60。公司维持“买入”评级,主要基于养殖成本逐步下降和饲料业务贡献稳定盈利。
农林牧渔赛道发展趋势如何?
农林牧渔赛道整体呈现多元化发展趋势,饲料业务作为行业基础,技术升级和品牌建设是关键。海外市场拓展成为重要增长点,尤其东南亚等新兴市场潜力巨大。猪养殖行业面临成本控制、疫病防控和周期波动挑战,规模化、标准化、智能化养殖是长期发展方向。新希望等龙头企业通过产业链整合和国际化布局,提升抗风险能力,饲料业务的高增长和猪养殖的逐步优化,反映了行业转型升级的积极信号。
这份报告重点分析了哪些方向?
报告重点分析了新希望饲料业务和猪养殖业务的经营表现及未来趋势。饲料业务方面,关注其国内市场占有率、产品结构优化及海外市场扩张成效;猪养殖业务方面,分析其成本控制能力、自养比例提升及市场竞争力。同时,报告也评估了公司盈利能力变化,对比了2026H1与2025H1的营收利润数据,并预测了未来三年盈利情况,为投资者提供了全面的经营分析视角。
当前农林牧渔市场现状如何?
当前农林牧渔市场呈现结构性分化,饲料行业受益于养殖需求稳定和产品升级,保持较高景气度,尤其高端饲料市场增长迅速。猪养殖行业受疫病和周期影响较大,但行业集中度提升有助于头部企业降本增效。海外市场成为饲料企业的重要增长引擎,东南亚、拉美等地区需求旺盛。新希望等龙头企业通过多元化布局和精细化管理,应对市场变化,但整体行业仍面临成本、疫病等多重挑战。
研报提示了哪些风险?
研报提示的主要风险包括动物疫病爆发风险,可能对猪养殖业务造成较大冲击;猪价异常波动风险,影响养殖盈利能力;成本下降不及预期风险,若饲料原料、人工等成本控制效果不佳,可能影响利润水平。此外,国际贸易政策变化也可能对海外市场拓展产生影响。投资者需关注这些风险因素,结合公司经营策略和行业发展趋势,综合评估投资价值。