猜你想问
蒙牛乳业上半年业绩表现如何?
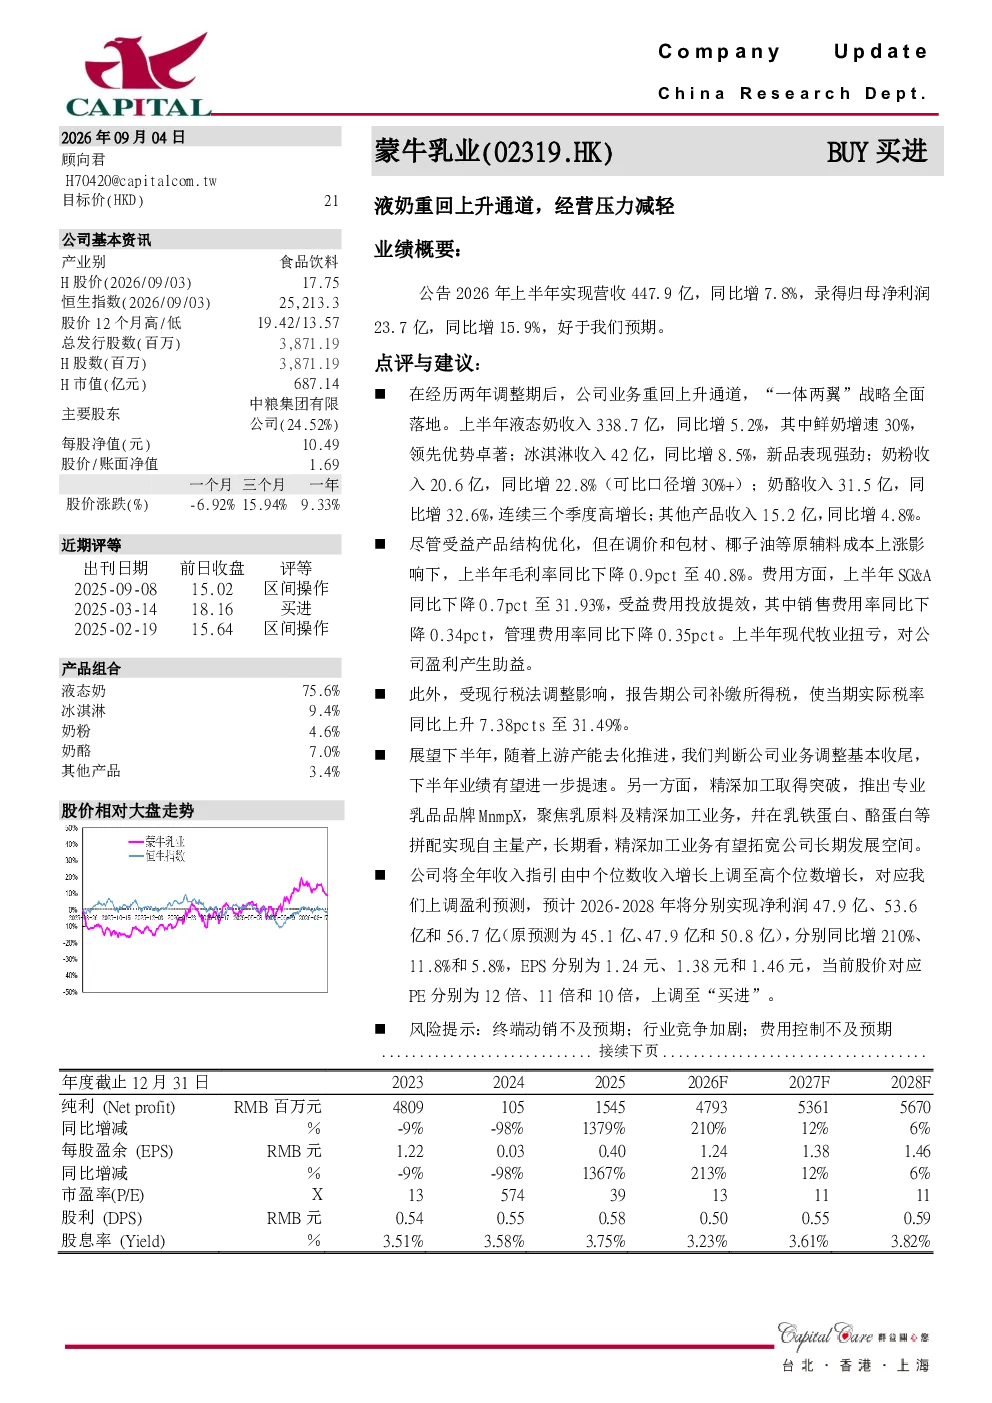
蒙牛乳业上半年业绩表现强劲,重回上升通道。公司营收同比增长7.8%至447.9亿,归母净利润同比增长15.9%至23.7亿,好于预期。主要产品线均实现增长:液态奶收入同比增长5.2%至338.7亿,鲜奶增速达30%;冰淇淋收入同比增长8.5%至42亿;奶粉收入同比增长22.8%(可比口径增30%+)至20.6亿;奶酪收入同比增长32.6%至31.5亿;其他产品收入同比增长4.8%至15.2亿。尽管毛利率因调价及成本上涨下降0.9pct至40.8%,但费用控制有效,SG&A同比下降0.7pct至31.93%,销售及管理费用率分别下降0.34pct和0.35pct。现代牧业扭亏为盈,助力盈利改善,但所得税补缴导致实际税率上升7.38pct至31.49%。
乳制品行业发展趋势如何?
乳制品行业发展趋势呈现多元化发展态势。液态奶、鲜奶、冰淇淋等传统品类持续增长,其中鲜奶增速尤为突出。奶粉和奶酪作为高增长品类,增速显著,尤其奶粉可比口径增长超30%。精深加工业务如奶酪、冰淇淋等增速远高于行业平均水平,成为新的增长引擎。未来,随着消费者健康意识提升,高端化、功能化产品将更受青睐,同时数字化营销和渠道创新将助力品牌提升竞争力。行业集中度持续提升,头部企业如蒙牛通过产品创新和渠道优化,有望进一步巩固市场地位。
报告重点分析了哪些方面?
报告重点分析了蒙牛乳业的整体业绩表现及各产品线的增长情况。液态奶重回增长通道,鲜奶、冰淇淋、奶粉、奶酪等均实现显著增长,其中奶酪增速最快。报告还关注了公司费用控制成效,SG&A费用率下降,毛利率虽有所下滑但仍保持较好水平。现代牧业的扭亏为盈对整体盈利改善起到关键作用,但所得税补缴导致实际税率上升。此外,报告展望了下半年业绩提速的可能性,以及精深加工业务(MnmpX品牌)的突破对公司长期发展的重要性。
当前乳制品市场现状如何?
当前乳制品市场呈现供需两旺的积极态势。一方面,消费者对乳制品的需求持续增长,尤其对健康、高端产品的需求提升明显。另一方面,行业竞争激烈,企业通过产品创新、品牌升级和渠道拓展来争夺市场份额。液态奶市场趋于成熟,增速放缓,但高端化趋势明显;奶粉市场受出生率变化和消费升级影响,增速有所波动;奶酪和冰淇淋作为新兴品类,增长潜力巨大。同时,上游原奶价格波动、成本上涨对行业盈利能力构成挑战,企业需加强成本控制和产品定价策略。
研报提示了哪些风险?
研报提示了乳制品行业面临的主要风险。首先,终端动销可能不及预期,受宏观经济环境和消费习惯变化影响,部分产品销售可能面临压力。其次,行业竞争加剧,国内外品牌竞争激烈,可能导致价格战和利润下滑。此外,费用控制可能不及预期,原材料成本上涨和营销投入增加可能对盈利能力造成影响。最后,政策变化如食品安全监管加强、税收政策调整等也可能对行业经营产生影响,企业需密切关注并及时应对。