猜你想问
同程旅行二季度利润增长10%的主要驱动因素是什么?
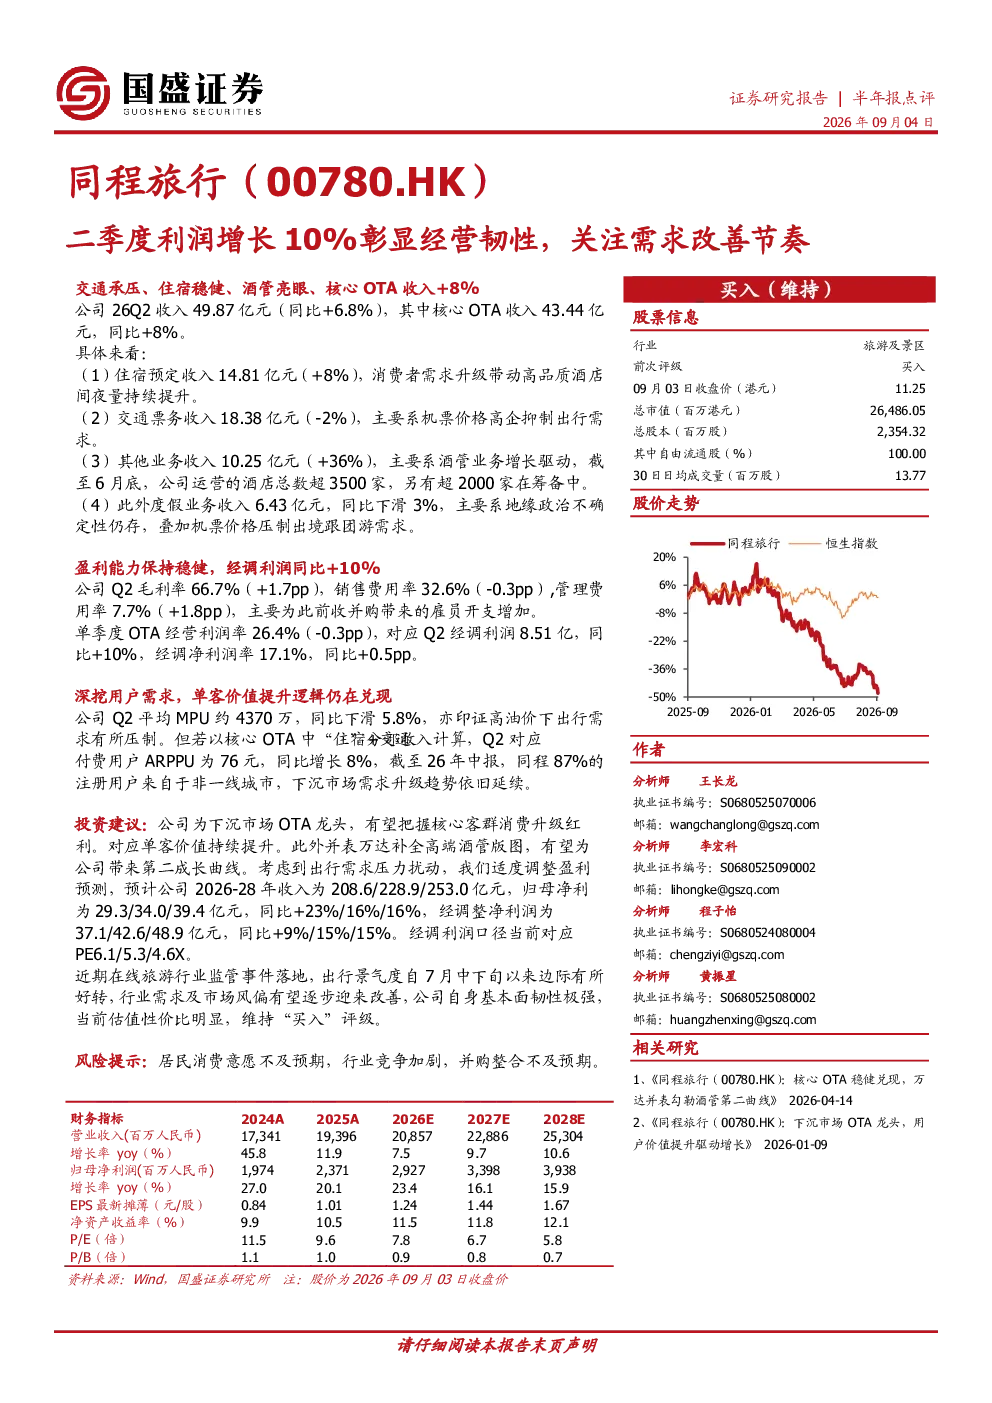
同程旅行二季度利润增长10%主要得益于核心OTA收入增长8%,住宿预定收入增长8%,以及酒管业务亮眼表现。公司通过深耕下沉市场,把握消费升级红利,并依托万达并购补全高端酒管版图,实现了多元化业务协同增长。此外,毛利率提升1.7个百分点至66.7%,销售费用率下降0.3个百分点至32.6%,进一步提升了盈利能力。
当前OTA赛道的发展趋势如何?
当前OTA赛道正经历结构性调整,下沉市场成为重要增长引擎。同程旅行作为下沉市场龙头,非一线城市用户占比达87%,受益于消费升级趋势。行业整体需求及市场风偏有望边际好转,但竞争依然激烈。头部OTA通过并购整合、技术驱动和精细化运营提升用户价值,实现第二成长曲线。
同程旅行的核心业务表现如何?
同程旅行核心业务表现稳健,核心OTA收入43.44亿元,同比增长8%,其中“住宿+交通”分部ARPPU同比增长8%至76元。住宿预定收入14.81亿元,同比增长8%,酒管业务收入占比提升,成为新的增长点。交通票务收入受行业周期影响略有下降,但整体业务结构优化,盈利能力增强。
当前市场对同程旅行的整体评价是怎样的?
市场对同程旅行的整体评价积极,认为其基本面韧性极强,尤其在下沉市场具备显著优势。公司用户价值提升逻辑仍在兑现,盈利预测显示2026-28年经调净利润将达48.9亿元,对应PE分别为6.1/5.3/4.6X,估值性价比凸显。但需关注行业竞争加剧和居民消费意愿变化等外部因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括居民消费意愿不及预期,可能导致出行需求疲软;行业竞争加剧,头部OTA的竞争压力增大;并购整合不及预期,万达并购落地效果可能低于预期。此外,宏观经济波动和突发事件也可能对业务造成影响,需持续关注。
你可能感兴趣
2026年中报点评:二季度业绩稳健增长,彰显经营韧性
国信证券2026-09-08
2026年二季度扣非后净利润同比增长较快,外部压力下彰显经营韧性
交运设备国信证券2026-08-24
快递经营具有韧性,二季度利润环比正增长
交通运输国信证券2022-07-08
2022年一季报点评:营运利润增长&综合金融优势彰显经营韧性
金融东吴证券2022-04-29
钢铁行业数据周报:社融数据改善彰显需求韧性 关注天气对节后复工的影响
钢铁东兴证券2019-02-18
食品饮料行业双周报:短期悲观情绪得以消化;重点关注2023年二季度开始兑现经营利润增长
国泰君安证券2023-05-15
半年报点评:二季度利润环比改善,关注基建需求潜力
轻工制造国盛证券2024-08-20
财报点评:一季度利润同比+18%,疫情下彰显经营韧性
国信证券2022-04-29
菜百股份 中报速览 金价波动拖累表观利润 扣非净利润彰显经营韧性
未知机构2026-08-26
天目湖2023H1业绩点评:二季度彰显韧性,关注项目落地进度
国泰君安证券2023-09-04