猜你想问
钢矿月报(2026.9)主要分析了哪些内容?
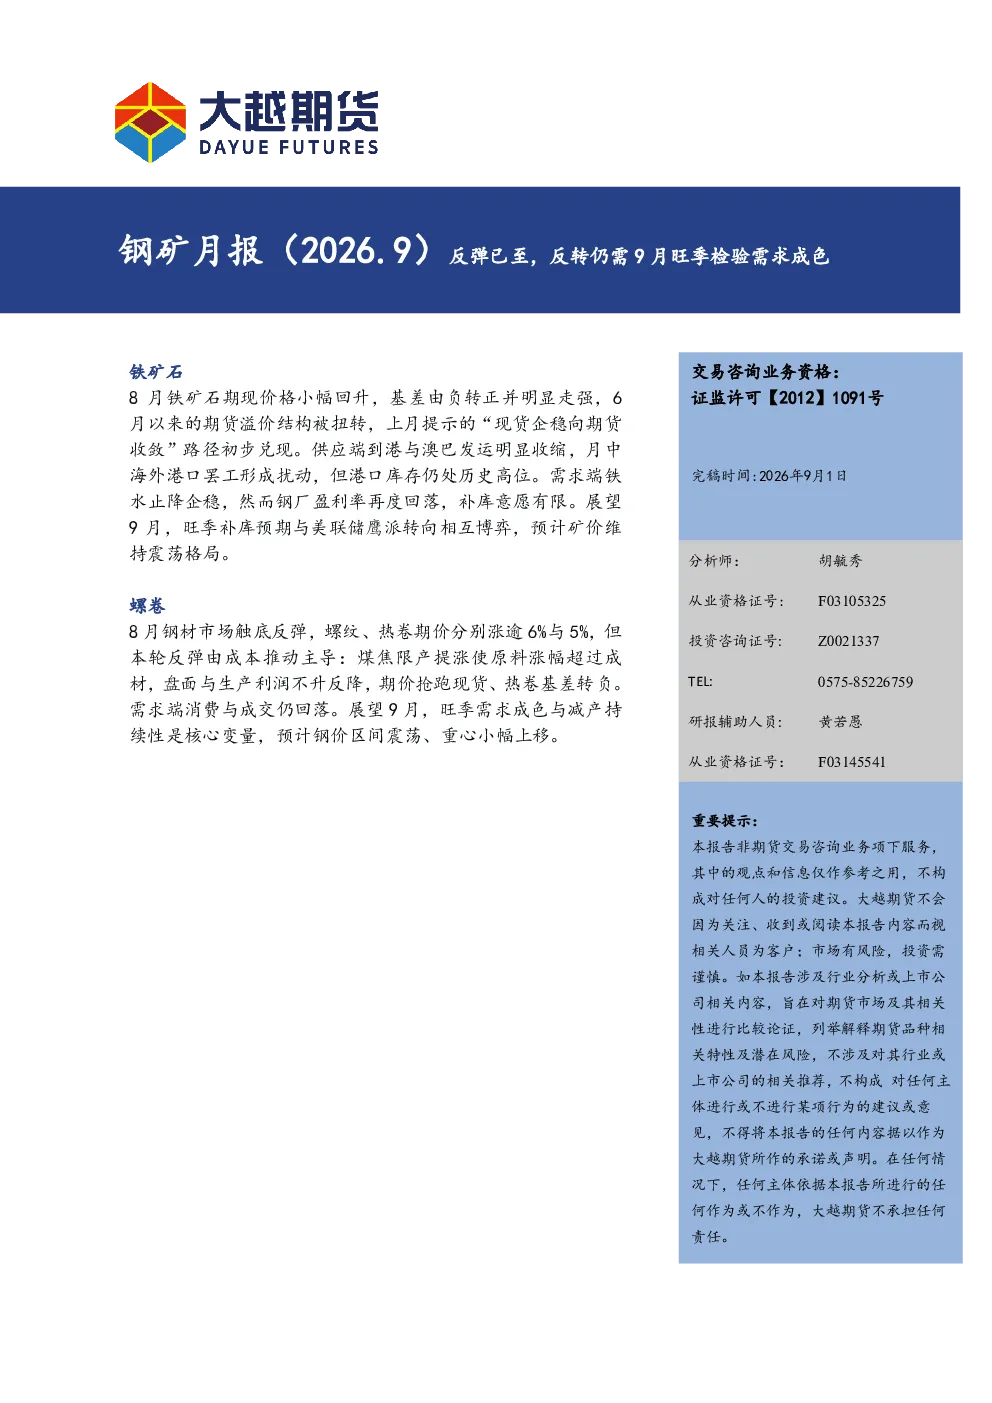
本报告重点分析了2026年8月铁矿石和钢材市场的价格表现、利润端变化、供需关系及后市展望。铁矿石方面,8月期货价格上涨1.54%,现货价格涨幅3.85%,基差转正;但PB粉利润恶化,贸易商承接能力有限。供应端受澳巴发运量收缩及罢工影响,港口库存微幅去库,钢厂库存累库1.59%。需求端铁水止降企稳,但钢厂盈利率走弱至32.47%。钢材方面,螺纹、热卷期价分别上涨6.42%、5.93%,但钢厂利润全面走弱。螺纹产量大幅收缩,热卷产量回落,需求端螺纹消费与成交双降,板材产销同步走弱。报告指出9月矿价和钢价预计维持区间震荡,关键在于旺季补库和需求成色能否兑现。
铁矿石和钢材行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注9月旺季补库预期。当前铁矿石供应端受澳巴发运量收缩及罢工影响,港口库存微幅去库,但钢厂库存累库,显示供应压力逐步显现。需求端铁水止降企稳,但钢厂盈利率走弱,需关注铁水韧性对需求的支撑力度。钢材行业方面,供给端螺纹产量大幅收缩,热卷产量回落,但需求端螺纹消费与成交双降,地产拖累延续,板材产销同步走弱,制造业PMI回落显示需求整体偏弱。报告预计9月钢价维持区间震荡,关键在于旺季需求能否接住成本抬升后的价格。
报告中重点分析了哪些方向?
本报告重点分析了铁矿石和钢材市场的供需关系及价格走势。铁矿石方面,重点关注了8月期货价格上涨、现货基差转正的路径,以及PB粉利润恶化、贸易商承接能力有限的问题。供应端分析了澳巴发运量收缩、罢工扰动及港口库存变化。需求端关注铁水止降企稳及钢厂盈利率走弱。钢材方面,重点分析了螺纹、热卷期货涨幅大于现货,钢厂利润全面走弱,以及螺纹产量收缩、板材需求走弱的情况。报告强调9月矿价和钢价走势的关键在于旺季补库和需求成色能否兑现。
当前钢矿市场现状如何判断?
当前铁矿石市场现状显示供应端受澳巴发运量收缩及罢工影响,港口库存微幅去库,但钢厂库存累库1.59%,显示供应压力逐步显现。需求端铁水止降企稳,但钢厂盈利率走弱至32.47%,需关注铁水韧性对需求的支撑力度。钢材市场方面,供给端螺纹产量大幅收缩,热卷产量回落,但需求端螺纹消费与成交双降,地产拖累延续,板材产销同步走弱,制造业PMI回落显示需求整体偏弱。价格表现上,铁矿石期货上涨1.54%,现货上涨3.85%,基差转正;钢材螺纹、热卷期价分别上涨6.42%、5.93%,但基差转负。
钢矿月报(2026.9)有哪些风险提示?
本报告提示钢矿市场需关注多重风险。铁矿石方面,外部约束包括黑德兰港罢工、煤焦价格上涨推动成本支撑,以及美联储鹰派转向带来的不确定性。供应端风险在于澳巴发运量波动及罢工持续可能影响到港量。需求端风险在于铁水止降企稳的可持续性,以及钢厂盈利率走弱可能抑制补库意愿。钢材市场风险则主要在于需求端,地产拖累延续,制造业PMI回落显示制造业需求偏弱,旺季能否兑现订单改善是核心验证点。此外,成本端煤焦价格上涨也可能持续对钢价形成支撑压力。