猜你想问
这份研报的核心内容是什么?
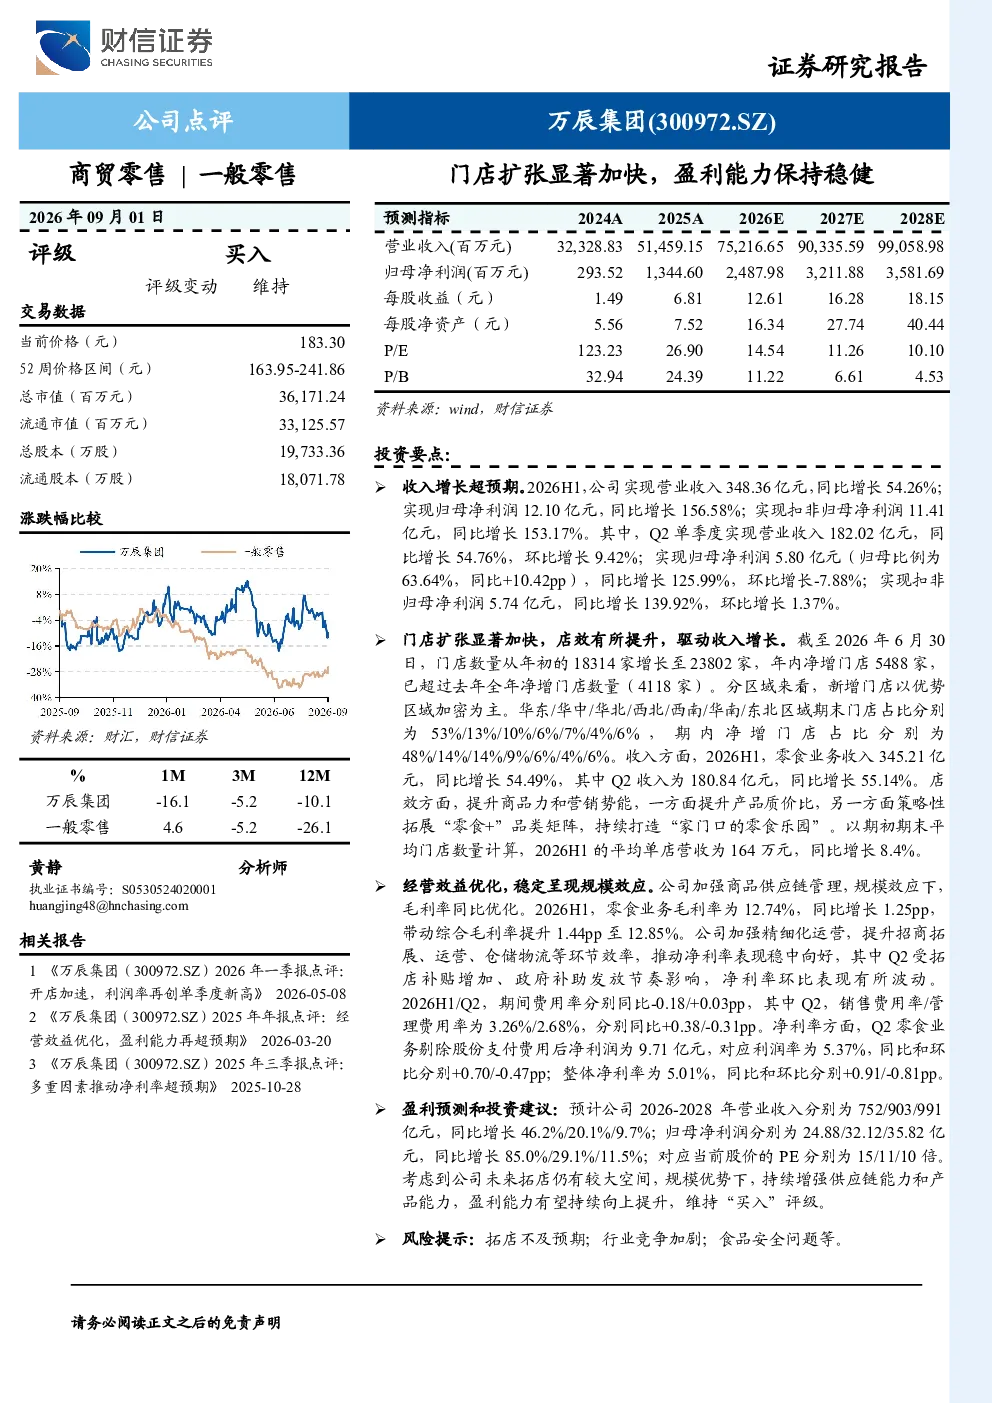
本报告核心内容聚焦于万辰集团2026年上半年的经营表现。报告显示公司收入增长超预期,上半年实现营业收入348.36亿元,同比增长54.26%;归母净利润12.10亿元,同比增长156.58%。门店扩张显著加快,年内净增5488家,达到23802家。公司通过提升商品力和营销势能,策略性拓展“零食+”品类矩阵,平均单店营收同比增长8.4%。经营效益优化,零食业务毛利率同比优化1.25个百分点至12.74%,综合毛利率提升1.44个百分点至12.85%
当前零食赛道的发展趋势如何?
当前零食赛道呈现多品类、细分化发展趋势。企业通过拓展“零食+”品类矩阵,满足消费者多元化需求,打造“家门口的零食乐园”。同时,数字化供应链管理成为关键,规模效应下毛利率提升,精细化运营推动净利率稳中向好。市场竞争激烈,头部企业通过优势区域加密和产品创新巩固市场地位,行业整合加速,品牌化、健康化成为重要发展方向
报告重点分析了哪些方面?
报告重点分析了万辰集团的收入增长、门店扩张、店效提升及经营效益优化。收入增长主要得益于零食业务强劲表现,Q2单季度收入同比增长55.14%。门店扩张显著,新增门店以优势区域加密为主,覆盖华东至东北多个区域。公司通过提升商品力和营销势能,策略性拓展“零食+”品类矩阵,平均单店营收同比增长8.4%。经营效益优化方面,零食业务毛利率同比优化1.25个百分点至12.74%,综合毛利率提升1.44个百分点至12.85%
当前市场对零食行业的整体判断是怎样的?
当前市场对零食行业的整体判断积极,认为行业增长潜力巨大,但竞争加剧。头部企业通过规模效应和供应链优化提升盈利能力,细分赛道如“零食+”发展迅速,满足消费者多元化需求。数字化和健康化成为行业趋势,品牌化竞争激烈。企业需持续提升产品力、营销力和运营效率,以应对市场变化和竞争压力
研报提示了哪些主要风险?
研报提示的主要风险包括拓店不及预期、行业竞争加剧和食品安全问题。拓店扩张速度放缓可能影响收入增长,行业竞争加剧可能导致价格战和利润下滑,食品安全问题则可能引发品牌危机。企业需加强供应链管理、提升运营效率和品牌建设,以应对潜在风险,确保可持续发展