猜你想问
这份报告主要分析了哪些金融和理财市场的变化?
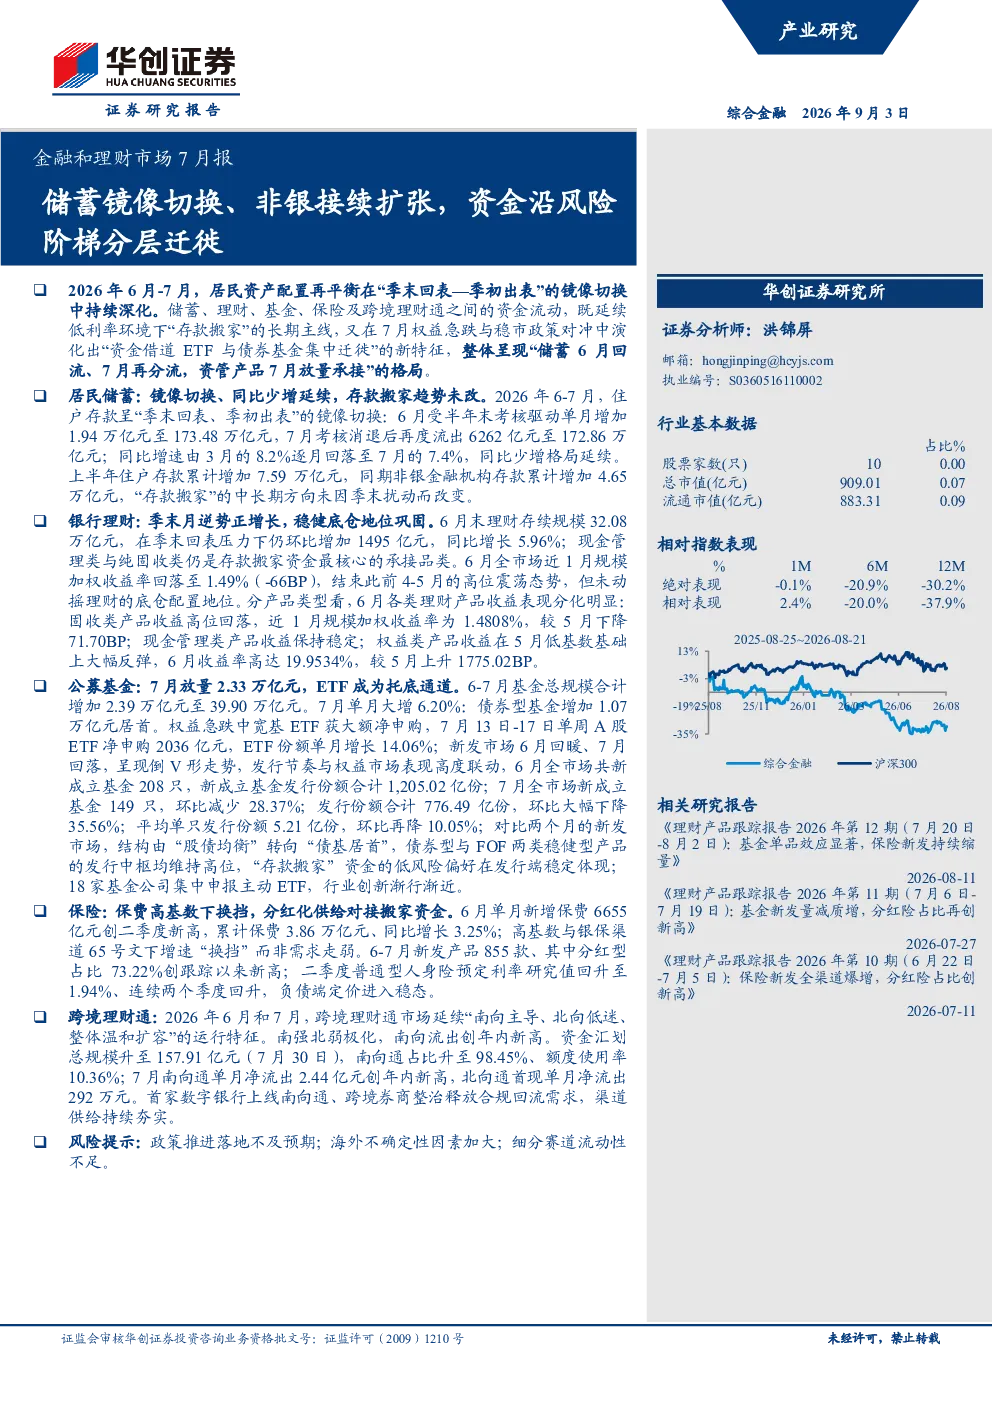
本报告分析了2026年6-7月中国金融和理财市场的关键变化,包括储蓄、理财、基金、保险及跨境理财通的资产配置再平衡。核心发现是储蓄资金的“镜像切换”现象,即季末回流与季初分流,以及资金沿风险阶梯向债券基金、理财、保险分层迁徙的新特征。报告还探讨了权益市场先扬后抑、债券市场窄幅走强、外汇市场稳中偏升的格局,以及宏观经济的“动能向新、结构向优”与“供强需弱”并存状态。
报告指出储蓄资金流动的新趋势是什么?
报告揭示了储蓄资金流动的“镜像切换”新趋势:6月因半年末考核驱动储蓄回流,7月考核消退后再度分流。更深层的变化是资金沿风险阶梯分层迁徙,从储蓄借道ETF与债券基金流向风险较低的理财、保险产品。这一趋势反映了居民在低利率环境下对资产配置的再平衡,以及权益市场波动对资金流向的直接影响。报告强调,这一“存款搬家”现象的中长期方向未因短期波动而改变。
报告对债券市场和权益市场的分析有哪些重点?
报告对债券市场的分析指出,7月避险情绪升温推动债市走强,中证全债指数上涨1.31%,10年期国债收益率在1.76%附近低位运行,显示“资产荒”格局未改。债市对理财、债基等固收类产品的底仓支撑作用延续。权益市场方面,报告记录了6月科技板块冲高后7月的急转直下,科创50累计下跌25.9%,主要受海外AI叙事动摇、美联储鹰派信号等外部冲击影响。7月末政策面动作增多,市场初步企稳。
报告如何描述当前金融市场的整体状况?
报告描述当前金融市场整体呈现“经济复苏节奏放缓、权益市场先扬后抑、债券市场窄幅走强、外汇市场稳中偏升”的格局。居民资产配置再平衡持续深化,储蓄、理财、基金、保险及跨境理财通之间的资金流动延续低利率环境下的“存款搬家”主线。资金传导机制出现进化,形成“储蓄为源头、理财为底仓、保险为锚点、基金为弹性出口”的分层格局,季末考核继续主导表内外摆动节奏。
阅读这份报告需要注意哪些潜在风险?
阅读本报告需注意以下潜在风险:首先,尽管报告显示储蓄资金沿风险阶梯迁徙,但权益市场波动仍可能导致资金流向的不确定性增加。其次,跨境理财通市场南强北弱的极化趋势可能加剧资本流动的复杂性。再次,宏观经济的“供强需弱”并存状态可能影响金融市场的整体稳定性。最后,居民资产配置再平衡的长期趋势虽明确,但短期政策调整或外部冲击可能引发资金流向的剧烈变动,需持续关注市场动态。