猜你想问
这份研报的核心内容是什么?
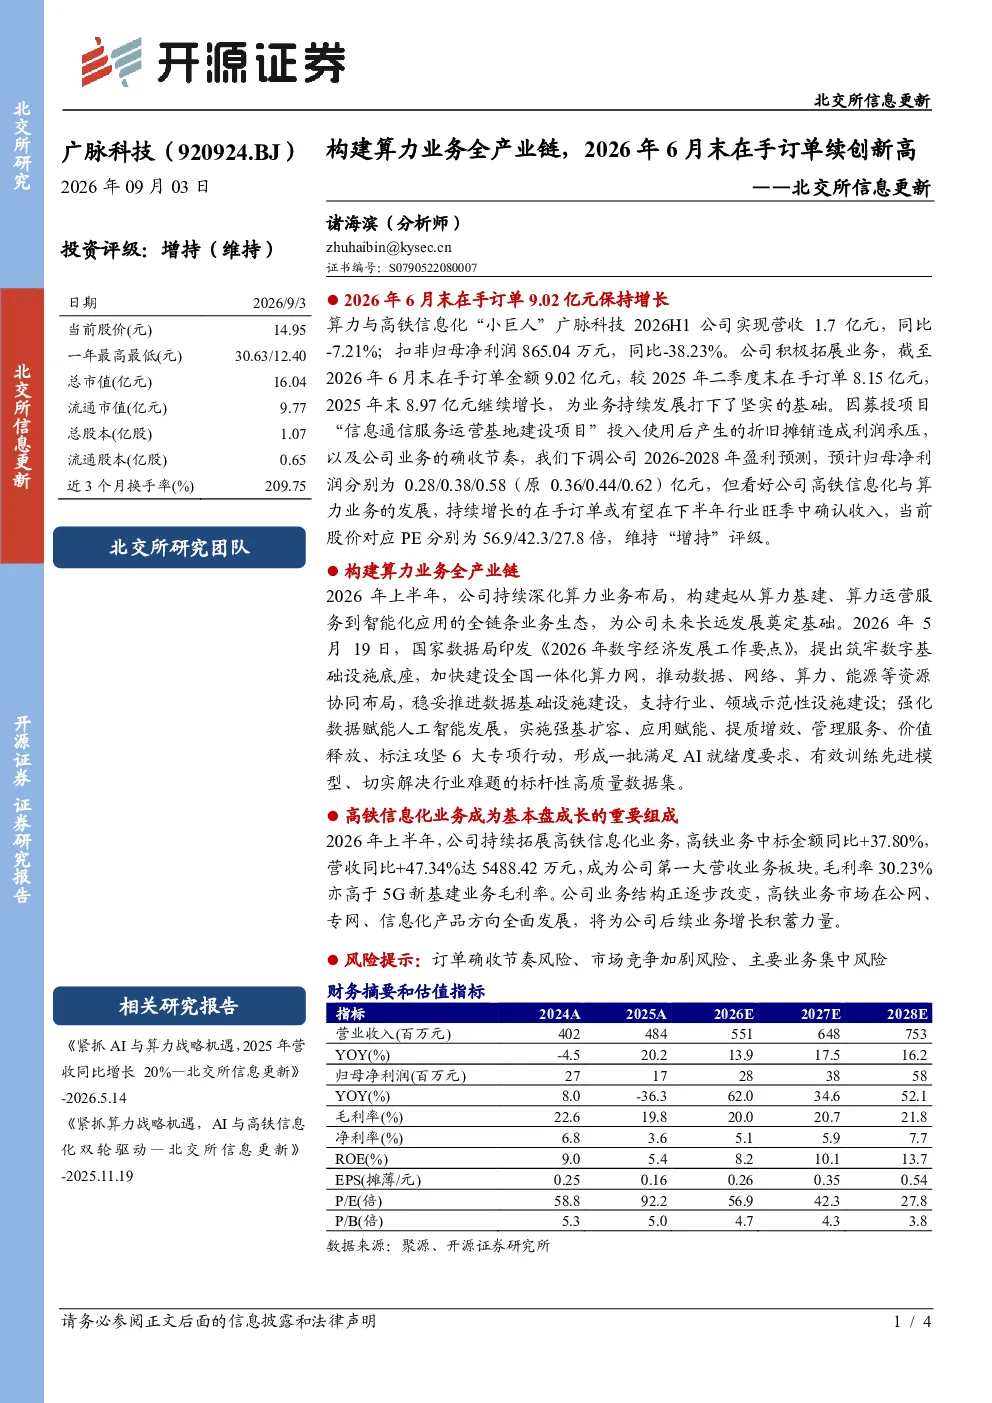
这份研报指出广脉科技作为算力与高铁信息化领域的“小巨人”,上半年业绩受募投项目折旧摊销影响有所承压,但公司积极拓展业务,手订单持续增长,为下半年发展奠定基础。报告显示2026H1营收1.7亿元,同比-7.21%;扣非归母净利润865.04万元,同比-38.23%。值得注意的是,2026年6月末在手订单9.02亿元,较2025年同期持续增长,其中高铁信息化业务营收5488.42万元,同比+47.34%,成为第一大营收板块,毛利率30.23%。
算力与高铁信息化赛道的发展趋势如何?
算力与高铁信息化赛道正快速发展,广脉科技通过深化算力业务全产业链布局,涵盖算力基建、运营服务及智能化应用,同时高铁信息化业务在公网、专网、信息化产品方向全面发展。报告显示高铁信息化业务营收占比提升显著,成为公司主要增长动力,未来该赛道有望持续受益于数字化转型和交通智能化升级带来的机遇。
研报重点分析了广脉科技的哪些业务方向?
研报重点分析了广脉科技的算力业务全产业链布局和高铁信息化业务。在算力领域,公司涵盖基建、运营及智能化应用;在高铁信息化领域,公司业务覆盖公网、专网及信息化产品,其中高铁信息化业务已成为公司营收最大板块,毛利率达30.23%,展现出较强的业务竞争力。
当前算力与高铁信息化市场的现状如何?
当前算力与高铁信息化市场呈现积极发展态势,广脉科技作为行业“小巨人”,在手订单持续增长,2026年6月末达9.02亿元,显示出市场需求旺盛。同时,高铁信息化业务营收同比增长47.34%,成为公司主要增长引擎,但行业竞争也较为激烈,需要关注市场变化带来的挑战。
研报提到了哪些主要风险?
研报提示的主要风险包括订单确收节奏风险、市场竞争加剧风险以及主要业务集中风险。订单确收节奏的不确定性可能影响公司业绩表现,市场竞争加剧可能压缩利润空间,而高铁信息化业务占比过高可能导致经营风险集中,需持续关注这些风险因素对公司发展的影响。
你可能感兴趣
2026年一季报点评新签订单屡创新高,AI算力业务引领强劲增长
华创证券2026-05-02
【风口研报·公司】收购具备国产万卡集群的服务商,公司算力订单在手充沛,同时布局云、边、端全场景推理算力方案,将充分受益于推理算力市场增长;另有一公司到2028年有望成-20260430
未知机构2026-04-30
业绩持续高增,构建算力全产业链布局
太平洋证券2025-09-03
2025年三季报点评:25Q3收入实现同环比高增,智能算力业务在手订单充裕
华创证券2025-11-08
2017年中报点评:在手订单充足,积极布局全产业链
建筑建材国泰君安证券2017-08-22
风场业务持续发力,风机在手订单创新高
电气设备中泰证券2018-10-29
2026年中报点评:AI制程装备及具身大脑业务高增,在手及新签订单充沛支撑业绩向上
机械设备东吴证券2026-08-23