猜你想问
国泰海通医药26年9月医药行业月度组合电话会议纪要核心内容是什么?
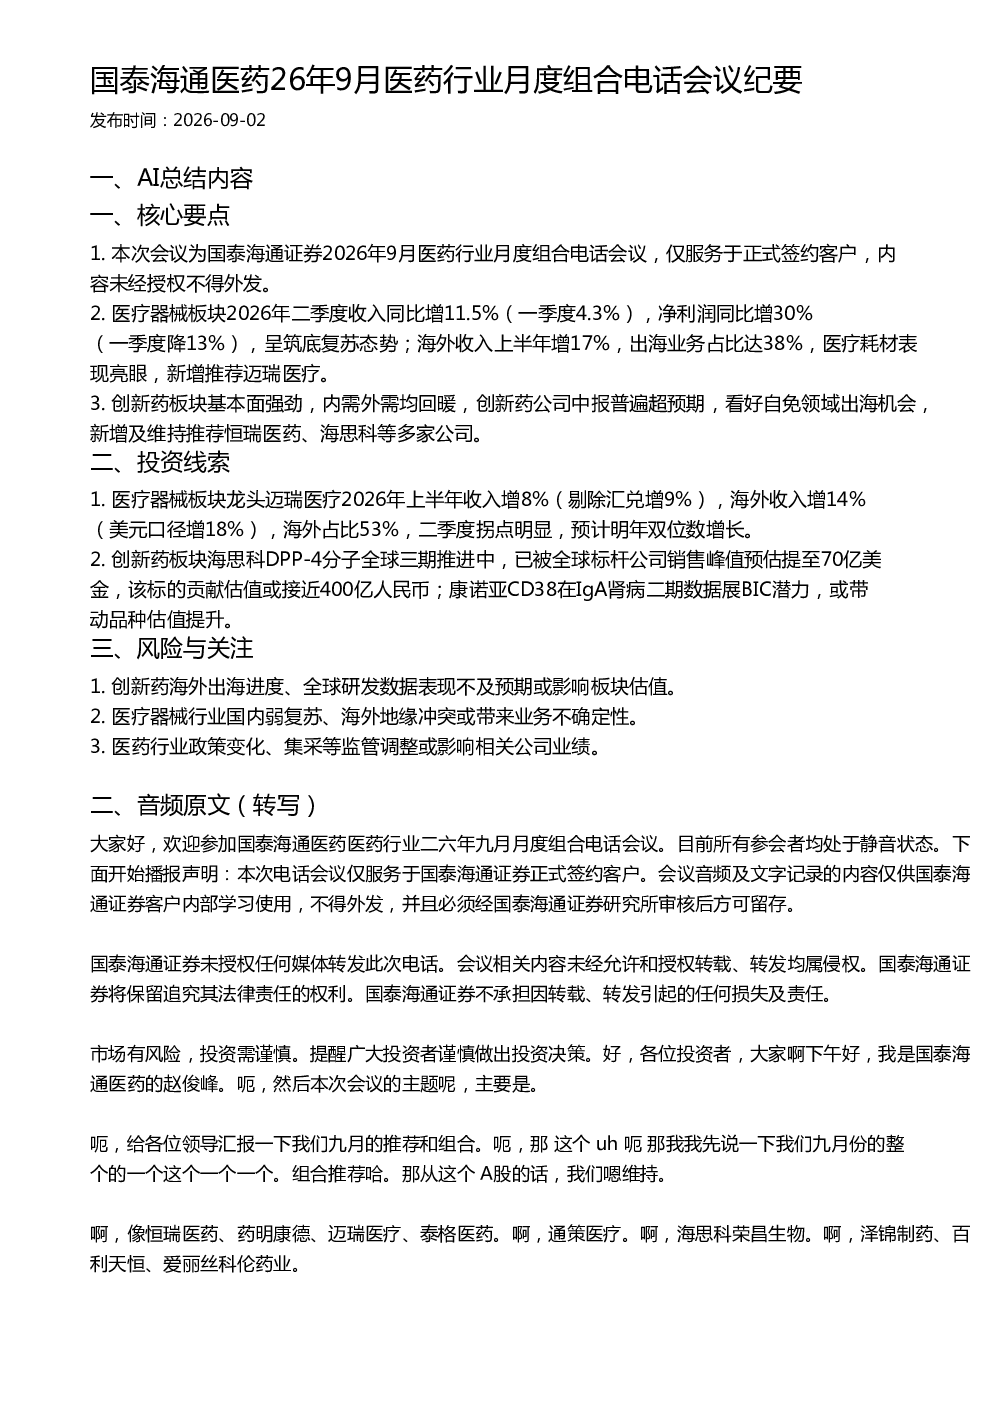
本次会议为国泰海通证券2026年9月医药行业月度组合电话会议,主要分析了医疗器械和创新药板块。医疗器械板块2026年二季度收入同比增11.5%,净利润同比增30%,呈现筑底复苏态势,海外收入上半年增17%,出海业务占比达38%。创新药板块基本面强劲,中报普遍超预期,内外需均回暖,看好自免领域出海机会。会议新增推荐迈瑞医疗,并维持推荐恒瑞医药、海思科等多家公司。
报告对医疗器械板块的发展趋势有何分析?
报告指出医疗器械板块整体处于筑底回升阶段,海外市场是主要增长动力。2026年二季度收入同比增11.5%,净利润同比增30%。海外收入上半年增长17%,出海业务占比达38%,其中低质耗材出海占比最高。细分板块中,医疗耗材和体外诊断表现亮眼,二季度收入增速分别为13%和6%,净利润增长分别为21%和180%。龙头公司如迈瑞医疗海外市场表现强劲,上半年增长14%,海外占比达53%。
报告重点分析了哪些医药细分赛道?
报告重点分析了医疗器械和创新药板块。医疗器械方面,关注整体复苏态势和海外市场表现,细分板块包括医疗设备、医疗耗材和体外诊断,其中医疗耗材和体外诊断增长显著。创新药方面,关注基本面强劲和出海趋势变化,特别是自免领域出海机会,看好恒瑞医药、海思科等公司。报告新增推荐迈瑞医疗,并维持推荐多家创新药公司。
报告对当前医药市场现状有何判断?
报告判断医疗器械板块处于筑底回升阶段,海外市场驱动增长,国内市场呈现弱复苏态势。创新药板块基本面强劲,内需外需均回暖,非肿瘤管线尤其是自免领域出海增多。整体来看,医药行业受益于海外市场拓展和国内需求回暖,但同时也面临政策变化、集采等监管调整带来的不确定性。
报告提示了哪些投资风险?
报告提示的主要风险包括创新药海外出海进度和全球研发数据表现不及预期,可能影响板块估值。医疗器械行业面临国内弱复苏和海外地缘冲突带来的业务不确定性。此外,医药行业政策变化、集采等监管调整也可能影响相关公司业绩。这些风险因素需引起投资者关注,谨慎评估投资决策。