猜你想问
美伊冲突对化工行业有哪些影响?
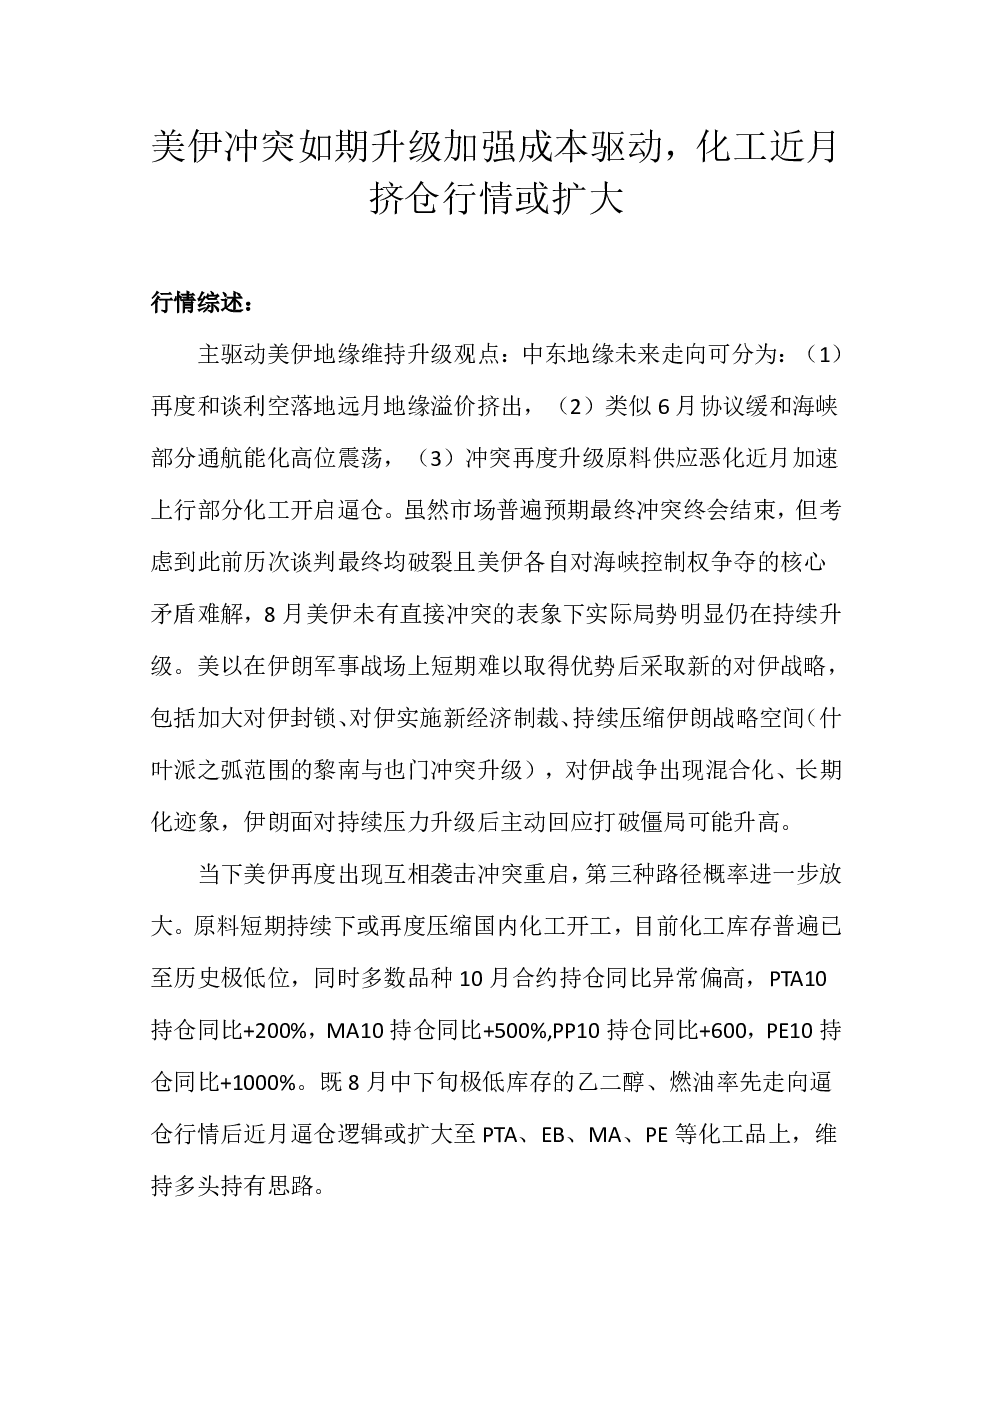
美伊冲突加剧成本驱动,化工品供应恶化或引发近月逼仓。当前市场预期冲突虽将结束,但核心矛盾难解,8月虽无直接冲突,实际局势仍在升级。美以采取新对伊战略,加大封锁和经济制裁,压缩伊朗战略空间,对伊战争出现混合化、长期化迹象。化工库存普遍极低,多数品种10月合约持仓同比异常偏高,乙二醇、燃油率先逼仓后,近月逼仓逻辑可能扩展至PTA、EB、MA、PE等化工品。
化工行业未来发展趋势如何?
化工行业未来发展趋势受地缘冲突影响显著。中东地缘冲突未来走向有三种可能:再度和谈导致地缘溢价挤出;类似6月协议缓和海峡通航导致能化高位震荡;冲突再度升级导致原料供应恶化近月加速上行,部分化工开启逼仓。当前市场预期冲突终将结束,但美伊核心矛盾难解,美以采取新对伊战略,包括加大封锁、新经济制裁、压缩伊朗战略空间,对伊战争出现混合化、长期化迹象。化工库存普遍极低,多数品种10月合约持仓同比异常偏高,逼仓逻辑可能扩展至PTA、EB、MA、PE等化工品。
报告中重点分析了哪些化工品种?
报告中重点分析了原油、PX、PTA、乙二醇、纯苯、苯乙烯、合成橡胶、天然橡胶、甲醇、PP、塑料等化工品种。原油方面,中东地缘冲突主导能化方向,美伊局势持续升级,海峡封锁下原油库存继续回落,低库存放大地缘溢价驱动。PX方面,低库存放大地缘冲突升级下的成本驱动,PX供需偏中性,下游PTA开工提升,海外供应端亚洲PX产量低位,成品油裂解价差高位支撑PX。PTA方面,地缘升级成本驱动叠加潜在挤仓驱动,PTA供需环比走弱但仍去库,需求端聚酯开工低于往年同期,供应端开工预期提负但同比低位,社库延续去库至历史极值,近月10合约持仓异常偏高,逼仓逻辑可能扩展至PTA。乙二醇方面,地缘升级下近月逼仓驱动持续,短期有望持续创新高,港口库存周环比再去库至历史新低,主要原因是海峡封锁下进口缺失,国内供应无法弥补,10合约34万手异常高位持仓,基差超1200+元/吨,逼仓逻辑坚挺。纯苯方面,地缘冲突升级下的成本驱动为主,极低库放大向上弹性,纯苯供需偏紧,供应端开工回升但同比低位,美韩价差高位分流韩国货源,进口低位状态延续,港口库存同比接近历史低位极值。苯乙烯方面,地缘冲突升级下的成本驱动为主,极低库放大向上弹性,苯乙烯供需两弱但未来有望收紧,需求端国内下游切换至旺季补库预期,供应端利润偏低压制开工回升,港口延续去库至历史同期最低水平。合成橡胶方面,合成胶供需矛盾不强,以丁二烯低库容放大地缘溢价带来的强势成本驱动为主,丁二烯国内装置负荷较低且海外装置负荷有再度降负风险,港口库存延续去库至2.8万吨,低库容是最大支撑因素。天然橡胶方面,天胶产区季节性旺季下暂无基本面矛盾,供应端季节性旺季,终端轮胎开工偏低维持刚需,青岛库存季节性缓慢去库但同比水平不低,未来有累库预期,短期大幅上下驱动不强。甲醇方面,甲醇主要矛盾是美伊地缘冲突升级下进口缺失后供应大幅收缩带来的上行驱动,国内供需变化有限,主要是对进口预期的交易,港口库存持平上期但同比低位,未来难有累库预期。PP方面,聚烯烃供需缩紧叠加成本上行,成本端美伊地缘升级驱动原料端原油丙烯丙烷大涨推高成本,PP国内开工仍是同比历史最低,需求端下游原料库存较低,9月旺季开启后有主动补库需求,港口库存未见大幅去库。塑料方面,聚烯烃供需缩紧叠加成本上行,成本端美伊地缘升级驱动原料端原油丙烯丙烷大涨推高成本,塑料国内开工同比偏低,进口始终偏低,需求端下游面临淡旺季切换,9月中旬后有望开启主动补库,自身库存延续去库至28.1万吨,同比偏低给予支撑。
当前化工市场现状如何判断?
当前化工市场现状受地缘冲突影响显著,市场预期冲突虽将结束,但核心矛盾难解,8月虽无直接冲突,实际局势仍在升级。美以采取新对伊战略,包括加大封锁、新经济制裁、压缩伊朗战略空间,对伊战争出现混合化、长期化迹象。化工库存普遍极低,多数品种10月合约持仓同比异常偏高,乙二醇、燃油率先逼仓后,近月逼仓逻辑可能扩展至PTA、EB、MA、PE等化工品。原油库存继续回落,低库存放大地缘溢价驱动。PX供需偏中性,成品油裂解价差高位支撑PX。PTA供需环比走弱但仍去库,社库延续去库至历史极值。乙二醇港口库存周环比再去库至历史新低,主要原因是海峡封锁下进口缺失。纯苯供需偏紧,港口库存同比接近历史低位极值。苯乙烯供需两弱但未来有望收紧,港口延续去库至历史同期最低水平。合成橡胶港口库存延续去库至2.8万吨,低库容是最大支撑因素。天然橡胶产区季节性旺季,青岛库存季节性缓慢去库但同比水平不低。甲醇港口库存持平上期但同比低位。PP国内开工仍是同比历史最低,港口库存未见大幅去库。塑料国内开工同比偏低,自身库存延续去库至28.1万吨。总体来看,化工市场受地缘冲突影响显著,供应端受限,库存极低,多数品种价格表现强势。
报告中提示哪些风险?
报告中提示的主要风险包括地缘冲突持续升级带来的不确定性。中东地缘冲突未来走向存在三种可能:再度和谈导致地缘溢价挤出;类似6月协议缓和海峡通航导致能化高位震荡;冲突再度升级导致原料供应恶化近月加速上行,部分化工开启逼仓。当前市场预期冲突终将结束,但美伊核心矛盾难解,美以采取新对伊战略,包括加大封锁、新经济制裁、压缩伊朗战略空间,对伊战争出现混合化、长期化迹象。此外,化工库存普遍极低,多数品种10月合约持仓同比异常偏高,乙二醇、燃油率先逼仓后,近月逼仓逻辑可能扩展至PTA、EB、MA、PE等化工品。市场需关注地缘冲突走向、美伊关系发展、化工库存变化及品种持仓情况,以规避潜在风险。