猜你想问
骑士乳业2026H1业绩表现如何?
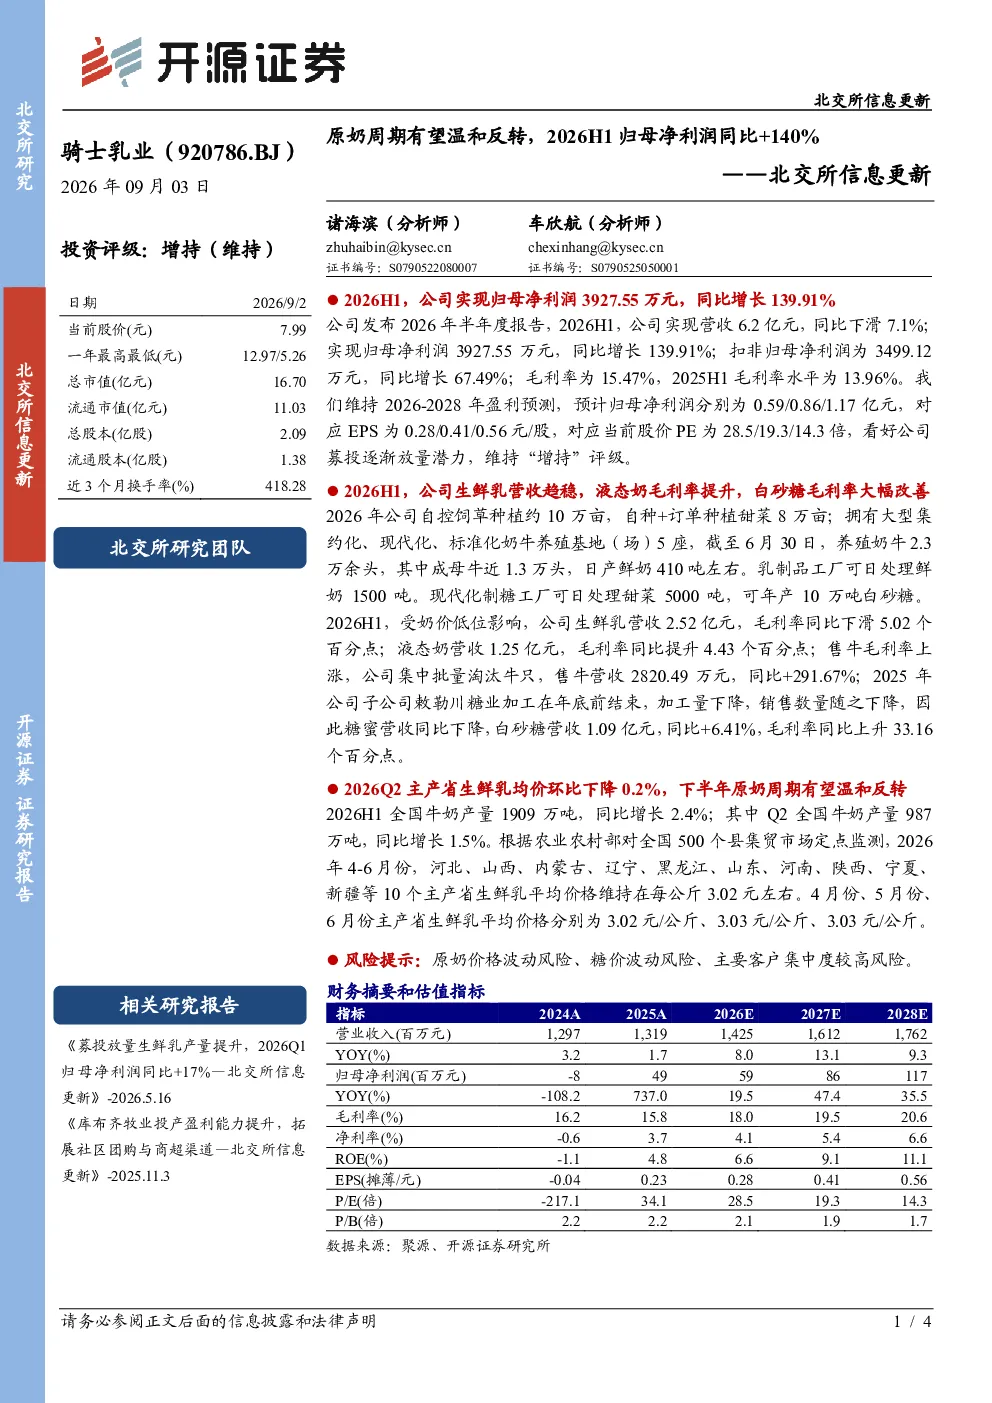
骑士乳业2026年半年度实现营收6.2亿元,同比下滑7.1%;归母净利润3927.55万元,同比增长139.91%;扣非归母净利润3499.12万元,同比增长67.49%。毛利率较2025H1提升,预计未来三年归母净利润将稳步增长。
乳制品行业发展趋势如何?
2026H1全国牛奶产量同比增长2.4%,主产省生鲜乳平均价格维持在每公斤3.02元左右。下半年原奶周期有望温和反转,乳制品行业整体保持稳定增长,企业通过产品结构优化和成本控制提升盈利能力。
骑士乳业报告重点分析了哪些方面?
报告重点分析了骑士乳业分产品业绩表现,生鲜乳受奶价影响毛利率下滑,液态奶毛利率提升;售牛和白糖业务营收增长显著。同时关注募投项目放量潜力及原奶市场周期变化对公司业绩的影响。
当前乳制品市场现状如何?
全国牛奶产量持续增长,但价格波动较大。乳制品企业面临成本压力,通过集中淘汰牛只、优化产品结构等方式应对。下半年原奶价格有望温和上涨,市场整体保持供需平衡态势。
骑士乳业投资需注意哪些风险?
主要风险包括原奶价格波动、糖价波动以及主要客户集中度较高。原奶成本占比较高,价格波动直接影响盈利水平;糖业业务受市场供需影响较大;客户集中度需关注长期合作稳定性。
你可能感兴趣
骑士乳业:北交所信息更新:乳业三期扩产、奶粉业务高增,2023年归母净利润增长35%
食品饮料开源证券2024-03-01
北交所信息更新:2026H1归母净利润+36%、原丝营收+16.84%,年产15万吨项目陆续投产
开源证券2026-08-12
2021Q1业绩预告归母净利润同比增长130%-140%,黄金珠宝消费复苏强劲
商贸零售东吴证券2021-04-15
2026年一季报点评受益于期货市场活跃度提升,归母净利润同比增长近140%
东吴证券2026-04-20
平台优势明显,归母净利润同比高速增长140%
医药生物中泰证券2020-10-28
2020年中报点评:Q2扣非归母净利润同比增长140%,毛利率连续两个季度持续改善
交通运输长城证券2020-08-27
2026年中报点评:2026H1归母净利润同比+20%,看好新产能释放与高端市场布局
东吴证券2026-08-10
2026年中报点评:行业产品激烈竞价情况有所缓和,2026H1归母净利润同比明显修复
东吴证券2026-08-23
2026H1实现归母净利润2.49亿元,同比+167.92%
轻工制造国盛证券2026-08-20
北交所信息更新:凉味剂新增产能释放,2026H1归母净利润同比+37%
开源证券2026-08-26