猜你想问
这份研报的核心内容是什么?
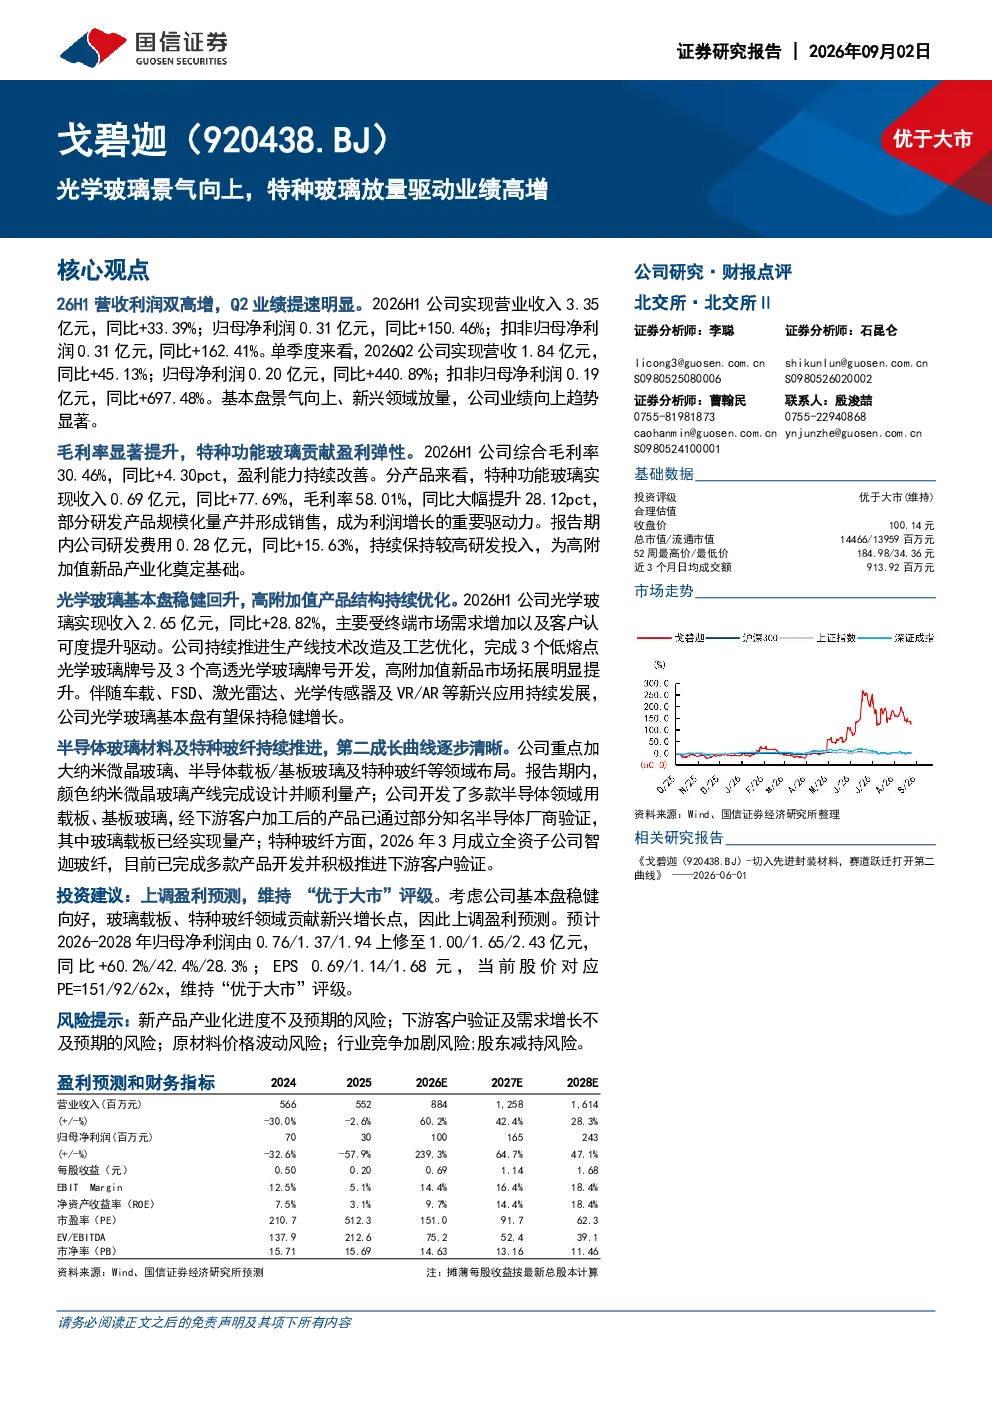
这份研报指出公司2026H1营收3.35亿元(同比+33.39%),归母净利润0.31亿元(同比+150.46%),Q2业绩提速明显,单季度营收1.84亿元(同比+45.13%),归母净利润0.20亿元(同比+440.89%)。业绩向上趋势主要得益于光学玻璃景气度提升和特种玻璃放量,特种功能玻璃收入0.69亿元(同比+77.69%),毛利率58.01%(同比+28.12pct)。研发费用0.28亿元(同比+15.63%),持续保持较高投入。光学玻璃收入2.65亿元(同比+28.82%),高附加值新品市场拓展明显。特种玻璃材料及特种玻纤持续推进,纳米微晶玻璃、半导体载板/基板玻璃及特种玻纤产品开发取得进展。
光学玻璃行业发展趋势如何?
光学玻璃行业景气度提升明显,特种玻璃产品放量驱动业绩高增。公司特种功能玻璃收入增长77.69%,毛利率达58.01%。行业高附加值产品结构持续优化,纳米微晶玻璃、半导体载板/基板玻璃及特种玻纤产品开发取得进展。第二成长曲线逐步清晰,玻璃载板、特种玻纤等领域贡献新兴增长点,行业竞争加剧但创新驱动发展,未来市场空间广阔。
研报重点分析了哪些方向?
研报重点分析了公司业绩高增驱动因素,包括光学玻璃景气度提升和特种玻璃放量。报告详细拆解了公司2026H1营收、净利润、毛利率等关键数据,特种功能玻璃收入及毛利率增长显著。同时分析了研发投入、高附加值新品市场拓展、特种玻璃材料及特种玻纤推进情况。此外,报告还梳理了公司基本盘稳健回升、高附加值产品结构持续优化、第二成长曲线逐步清晰的结论,上调了盈利预测。
当前市场对光学玻璃行业的现状判断是什么?
当前市场对光学玻璃行业呈现积极判断,行业景气度显著提升,特种玻璃产品需求增长强劲。公司业绩高增印证了行业发展趋势向好,高附加值产品结构优化是行业重要发展方向。纳米微晶玻璃、半导体载板/基板玻璃及特种玻纤等新兴领域快速发展,为行业带来新的增长动力。尽管存在行业竞争加剧等风险,但技术创新和产品升级仍是行业核心驱动力。
研报提到了哪些风险提示?
研报提示了多项风险:新产品产业化进度不及预期可能导致业绩增长放缓;下游客户验证及需求增长不及预期可能影响销售;原材料价格波动可能侵蚀利润空间;行业竞争加剧可能压缩市场份额;股东减持可能影响股权结构。这些风险需持续关注,需结合公司执行力和行业动态综合评估。