猜你想问
这份研报的核心内容是什么?
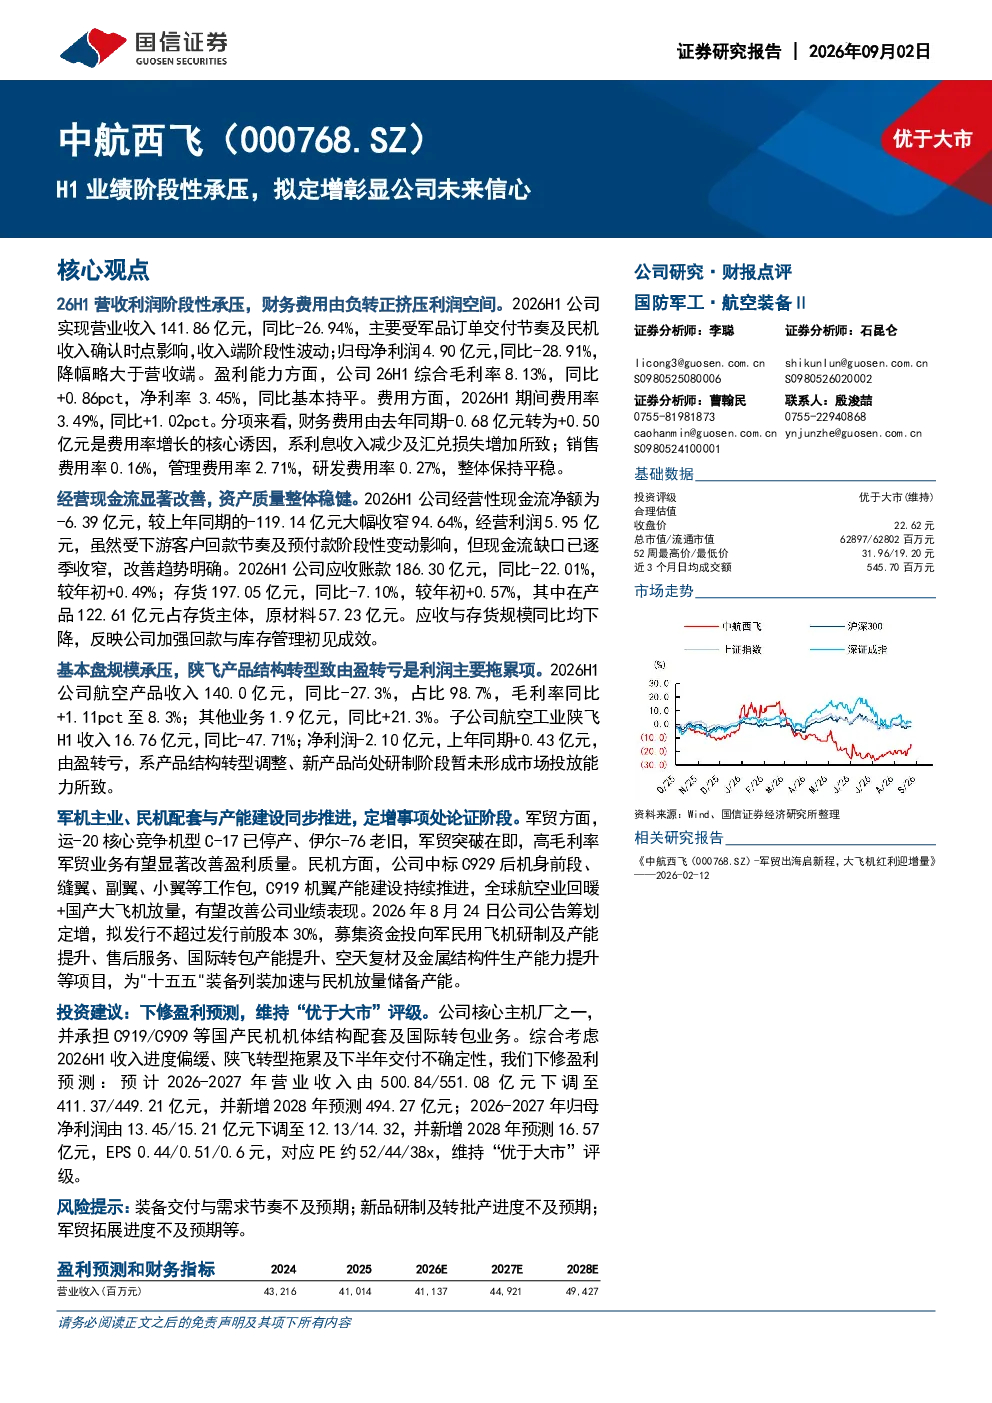
报告指出公司2026H1营收利润阶段性承压,主要受军品订单交付节奏及民机收入确认时点影响,财务费用由负转正挤压利润空间。但公司拟增彰显未来信心,军机主业、民机配套与产能建设同步推进。营收141.86亿元,同比-26.94%;归母净利润4.90亿元,同比-28.91%。综合毛利率8.13%,同比+0.86pct;净利率3.45%,同比基本持平。期间费用率3.49%,同比+1.02pct,主要因财务费用由-0.68亿元转为+0.50亿元。经营现金流净额-6.39亿元,较上年同期大幅收窄94.64%。应收账款186.30亿元,同比-22.01%;存货197.05亿元,同比-7.10%。航空产品收入140.0亿元,同比-27.3%;子公司陕飞H1净利润-2.10亿元,由盈转亏。
航空行业的发展趋势如何?
航空行业目前面临军品订单交付节奏及民机收入确认时点的挑战,但整体仍展现发展潜力。公司军机主业、民机配套与产能建设同步推进,显示行业在产品多元化与产能扩张方面的持续投入。财务费用由负转正对利润有一定影响,但公司拟增彰显对未来发展的信心,反映行业在资本层面的支持。综合毛利率与净利率表现稳定,说明行业在成本控制与盈利能力方面具备一定韧性。但经营现金流大幅收窄需关注,显示行业在资金周转方面可能面临压力。
研报重点分析了哪些方向?
研报重点分析了公司2026H1的业绩表现,特别是营收利润的阶段性承压情况,及其背后的原因如军品订单交付节奏和民机收入确认时点。同时,报告关注了财务费用由负转正对利润的影响,以及公司通过拟增彰显的未来发展信心。此外,报告还分析了公司的盈利能力、费用结构、经营现金流、资产质量及基本盘情况,包括航空产品收入、子公司陕飞的经营状况等,全面评估了公司的财务健康与未来潜力。
当前航空市场的现状如何判断?
当前航空市场呈现阶段性承压态势,主要表现在军品订单交付节奏放缓和民机收入确认时点的影响,导致部分企业营收利润下滑。财务费用由负转正成为普遍挑战,增加了企业盈利压力。尽管如此,行业在军机主业、民机配套与产能建设方面仍保持同步推进,显示市场对未来发展的信心。综合毛利率与净利率的稳定,以及公司在资本层面的支持,表明市场具备一定韧性。但经营现金流的大幅收窄需警惕,可能反映出市场在资金周转方面存在潜在风险。
研报提示了哪些风险?
研报提示的主要风险包括装备交付与需求节奏不及预期,可能导致公司业绩进一步承压;新品研制及转批产进度不及预期,可能影响公司产品线的拓展与市场竞争力;军贸拓展进度不及预期,可能影响公司海外市场的发展。此外,财务费用由负转正增加了盈利压力,经营现金流大幅收窄也需关注,可能影响公司的资金链安全。这些风险需投资者密切关注,以评估公司未来的发展前景。