猜你想问
这份航运日报的核心内容是什么?
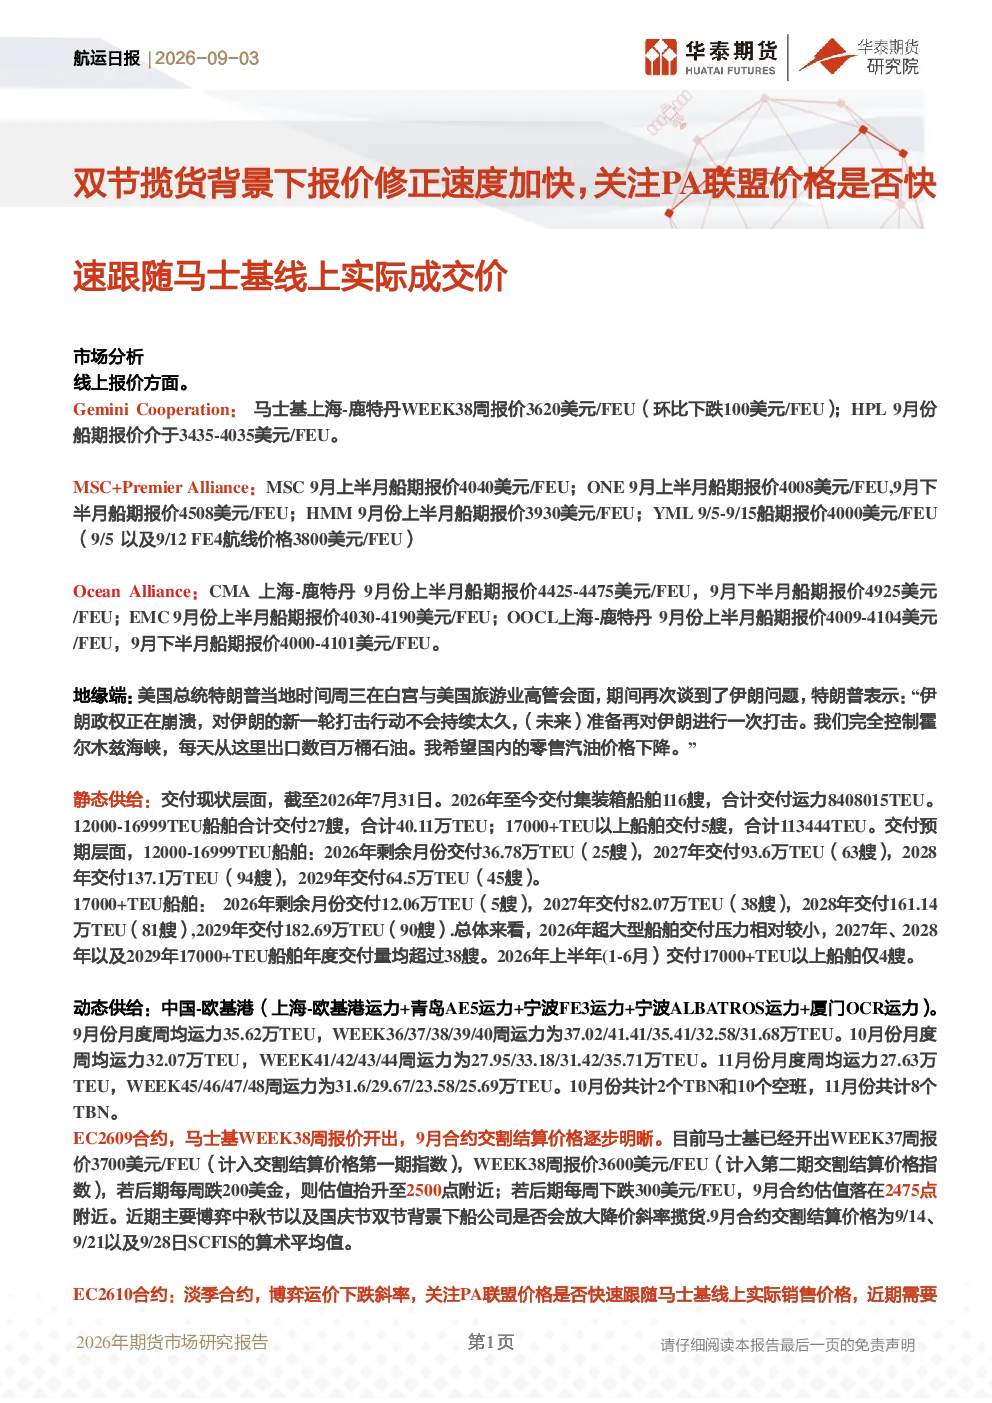
这份航运日报主要分析了双节揽货背景下航运市场的报价修正速度,特别关注了PA联盟价格是否快速跟随马士基线上实际成交价的变化。报告详细对比了主要船公司的报价情况,包括马士基、MSC、ONE、HMM、YML等,以及Ocean Alliance、EMC、OOCL等联盟的报价动态。同时,还探讨了地缘政治因素对市场的影响,以及船舶交付现状和预期对供给端的影响。此外,报告还分析了EC2609、EC2610、EC2611及EC2612合约的估值和套利机会,并对持仓、收盘价格以及SCFI价格进行了梳理。最后,提出了多11月合约空10月合约以及多12月合约空10月合约的套利策略。
航运行业未来发展趋势如何?
航运行业未来发展趋势受多方面因素影响。从供给端看,新船交付量持续增加,特别是大型船舶交付量显著提升,将长期对运力供给形成压力。需求端方面,全球贸易格局变化、地缘政治风险以及经济周期波动都会影响航运需求。此外,数字化、智能化技术正在逐步改变航运运营模式,提高效率并降低成本。环保法规的日益严格也促使航运企业加速向绿色低碳转型。综合来看,航运行业未来将面临更激烈的竞争,企业需要通过技术创新和模式优化来提升竞争力。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:首先,对主要船公司和航运联盟的报价进行了详细对比,揭示了双节揽货背景下报价修正的速度和趋势。其次,深入探讨了PA联盟价格是否以及如何跟随马士基线上实际成交价的变化,这是市场关注的焦点之一。再次,对EC2609、EC2610、EC2611及EC2612合约的估值和套利机会进行了分析,为投资者提供了操作思路。此外,报告还梳理了持仓、收盘价格以及SCFI价格等关键数据,并提出了多11月合约空10月合约以及多12月合约空10月合约的套利策略。最后,对船舶交付现状和预期进行了分析,评估了供给端对市场的影响。
当前航运市场现状如何判断?
当前航运市场现状呈现复杂性。一方面,双节揽货背景下,船公司报价修正速度加快,显示出市场对运力的竞争加剧。另一方面,PA联盟价格是否快速跟随马士基线上实际成交价仍存在不确定性,这反映了市场博弈的激烈程度。从供需角度看,新船交付量持续增加,运力供给充足,但全球贸易复苏缓慢,需求增长乏力,导致运价承压。此外,地缘政治风险也对市场情绪产生影响。总体而言,航运市场目前处于供大于求的状态,运价面临下行压力,但短期内仍受季节性因素和博弈行为影响而波动。
研报提示哪些风险?
研报提示的主要风险包括:首先,地缘政治风险可能对航运市场造成冲击,例如霍尔木兹海峡等关键通道的安全问题,以及主要国家间的政治摩擦可能引发的贸易保护主义措施。其次,船舶交付量持续增加可能加剧运力过剩,导致运价进一步下跌。再次,全球经济复苏不确定性增加,可能影响航运需求增长。此外,环保法规的日益严格可能增加航运企业的运营成本,对盈利能力构成压力。最后,航运指数期货市场波动较大,投资者在操作时需注意市场风险。这些因素都可能对航运市场产生不利影响,需密切关注。