猜你想问
双硅价格近期走势如何?
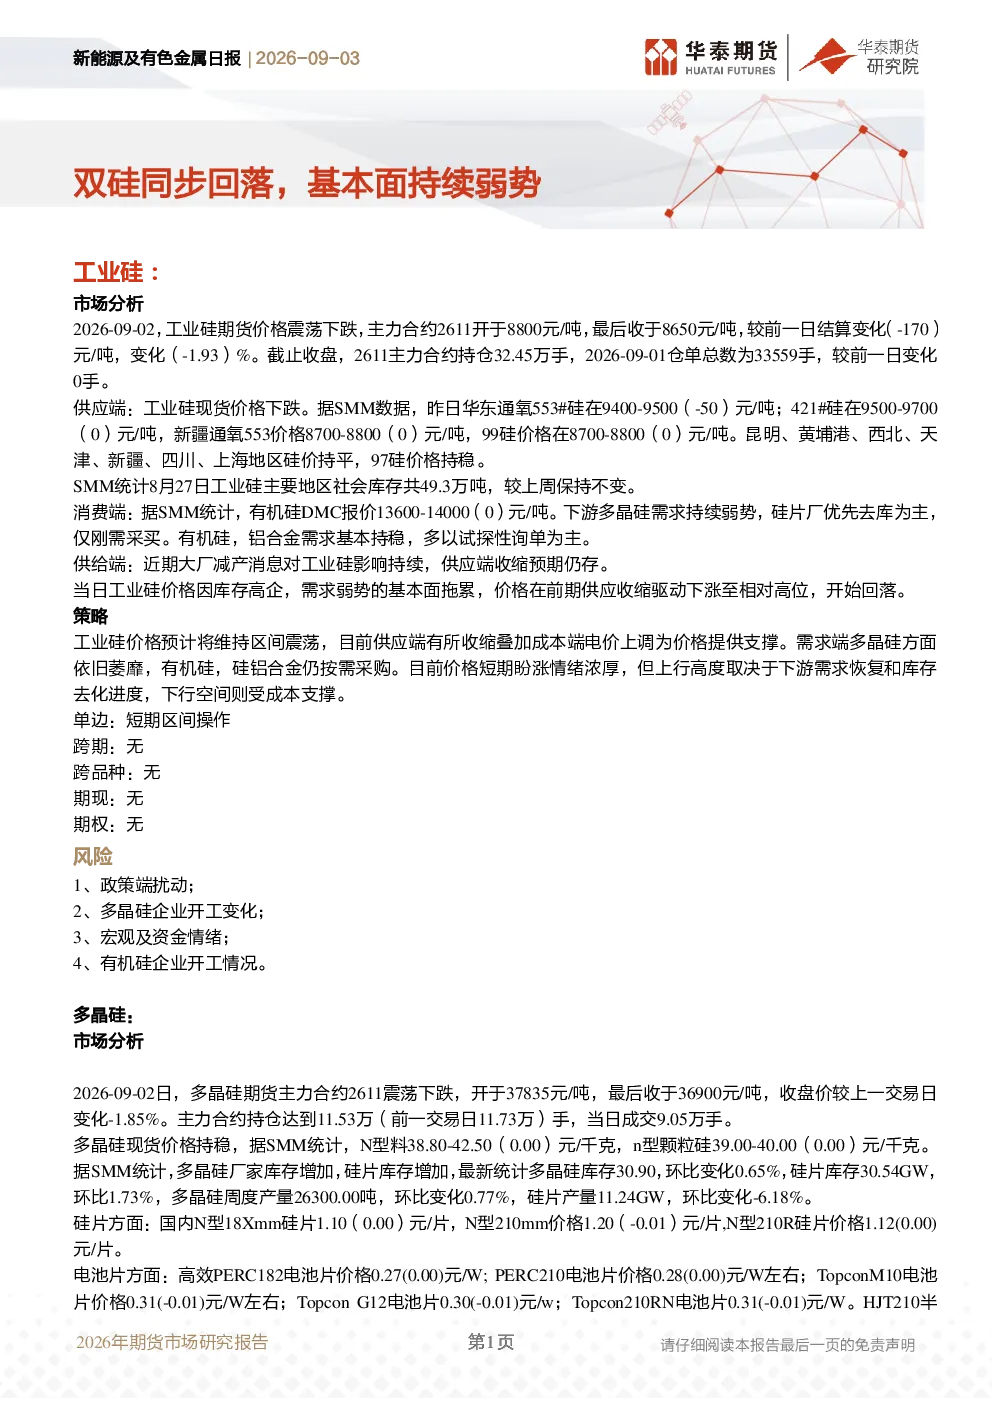
2026年9月2日,工业硅期货主力合约2611震荡下跌,收于8650元/吨,跌幅1.93%。现货价格下跌,华东通氧553#硅价格9400-9500元/吨,421#硅价格9500-9700元/吨,新疆通氧553价格8700-8800元/吨,99硅价格8700-8800元/吨。多晶硅期货主力合约2611震荡下跌,收于36900元/吨,跌幅1.85%。现货价格持稳,N型料38.80-42.50元/千克,n型颗粒硅39.00-40.00元/千克。供应端,大厂减产消息持续,需求端,多晶硅需求弱势,有机硅、铝合金需求持稳但多为试探性询单。价格在政策预期降温与现货成交不畅下回落,基本面供强需弱,库存高位去化艰难。
工业硅和多晶硅的行业发展趋势是什么?
工业硅供应端存在大厂减产预期,但下游需求恢复和库存去化进度决定价格走势。多晶硅基本面供强需弱,库存高位去化艰难,短期维持弱势震荡,中长期关注能耗新标效果。多晶硅需求弱势,有机硅、铝合金需求持稳但多为试探性询单。供应收缩和成本端电价上调提供支撑,但下游需求恢复和库存去化进度决定上行高度,成本支撑决定下行空间。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的市场分析、供需分析、价格走势及策略。工业硅方面关注期货现货价格、社会库存、供应端减产预期及需求端变化。多晶硅方面关注期货现货价格、库存变化、硅片及电池片价格、组件价格、供需博弈情况及政策影响。供应端存在大厂减产预期,需求端多晶硅需求弱势,有机硅、铝合金需求持稳但多为试探性询单。价格在政策预期降温与现货成交不畅下回落,基本面供强需弱,库存高位去化艰难。
当前双硅市场现状如何判断?
当前工业硅期货现货价格均震荡下跌,社会库存保持不变,供应端存在大厂减产预期,需求端多晶硅需求弱势,有机硅、铝合金需求持稳但多为试探性询单。多晶硅期货现货价格持稳,但库存增加,硅片库存环比上升,基本面供强需弱,库存高位去化艰难,价格在政策预期降温与现货成交不畅下回落。供应收缩和成本端电价上调提供支撑,但下游需求恢复和库存去化进度决定上行高度,成本支撑决定下行空间。
研报提示了哪些风险?
研报提示的风险包括政策端扰动、多晶硅企业开工变化、宏观及资金情绪、有机硅企业开工情况、供需博弈情况、资金情绪影响、政策扰动影响、中东地区战争对海外光伏需求影响。工业硅方面关注政策端扰动、多晶硅企业开工变化、宏观及资金情绪、有机硅企业开工情况。多晶硅方面关注供需博弈情况、资金情绪影响、政策扰动影响、中东地区战争对海外光伏需求影响。供应收缩和成本端电价上调提供支撑,但下游需求恢复和库存去化进度决定上行高度,成本支撑决定下行空间。