猜你想问
双硅市场最新行情如何?
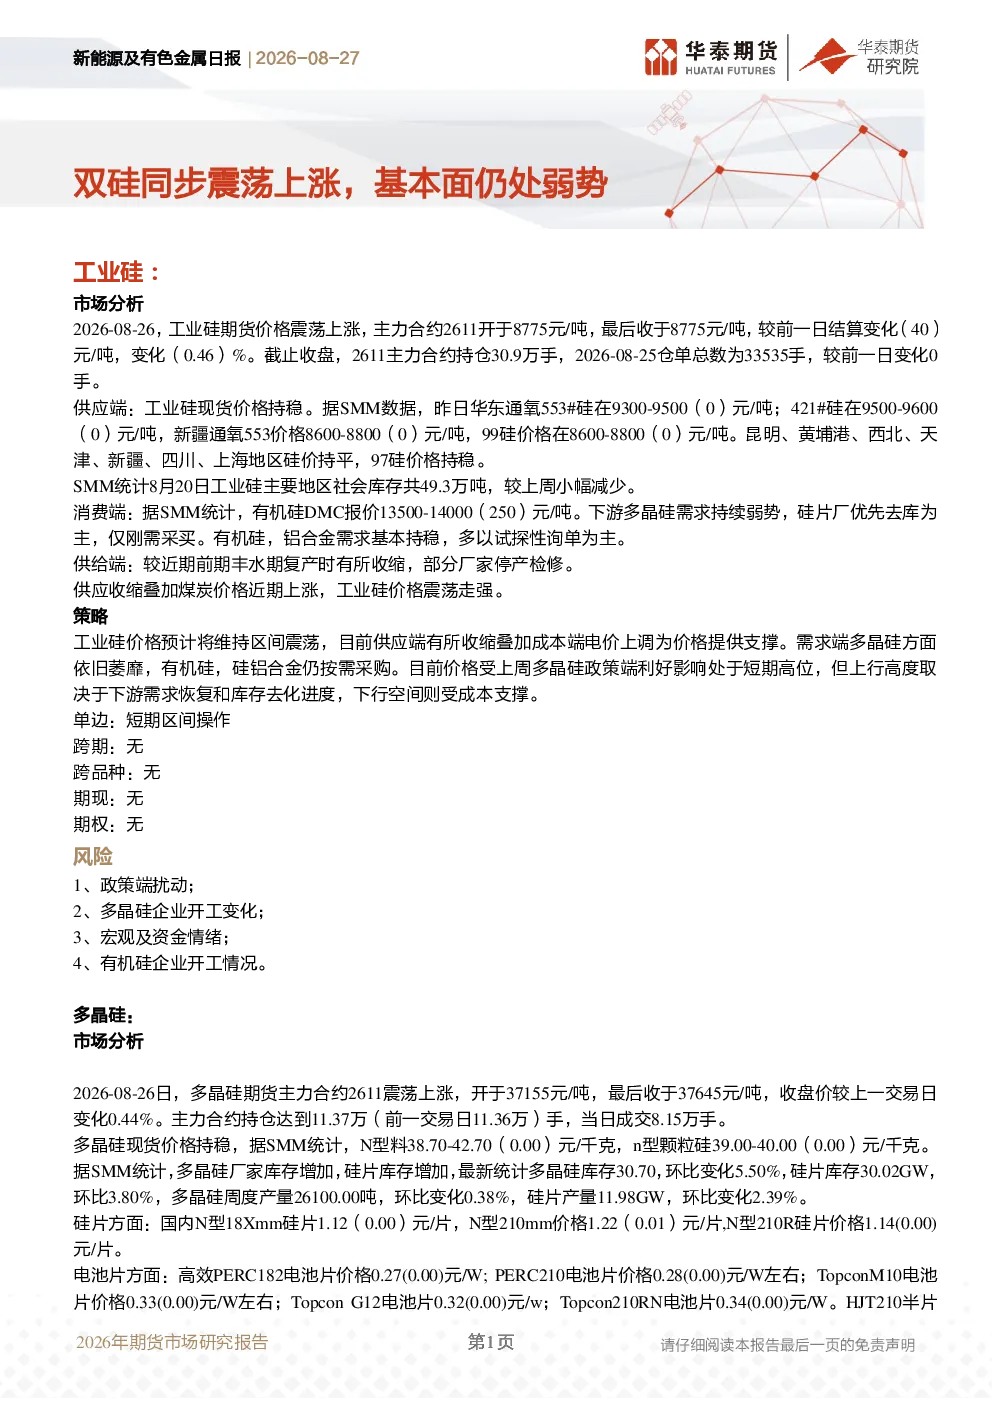
2026年8月26日,工业硅期货主力合约2611震荡上涨,收于8775元/吨,持仓30.9万手,仓单33535手。现货价格持稳,华东通氧553#硅9300-9500元/吨,421#硅9500-9600元/吨,新疆通氧553价格8600-8800元/吨,99硅价格8600-8800元/吨。多晶硅期货主力合约2611同样震荡上涨,收于37645元/吨,持仓11.37万手。N型料38.70-42.70元/千克,n型颗粒硅39.00-40.00元/千克。供应端部分厂家停产检修,煤炭价格上涨支撑价格,但需求端多晶硅持续弱势,有机硅、铝合金需求基本持稳。库存方面,多晶硅库存增加至30.70万吨,硅片库存30.02GW,社会库存49.3万吨小幅减少。价格短期高位震荡,上行高度取决于需求恢复和库存去化,下行空间受成本支撑。
工业硅和 多晶硅未来发展趋势怎样?
工业硅和 多晶硅市场目前处于供需博弈阶段。工业硅方面,供应端部分厂家停产检修,供应收缩叠加煤炭价格上涨,支撑价格震荡走强。但需求端多晶硅需求持续弱势,有机硅、铝合金需求基本持稳,整体基本面仍处弱势。多晶硅市场供强需弱,库存高位去化艰难,价格缺乏持续上涨驱动。政策预期与弱现实下持续博弈,前期涨价预期冷却,价格预计维持弱势震荡。中长期需关注能耗新标对产能出清的实际效果。
本报告重点分析了哪些方面?
本报告重点分析了工业硅和多晶硅的市场现状及发展趋势。工业硅方面,分析了期货价格、现货价格、社会库存、供应端检修情况、消费端需求情况以及成本端支撑因素。多晶硅方面,分析了期货价格、现货价格、库存与产量变化、硅片及电池片价格、组件价格等。同时,报告还提出了短期和长期的投资策略,短期预计区间震荡,长期维持弱势震荡,并提示了政策端扰动、多晶硅企业开工变化、宏观及资金情绪、有机硅企业开工情况等风险因素。
当前双硅市场处于什么状态?
当前双硅市场处于供需博弈状态,价格短期高位震荡,基本面仍处弱势。工业硅方面,供应端部分厂家停产检修,供应收缩叠加煤炭价格上涨,支撑价格震荡走强。但需求端多晶硅需求持续弱势,有机硅、铝合金需求基本持稳。多晶硅市场供强需弱,库存高位去化艰难,价格缺乏持续上涨驱动。政策预期与弱现实下持续博弈,前期涨价预期冷却,价格预计维持弱势震荡。库存方面,多晶硅库存增加至30.70万吨,硅片库存30.02GW,社会库存49.3万吨小幅减少。价格短期高位震荡,上行高度取决于需求恢复和库存去化,下行空间受成本支撑。
本报告提示了哪些风险?
本报告提示了多项风险因素。工业硅方面,政策端扰动可能影响市场预期;多晶硅企业开工变化可能影响供应端平衡;宏观及资金情绪波动可能影响市场信心;有机硅企业开工情况可能影响下游需求。此外,中东地区战争可能对海外光伏需求产生影响,进而影响多晶硅市场。这些因素均可能导致市场波动,需密切关注。供需博弈情况、资金情绪影响、政策扰动影响等也是需关注的重点风险。