猜你想问
黄金珠宝和金矿哪个投资机会更好?
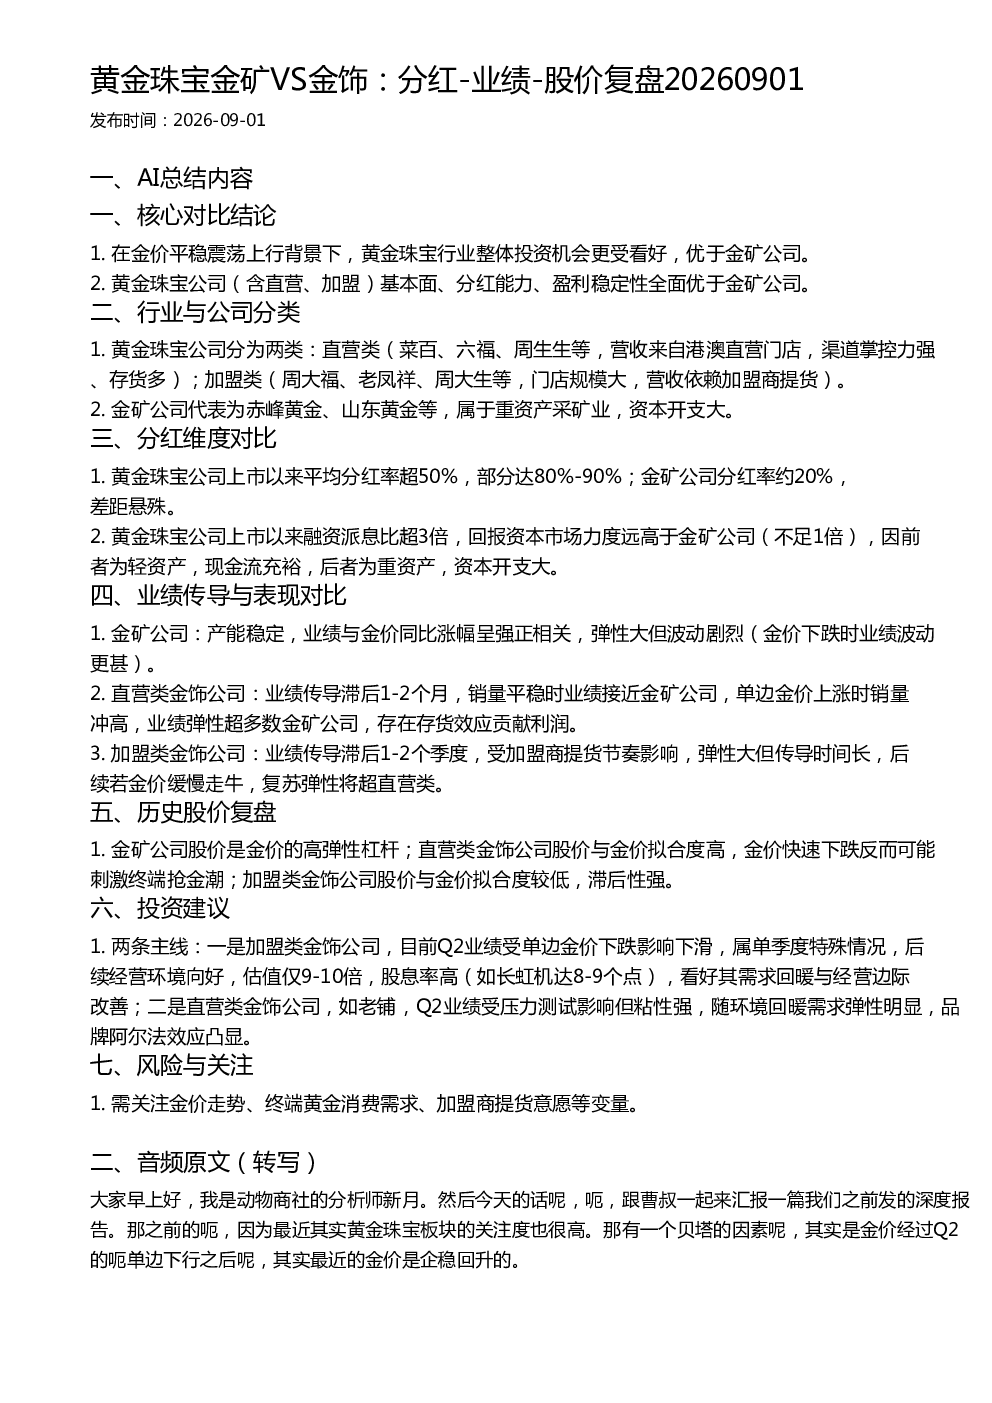
在金价平稳震荡上行背景下,黄金珠宝行业整体投资机会更受看好,优于金矿公司。黄金珠宝公司(含直营、加盟)基本面、分红能力、盈利稳定性全面优于金矿公司。黄金珠宝公司分为直营类(菜百、六福、周生生等)和加盟类(周大福、老凤祥、周大生等),两者在营收模式、渠道掌控力、存货管理等方面存在差异。金矿公司如赤峰黄金、山东黄金等属于重资产采矿业,资本开支大,业绩与金价同比涨幅呈强正相关,但波动剧烈。黄金珠宝公司上市以来平均分红率超50%,融资派息比超3倍,回报资本市场力度远高于分红率约20%的金矿公司。直营类金饰公司业绩传导滞后1-2个月,单边金价上涨时销量冲高,业绩弹性超多数金矿公司,存在存货效应贡献利润。加盟类金饰公司业绩传导滞后1-2个季度,弹性大但传导时间长,若金价缓慢走牛,复苏弹性将超直营类。黄金珠宝行业整体投资机会更受看好,但需关注金价走势、终端黄金消费需求、加盟商提货意愿等变量。
黄金珠宝行业的发展趋势如何?
黄金珠宝行业分为直营类和加盟类,两者营收模式及业绩传导机制存在差异。直营类公司如菜百、六福、周生生等,渠道掌控力强,存货多,业绩传导滞后1-2个月,单边金价上涨时销量冲高,业绩弹性超多数金矿公司,存在存货效应贡献利润。加盟类公司如周大福、老凤祥、周大生等,门店规模大,营收依赖加盟商提货,业绩传导滞后1-2个季度,弹性大但传导时间长,若金价缓慢走牛,复苏弹性将超直营类。黄金珠宝公司上市以来平均分红率超50%,融资派息比超3倍,现金流充裕,优于资本开支大、分红率约20%的金矿公司。整体而言,黄金珠宝行业基本面、分红能力、盈利稳定性全面优于金矿公司,投资机会更受看好。需关注金价走势、终端黄金消费需求、加盟商提货意愿等变量。
报告重点分析了哪些方向?
本报告重点对比分析了黄金珠宝公司与金矿公司的投资价值差异,涵盖分红、业绩、股价三个维度。黄金珠宝公司分为直营类和加盟类,两者在营收模式、业绩传导机制、分红能力、盈利稳定性等方面存在显著差异。直营类公司如菜百、六福、周生生等,渠道掌控力强,存货多,业绩传导滞后1-2个月,单边金价上涨时销量冲高,业绩弹性超多数金矿公司,存在存货效应贡献利润。加盟类公司如周大福、老凤祥、周大生等,门店规模大,营收依赖加盟商提货,业绩传导滞后1-2个季度,弹性大但传导时间长,若金价缓慢走牛,复苏弹性将超直营类。报告还对比了两者分红能力,黄金珠宝公司上市以来平均分红率超50%,融资派息比超3倍,远高于分红率约20%的金矿公司。金矿公司如赤峰黄金、山东黄金等属于重资产采矿业,资本开支大,业绩与金价同比涨幅呈强正相关,但波动剧烈。报告整体结论认为,黄金珠宝行业投资机会更受看好,但需关注金价走势、终端黄金消费需求、加盟商提货意愿等变量。
当前市场对黄金珠宝和金矿的态度如何?
当前市场对黄金珠宝和金矿的态度存在显著差异。黄金珠宝公司(含直营、加盟)基本面、分红能力、盈利稳定性全面优于金矿公司,在金价平稳震荡上行背景下,黄金珠宝行业整体投资机会更受看好。黄金珠宝公司分为直营类和加盟类,两者营收模式及业绩传导机制存在差异。直营类公司如菜百、六福、周生生等,渠道掌控力强,存货多,业绩传导滞后1-2个月,单边金价上涨时销量冲高,业绩弹性超多数金矿公司,存在存货效应贡献利润。加盟类公司如周大福、老凤祥、周大生等,门店规模大,营收依赖加盟商提货,业绩传导滞后1-2个季度,弹性大但传导时间长,若金价缓慢走牛,复苏弹性将超直营类。金矿公司如赤峰黄金、山东黄金等属于重资产采矿业,资本开支大,业绩与金价同比涨幅呈强正相关,但波动剧烈,股价是金价的高弹性杠杆。黄金珠宝公司上市以来平均分红率超50%,融资派息比超3倍,现金流充裕,优于分红率约20%的金矿公司。市场整体更看好黄金珠宝行业,但需关注金价走势、终端黄金消费需求、加盟商提货意愿等变量。
投资黄金珠宝和金矿需注意哪些风险?
投资黄金珠宝和金矿需关注不同赛道的风险变量。黄金珠宝行业分为直营类和加盟类,两者营收模式及业绩传导机制存在差异。直营类公司如菜百、六福、周生生等,渠道掌控力强,存货多,业绩传导滞后1-2个月,单边金价上涨时销量冲高,业绩弹性超多数金矿公司,存在存货效应贡献利润。加盟类公司如周大福、老凤祥、周大生等,门店规模大,营收依赖加盟商提货,业绩传导滞后1-2个季度,弹性大但传导时间长,若金价缓慢走牛,复苏弹性将超直营类。金矿公司如赤峰黄金、山东黄金等属于重资产采矿业,资本开支大,业绩与金价同比涨幅呈强正相关,但波动剧烈,股价是金价的高弹性杠杆。黄金珠宝公司上市以来平均分红率超50%,融资派息比超3倍,现金流充裕,优于分红率约20%的金矿公司。投资需关注金价走势、终端黄金消费需求、加盟商提货意愿等变量。此外,需注意宏观经济环境变化对黄金珠宝消费的影响,以及行业竞争格局变化带来的风险。