猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了双焦产业的供需关系、价格走势以及未来趋势。报告指出,过去一个月双焦行情的核心在于供给端硬约束,山西安监趋严叠加进口蒙煤通关受阻导致焦煤持续紧缺,焦炭主要扮演成本传导角色。9月初市场关注重心转向“供给修复程度”与“需求减少时机”,看空因素敏感度或高于看多因素。报告还分析了政策加码对国内产量的约束、进口供应的边际增量受限以及库存与需求的变化等情况。
煤焦行业未来的发展趋势是什么?
煤焦行业未来的发展趋势主要受供需关系和政策影响。从供给端看,国家强化矿山安全整治将限制下半年供给弹性,山西煤矿虽复产但实际产量增加不大。从需求端看,焦化厂改良工艺提升蒙煤需求,但蒙煤通关量未恢复至预期水平,终端铁水产量和钢厂盈利率也面临压力。此外,焦煤和焦炭的库存水平、基差结构以及月差变化等也将影响行业走势。
研报重点分析了哪些方向?
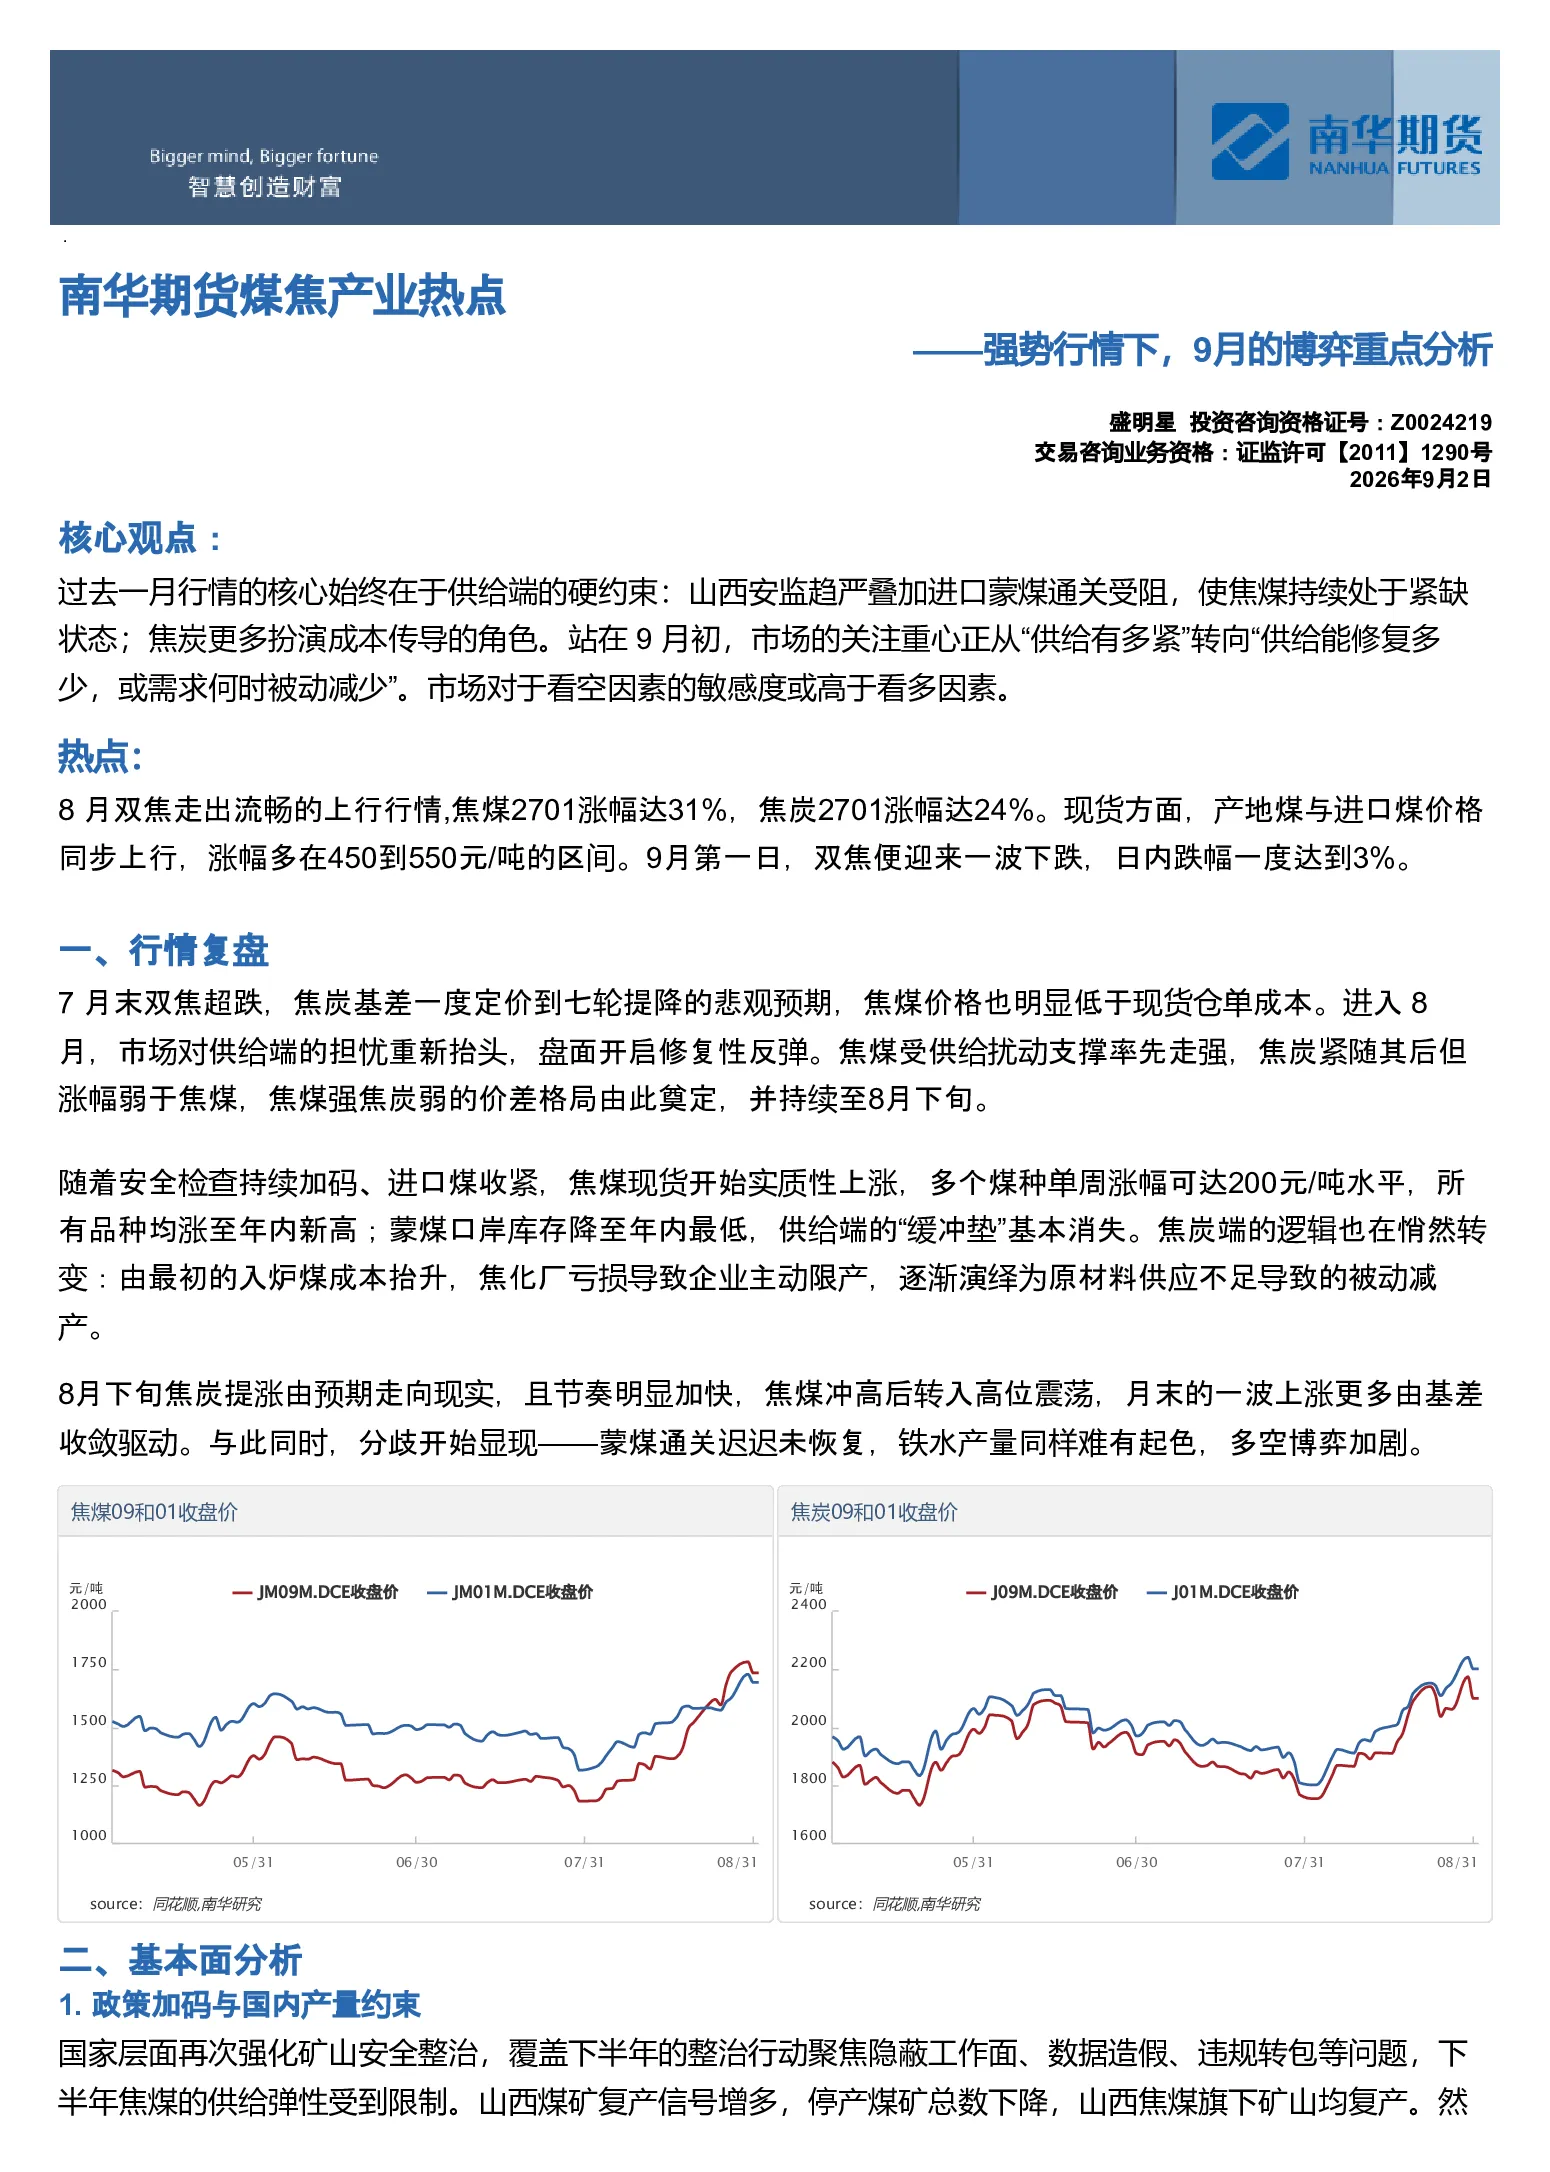
研报重点分析了四个方向:一是行情复盘,指出8月双焦价格上涨,焦煤涨幅大于焦炭,形成“焦煤强焦炭弱”格局;二是基本面分析,包括政策加码对国内产量的约束、进口供应的边际增量受限以及库存与需求的变化;三是价差结构分析,包括焦煤和焦炭的基差和月差变化;四是9月展望,核心关注“边际供应修复”与“正反馈传导困难”,并列举了看涨和看跌因素。
当前煤焦市场的现状如何判断?
当前煤焦市场的现状可以判断为供给端受限而需求端疲软。供给端方面,山西安监趋严和蒙煤通关受阻导致焦煤持续紧缺,焦炭价格主要扮演成本传导角色。需求端方面,焦化厂改良工艺提升蒙煤需求,但蒙煤通关量未恢复至预期水平,终端铁水产量和钢厂盈利率也面临压力。此外,焦煤和焦炭的库存水平较低,但下游补库需求尚未完全显现。
研报提示了哪些风险?
研报提示了以下几个风险:一是政策风险,国家强化矿山安全整治可能导致国内产量进一步受限;二是进口供应风险,蒙煤通关量未恢复至预期水平,俄煤使用量同步下行;三是需求风险,终端铁水产量和钢厂盈利率面临压力,长期高价接受能力有限;四是市场情绪风险,蒙煤通关传闻带动盘面波动,市场对实际通关量和全年出口超预期的反应仍需观察。