猜你想问
坤博精工2026H1营收和净利润增长情况如何?
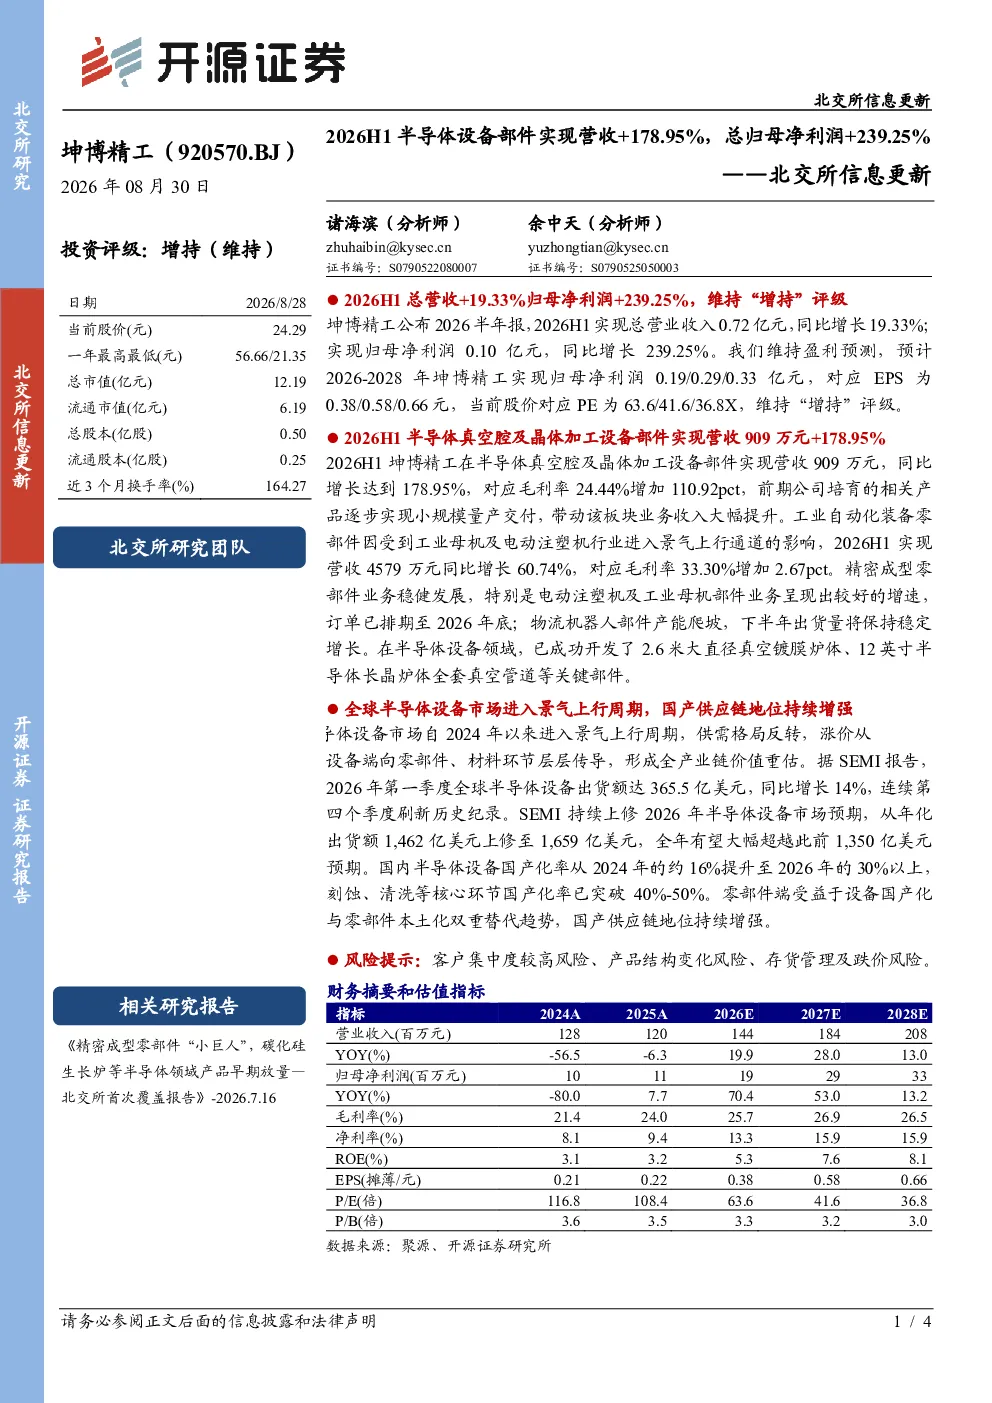
坤博精工2026年上半年实现总营业收入0.72亿元,同比增长19.33%;归母净利润0.10亿元,同比增长239.25%。公司维持盈利预测,预计2026-2028年归母净利润分别为0.19/0.29/0.33亿元,EPS为0.38/0.58/0.66元,当前股价对应PE为63.6/41.6/36.8倍,维持“增持”评级。
半导体设备部件业务表现怎么样?
2026H1半导体真空腔及晶体加工设备部件实现营收909万元,同比增长178.95%,毛利率提升110.92pct;工业自动化装备零部件实现营收4579万元,同比增长60.74%,毛利率增加2.67pct。精密成型零部件业务稳健,订单排期至2026年底;物流机器人部件产能爬坡,下半年出货量稳定增长。公司已成功开发2.6米大直径真空镀膜炉体、12英寸半导体长晶炉体全套真空管道等关键部件。
半导体设备行业发展趋势如何?
全球半导体设备市场自2024年以来进入景气上行周期,2026年第一季度全球半导体设备出货额达365.5亿美元,同比增长14%,全年有望大幅超越此前1,350亿美元预期。国内半导体设备国产化率从2024年的约16%提升至2026年的30%以上,刻蚀、清洗等核心环节国产化率已突破40%-50%。零部件端受益于设备国产化与零部件本土化双重替代趋势,国产供应链地位持续增强。
当前半导体设备市场现状如何?
全球半导体设备市场正经历景气上行周期,2026年第一季度出货额达365.5亿美元,同比增长14%,全年预期大幅超预期。国内市场国产化率提升明显,刻蚀、清洗等环节国产化率已突破40%-50%。国产半导体设备供应商在零部件端受益于设备国产化与本土化双重替代趋势,供应链地位持续增强,市场前景广阔。
坤博精工研报有哪些风险提示?
坤博精工面临的主要风险包括:客户集中度较高风险,部分客户订单占比较高,可能存在经营波动;产品结构变化风险,未来产品结构可能发生变化影响业绩;存货管理及跌价风险,存货管理不善或产品跌价可能导致损失。需关注这些风险因素对公司经营的影响。