猜你想问
海底捞2026年中期业绩公告主要数据表现如何?
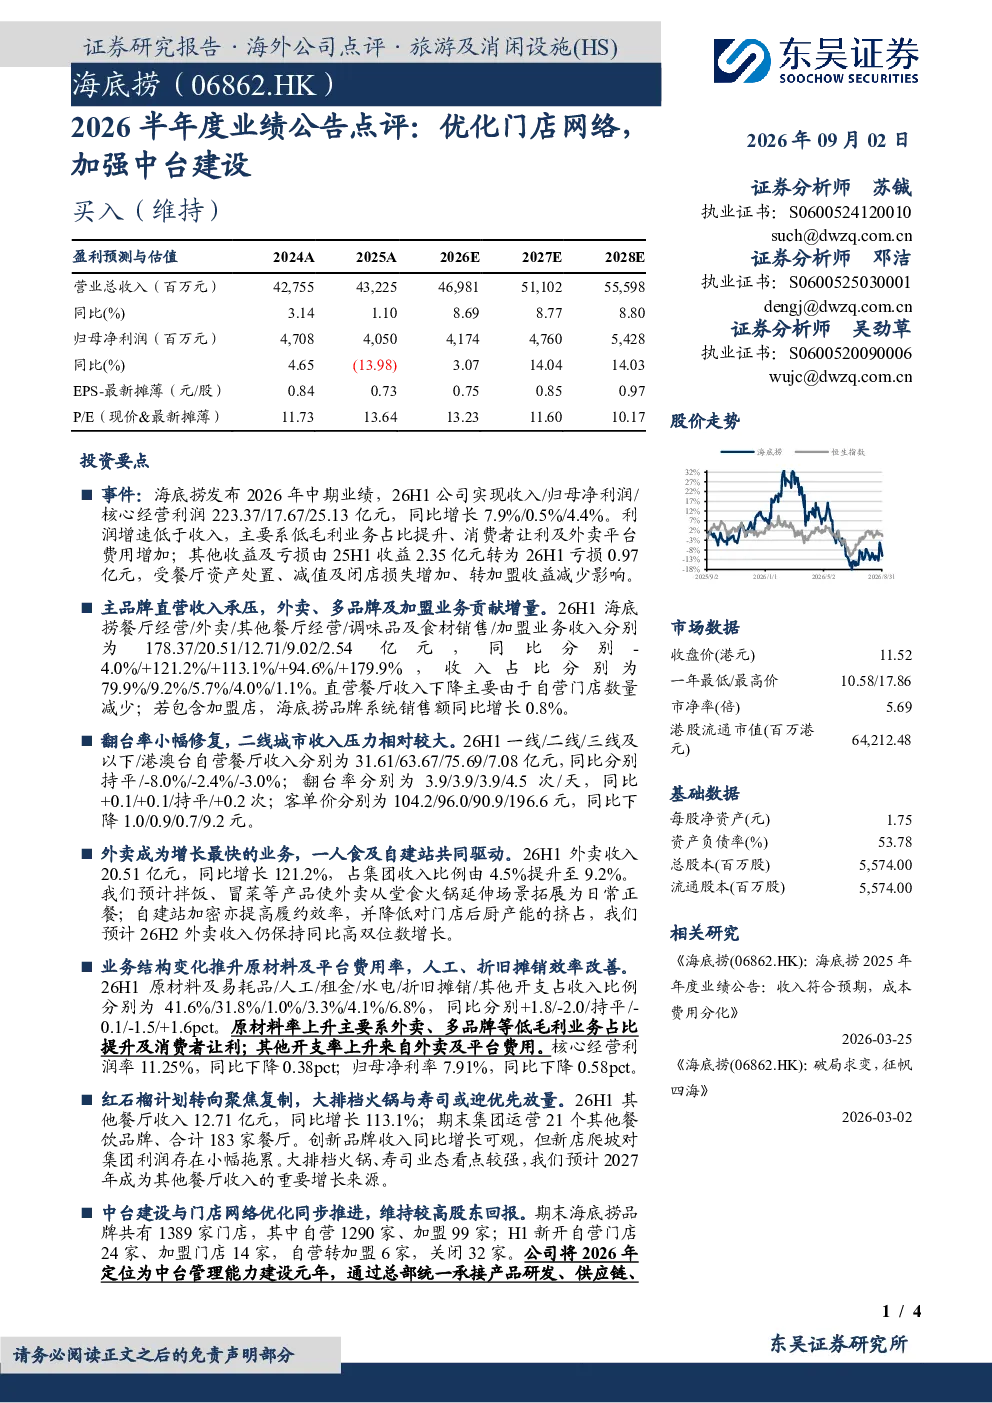
海底捞2026年中期业绩公告显示,公司实现收入223.37亿元,同比增长7.9%;归母净利润17.67亿元,同比增长0.5%;核心经营利润25.13亿元,同比增长4.4%。利润增速低于收入,主要由于低毛利业务占比提升、消费者让利及外卖平台费用增加。其他收益及亏损由25H1收益2.35亿元转为26H1亏损0.97亿元,受餐厅资产处置、减值及闭店损失增加、转加盟收益减少影响。
报告如何分析海底捞的业务结构变化?
报告分析指出,主品牌直营收入同比下降4.0%,主要由于自营门店数量减少;若包含加盟店,海底捞品牌系统销售额同比增长0.8%。外卖、多品牌及加盟业务贡献增量,其中外卖收入同比增长121.2%,达到20.51亿元,占集团收入比例提升至9.2%;多品牌收入同比增长113.1%,加盟业务收入同比增长179.9%。这些数据表明,海底捞正通过多元化业务结构应对市场变化。
报告对海底捞的市场表现和区域分布有何重点分析?
报告显示,海底捞翻台率小幅修复,但二线城市收入压力相对较大。一线/二线/三线及以下/港澳台自营餐厅收入同比分别持平/-8.0%/-2.4%/-3.0%;翻台率同比分别+0.1/+0.1/持平/+0.2次;客单价同比分别下降1.0/0.9/0.7/9.2元。这反映了不同区域市场表现存在差异,海底捞需关注二线城市的市场策略调整。
报告如何看待海底捞外卖业务的增长驱动因素?
报告指出,外卖收入同比增长121.2%,达到20.51亿元,占集团收入比例提升至9.2%。拌饭、冒菜等产品拓展了外卖场景,自建站加密提高履约效率。这些措施有效推动了外卖业务的高增长,预计26H2外卖收入仍将保持同比高双位数增长,显示出海底捞在外卖市场的积极布局和运营能力。
报告提示了哪些与海底捞相关的投资风险?
报告提示了食品安全、竞争加剧、原材料价格波动等风险。食品安全是餐饮行业的永恒主题,竞争加剧可能导致市场份额变化,原材料价格波动直接影响成本控制。这些风险需引起投资者关注,作为评估投资决策的重要参考因素。