猜你想问
颐海国际2026半年业绩公告核心内容是什么?
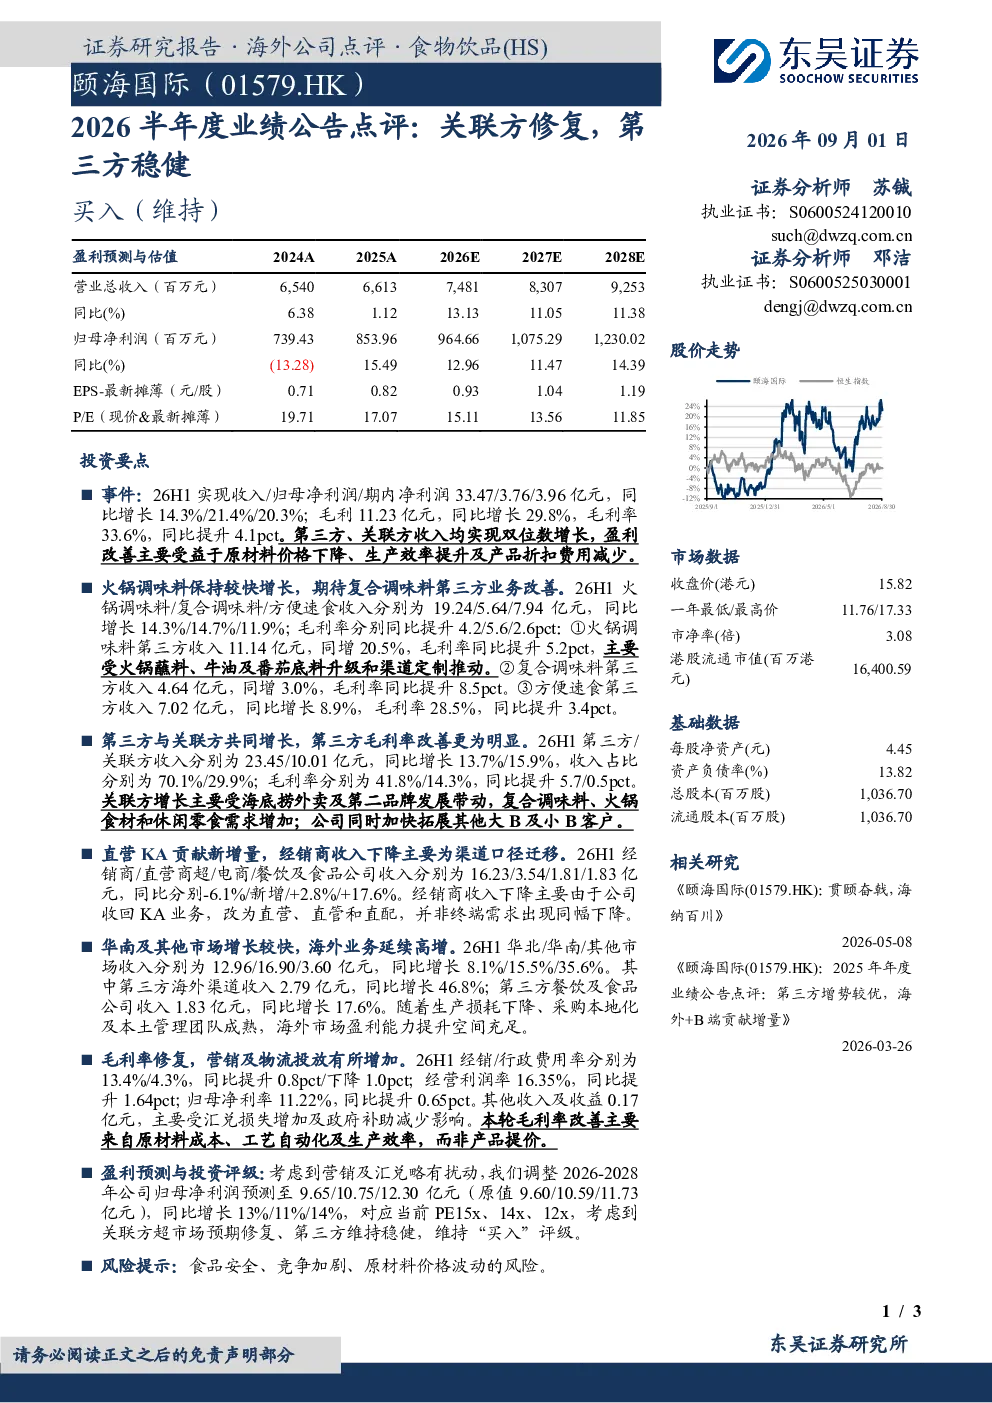
颐海国际2026上半年实现收入33.47亿元,同比增长14.3%;归母净利润3.76亿元,同比增长21.4%。毛利11.23亿元,同比增长29.8%,毛利率33.6%,同比提升4.1个百分点。火锅调味料第三方业务改善,收入11.14亿元,同增20.5%,毛利率提升5.2个百分点。第三方与关联方收入分别为23.45亿元和10.01亿元,同比增长13.7%和15.9%,毛利率分别提升5.7和0.5个百分点。
调味料行业发展趋势如何?
颐海国际所在的调味料行业,特别是火锅调味料和复合调味料,正经历产品创新和渠道多元化发展。第三方业务改善明显,显示行业竞争加剧促使企业提升产品力和渠道效率。华南及其他市场增长较快,海外业务延续高增,反映消费升级和国际化趋势。原材料成本控制、工艺自动化及生产效率提升是行业普遍关注的技术方向。
报告重点分析了颐海国际哪些业务方向?
报告重点分析了颐海国际的关联方业务修复和第三方业务稳健增长。第三方业务毛利率改善更为明显,收入达23.45亿元,同比增长13.7%,毛利率41.8%。火锅调味料第三方收入11.14亿元,同增20.5%。直营KA渠道贡献新增量,经销商收入下降主要是渠道口径迁移。华南及其他市场增长较快,海外渠道收入2.79亿元,同比增长46.8%。
颐海国际当前的市场表现如何?
颐海国际2026上半年市场表现稳健,收入和利润均实现双位数增长。火锅调味料保持较快增长,复合调味料第三方业务改善。第三方业务毛利率显著提升,反映市场竞争力和产品结构优化。海外业务延续高增,华南及其他市场表现突出。公司通过成本控制和效率提升实现毛利率修复,经营利润率16.35%,同比提升1.64个百分点。
颐海国际业绩公告存在哪些风险提示?
颐海国际业绩公告中,营销及物流投放有所增加,可能导致费用率短期上升。海外业务扩张和汇兑波动可能带来不确定性。经销商收入同比下降6.1%,虽为渠道口径迁移所致,但仍需关注渠道结构变化对未来的影响。原材料价格波动和市场竞争加剧也是行业普遍存在的风险因素。