猜你想问
长鑫科技最新业绩表现如何?
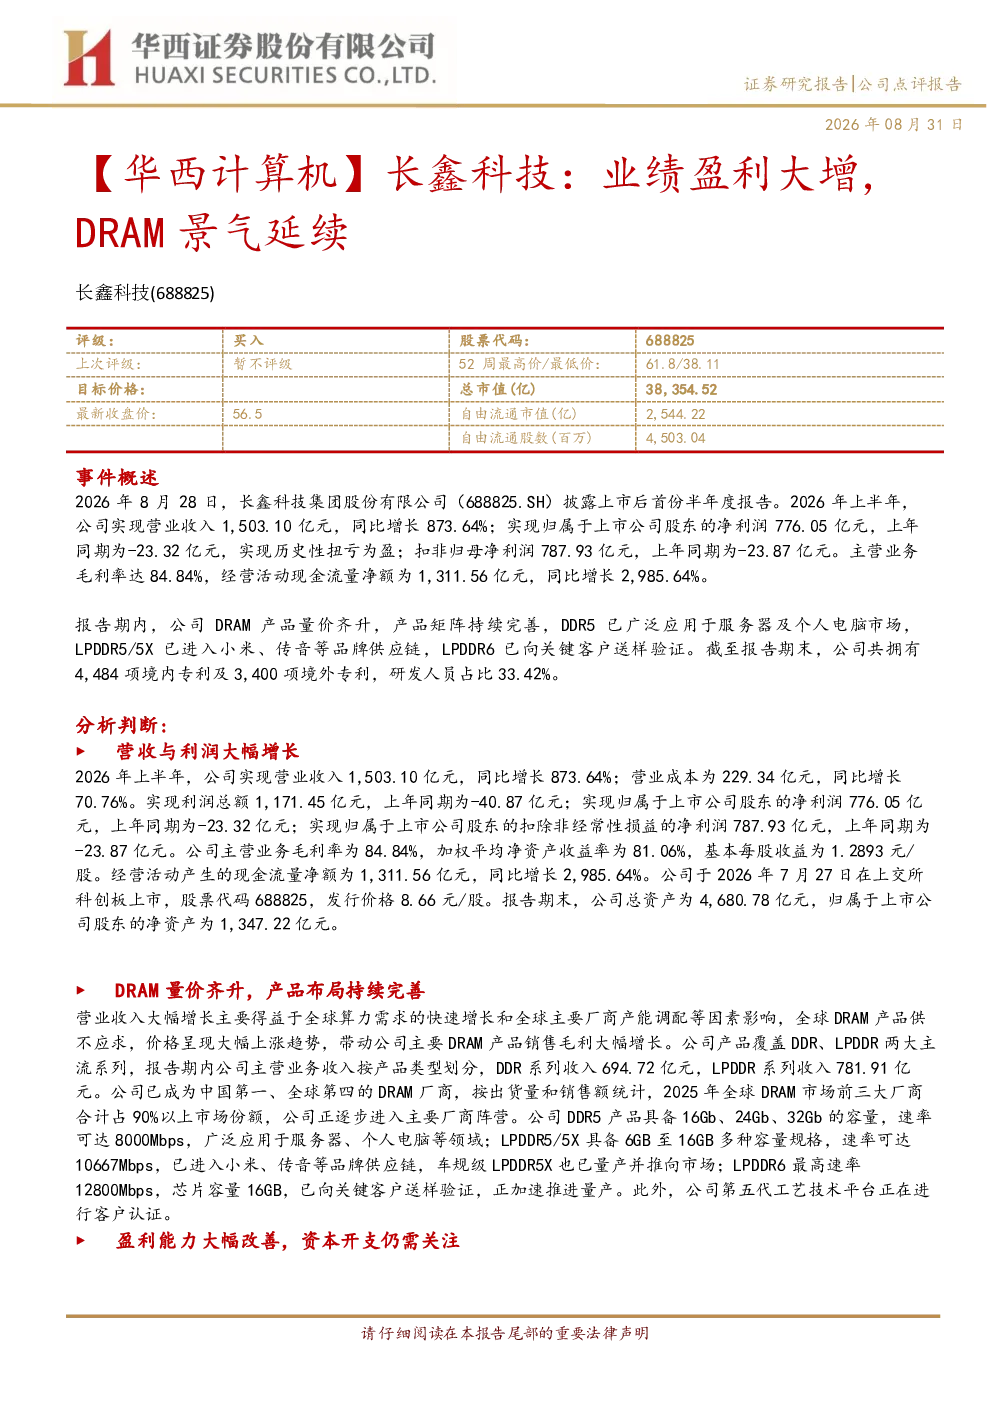
2026年上半年,长鑫科技实现营业收入1,503.10亿元,同比增长873.64%;净利润扭亏为盈,达776.05亿元,扣非归母净利润787.93亿元。主要得益于DRAM产品量价齐升及产品矩阵完善。
当前DRAM行业发展趋势如何?
全球算力需求增长及产能调配推动DRAM供不应求,价格大涨,带动公司产品销售毛利增长。DDR系列和LPDDR系列收入分别为694.72亿元和781.91亿元,DDR5广泛应用于服务器及个人电脑,LPDDR5/5X进入小米、传音供应链,LPDDR6向关键客户送样验证。
长鑫科技报告重点分析了哪些方面?
报告重点分析了公司DRAM业务亮点,包括量价齐升带来的毛利增长、DDR及LPDDR产品布局持续完善,以及技术领先优势,如拥有4,484项境内专利及3,400项境外专利,研发人员占比33.42%。
当前DRAM市场供需情况如何?
全球DRAM市场供不应求,价格大涨。长鑫科技受益于此,产品销售毛利显著增长。DDR系列和LPDDR系列收入分别为694.72亿元和781.91亿元,DDR5广泛应用于服务器及个人电脑,LPDDR5/5X进入小米、传音供应链,LPDDR6向关键客户送样验证。
长鑫科技研报存在哪些风险提示?
研报提示主要风险包括DRAM价格波动风险、折旧及资本开支压力、技术迭代不及预期。公司固定资产账面价值1,815.63亿元,在建工程余额367.78亿元,主要为合肥及北京生产线。研发投入68.59亿元,同比增长87.38%,研发人员7,491人,薪酬31.18亿元。
你可能感兴趣
长鑫科技2026 业绩盈利大增 DRAM景气延续庆祝 半年报超
未知机构2026-09-02
长鑫科技公司深度 冉冉升起的中国DRAM龙头 充分受益存储高景气周期
未知机构2026-07-26
华为发布‘韬(τ)定律’,长鑫科技DRAM市场份额排名前列——电子行业跟踪报告
电子设备万联证券2026-06-01
长鑫科技DRAM国产替代与AI周期机遇
未知机构2026-07-29
天风电子 长鑫科技持续推荐 国产DRAM龙头价值仍被低估
未知机构2026-08-13
长鑫科技 国产DRAM龙头加速突破
未知机构2026-08-03
长鑫科技公司深度 中国DRAM龙头
未知机构2026-07-26
中泰电子 长鑫科技 国产DRAM龙头加速打破海
未知机构2026-08-12
电子行业周报:筑牢本土存储根基,长鑫科技登陆科创板赋能国产DRAM突围
电子设备爱建证券2026-07-27
长鑫科技(688825.SH):打破DRAM海外垄断的本土破局者,存储大周期下驶入成长快车道
中泰证券2026-07-22