猜你想问
金发科技2026年半年报核心内容有哪些?
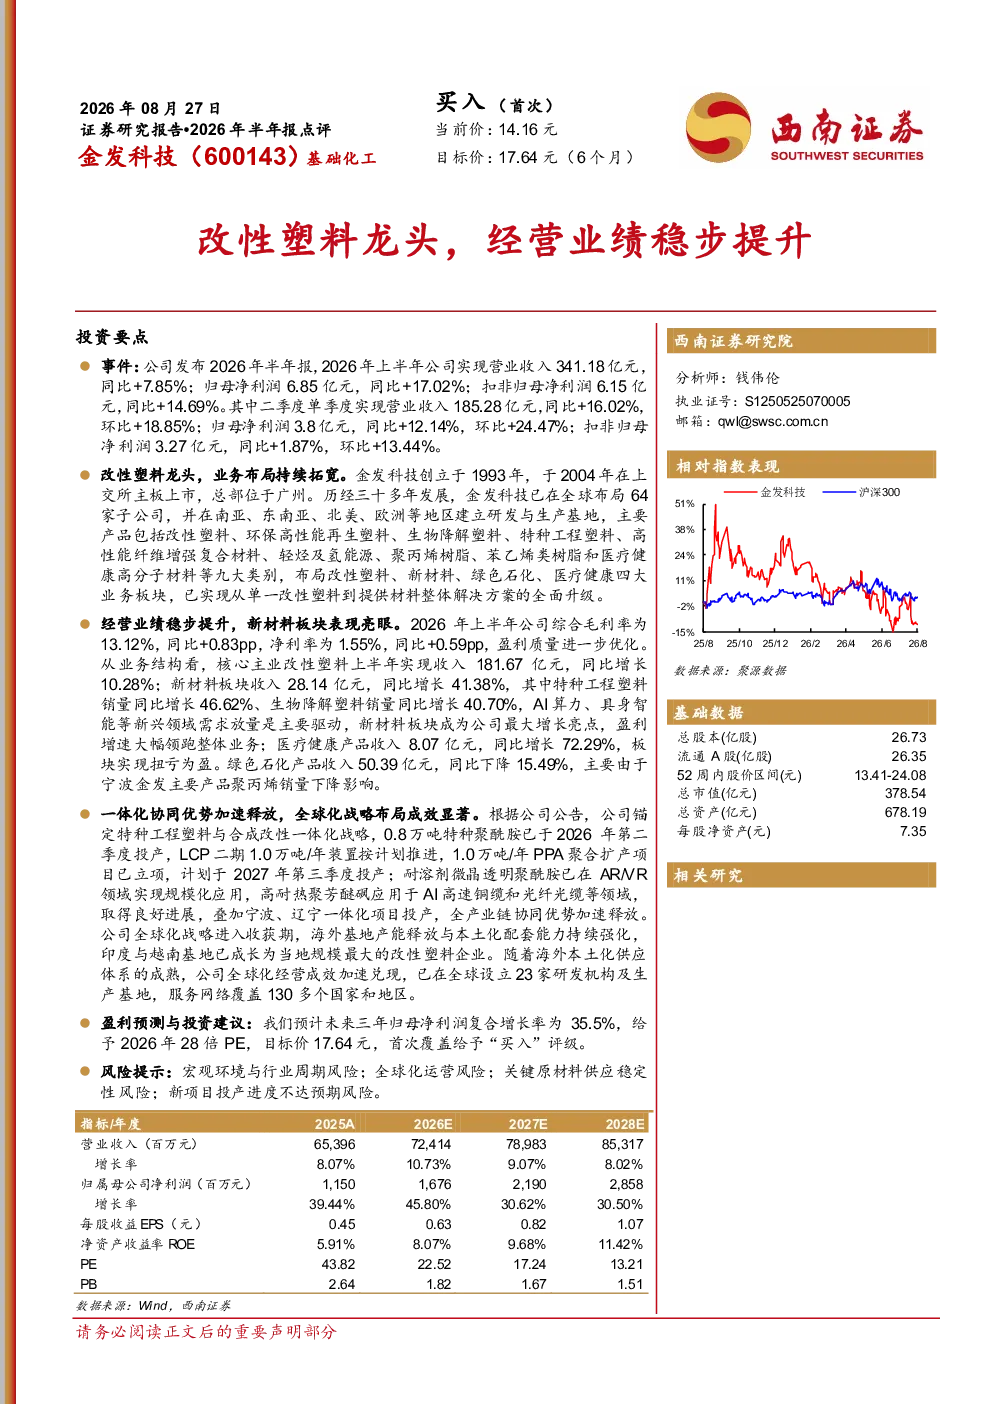
金发科技2026年半年报显示,公司作为改性塑料龙头,业务已拓展至新材料、绿色石化、医疗健康四大板块,实现从单一产品到材料整体解决方案的升级。核心主业改性塑料收入同比增长10.28%,新材料板块收入增长41.38%,其中特种工程塑料和生物降解塑料分别增长46.62%和40.70%,成为增长引擎。医疗健康产品收入增长72.29%,实现扭亏为盈。综合毛利率为13.12%,净利率为1.55%,盈利质量优化。
改性塑料行业发展趋势如何?
改性塑料行业正朝着高性能化、功能化、绿色化方向发展。特种工程塑料和生物降解塑料需求快速增长,成为行业新增长点。企业通过一体化布局和全球化战略,提升产业链协同效应和本土化配套能力,增强市场竞争力。未来行业将更加注重技术创新和可持续发展,推动产业升级。
报告重点分析了金发科技的哪些方面?
报告重点分析了金发科技的业务布局升级、四大业务板块发展情况,特别是新材料板块的快速增长及其对整体业绩的贡献。同时关注公司一体化协同优势的释放,如特种聚酰胺、LCP二期、PPA扩产项目的推进,以及全球化战略布局成效,如印度与越南基地的产能释放。
当前改性塑料市场现状如何?
当前改性塑料市场呈现结构性分化,特种工程塑料和生物降解塑料需求旺盛,而部分传统产品受宏观经济和行业周期影响出现下滑。市场竞争加剧,企业通过技术创新和产业链整合提升竞争力。金发科技凭借全产业链布局和全球化战略,已成长为行业重要参与者。
研报提示了哪些风险?
研报提示的风险包括宏观环境与行业周期波动可能影响市场需求;全球化运营面临政策、汇率等不确定性;关键原材料如聚丙烯等供应稳定性需关注;新项目如特种聚酰胺、LCP二期等投产进度存在不达预期的风险。这些因素可能对公司业绩产生不利影响。
你可能感兴趣
2026年半年报点评:经营质量稳步提升,战投智驾公司深化无人驾驶布局
财信证券2026-08-26
2026年半年报点评:AI领域商业化落地加速,经营业绩大幅提升
华创证券2026-08-12
2025 年报及 2026 年一季报点评减值及汇兑拖累利润表现,看好改革持续推进公司经营质量稳步提升
华创证券2026-05-04
中力股份2026年半年报点评:汇兑短期扰动利润,电动叉车主业景气与经营质量稳步向上
华创证券2026-08-29
湖北宜化(000422)2026年半年报点评:一体化布局展现经营韧性,高附加值项目稳步推进
西南证券2026-08-20
九华旅游2026年半年报点评:Q2经营提速,项目建设稳步推进
国联民生证券2026-08-21
2019年半年报业绩快报点评:集成灶龙头地位稳固,盈利能力稳步提升
家用电器华创证券2019-07-30
2026年半年报点评:单吨量利稳步提升,布局各类前沿技术
电子设备东吴证券2026-08-19
2026年半年报点评:天然碱龙头资源禀赋,以量补价展现经营韧性
基础化工西南证券2026-08-07
华西证券(002926)2026年半年报点评:自营经纪贡献增量,经营质效明显提升
华创证券2026-08-30