猜你想问
星宇股份最新业绩表现如何?
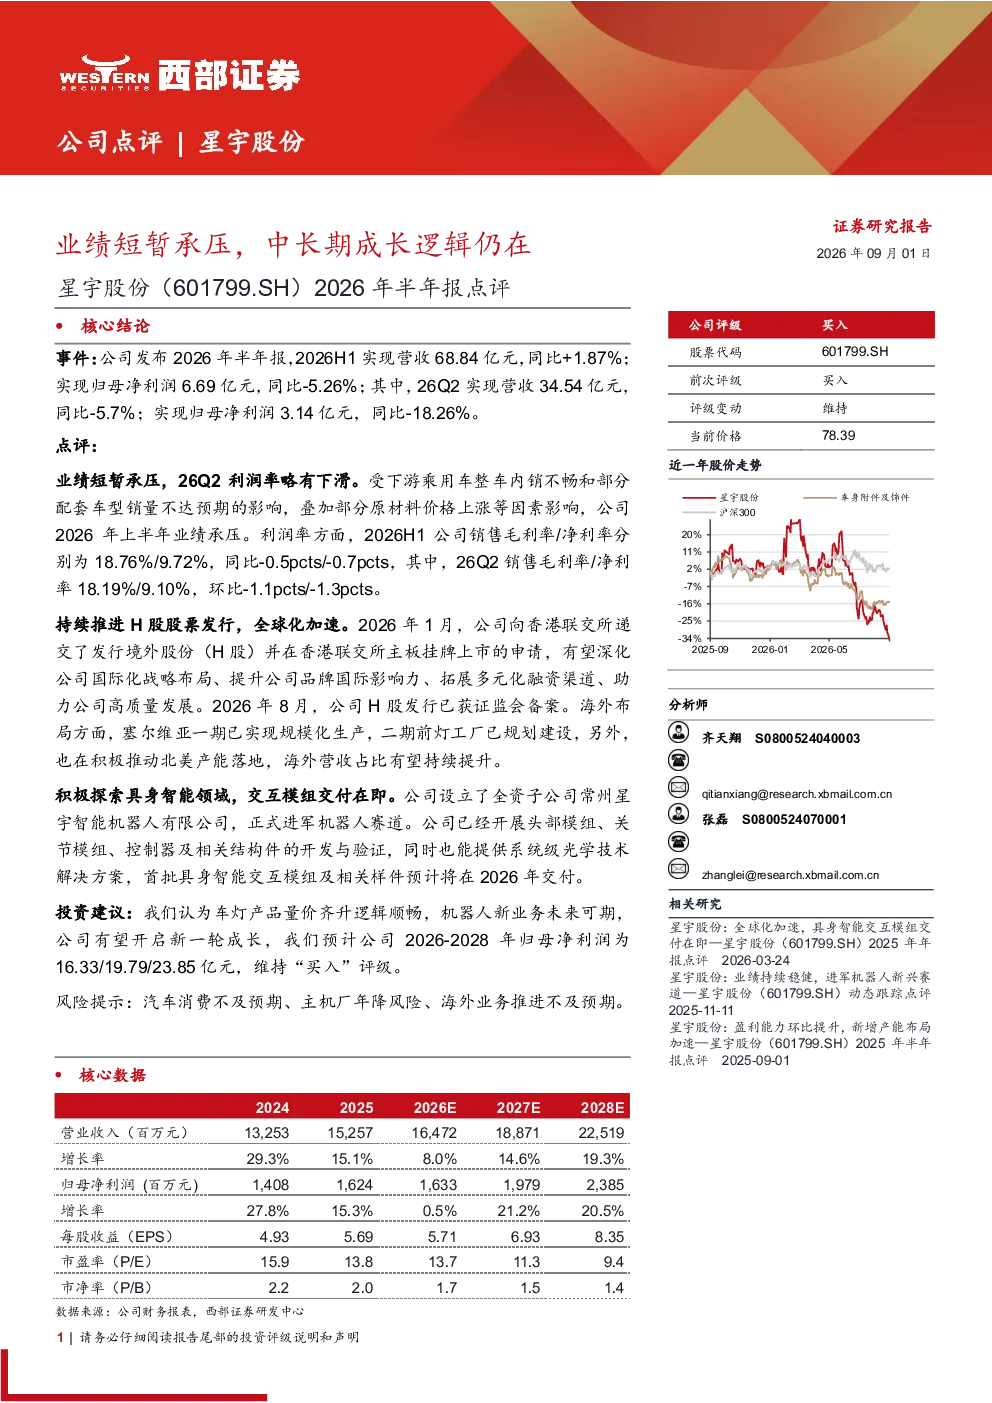
星宇股份2026年上半年业绩短暂承压,受下游乘用车市场疲软和原材料上涨等因素影响,利润率略有下滑。具体数据显示,2026年上半年营收68.84亿元(同比+1.87%),归母净利润6.69亿元(同比-5.26%);其中26Q2营收34.54亿元(同比-5.7%),归母净利润3.14亿元(同比-18.26%)。2026H1销售毛利率/净利率分别为18.76%/9.72%,同比-0.5pcts/-0.7pcts。公司持续推进H股发行,加速全球化布局,海外营收占比有望提升。积极布局具身智能领域,首批交互模组预计2026年交付。
星宇股份未来行业发展趋势如何?
星宇股份所处车灯行业未来发展趋势向好,公司车灯产品量价齐升逻辑顺畅。同时,公司积极布局具身智能领域,首批交互模组预计2026年交付,未来可期。具身智能作为新兴赛道,有望成为公司新的增长点。此外,公司持续推进H股发行,加速全球化布局,海外营收占比有望提升,进一步拓展市场空间。
星宇股份报告重点分析了哪些方向?
星宇股份报告重点分析了公司车灯产品的量价齐升逻辑,以及具身智能领域的布局进展。报告指出,公司车灯产品量价齐升逻辑顺畅,未来市场空间广阔。同时,公司积极布局具身智能领域,首批交互模组预计2026年交付,未来可期。此外,报告还分析了公司全球化布局的推进情况,以及海外营收占比的提升潜力。
当前星宇股份市场现状如何?
当前星宇股份市场现状表现为业绩短暂承压,但中长期成长逻辑仍在。受下游乘用车市场疲软和原材料上涨等因素影响,公司2026年上半年利润率略有下滑。但公司持续推进H股发行,加速全球化布局,海外营收占比有望提升。同时,公司积极布局具身智能领域,首批交互模组预计2026年交付,未来可期。
星宇股份报告有哪些风险提示?
星宇股份报告提示了几个主要风险:汽车消费不及预期可能导致公司业绩下滑;主机厂年降风险可能影响公司产品价格;海外业务推进不及预期可能影响公司全球化布局的成效。此外,原材料价格波动也可能对公司利润率造成影响。投资者需关注这些风险因素,谨慎评估投资风险。