猜你想问
猫眼娱乐2026年业绩表现如何?
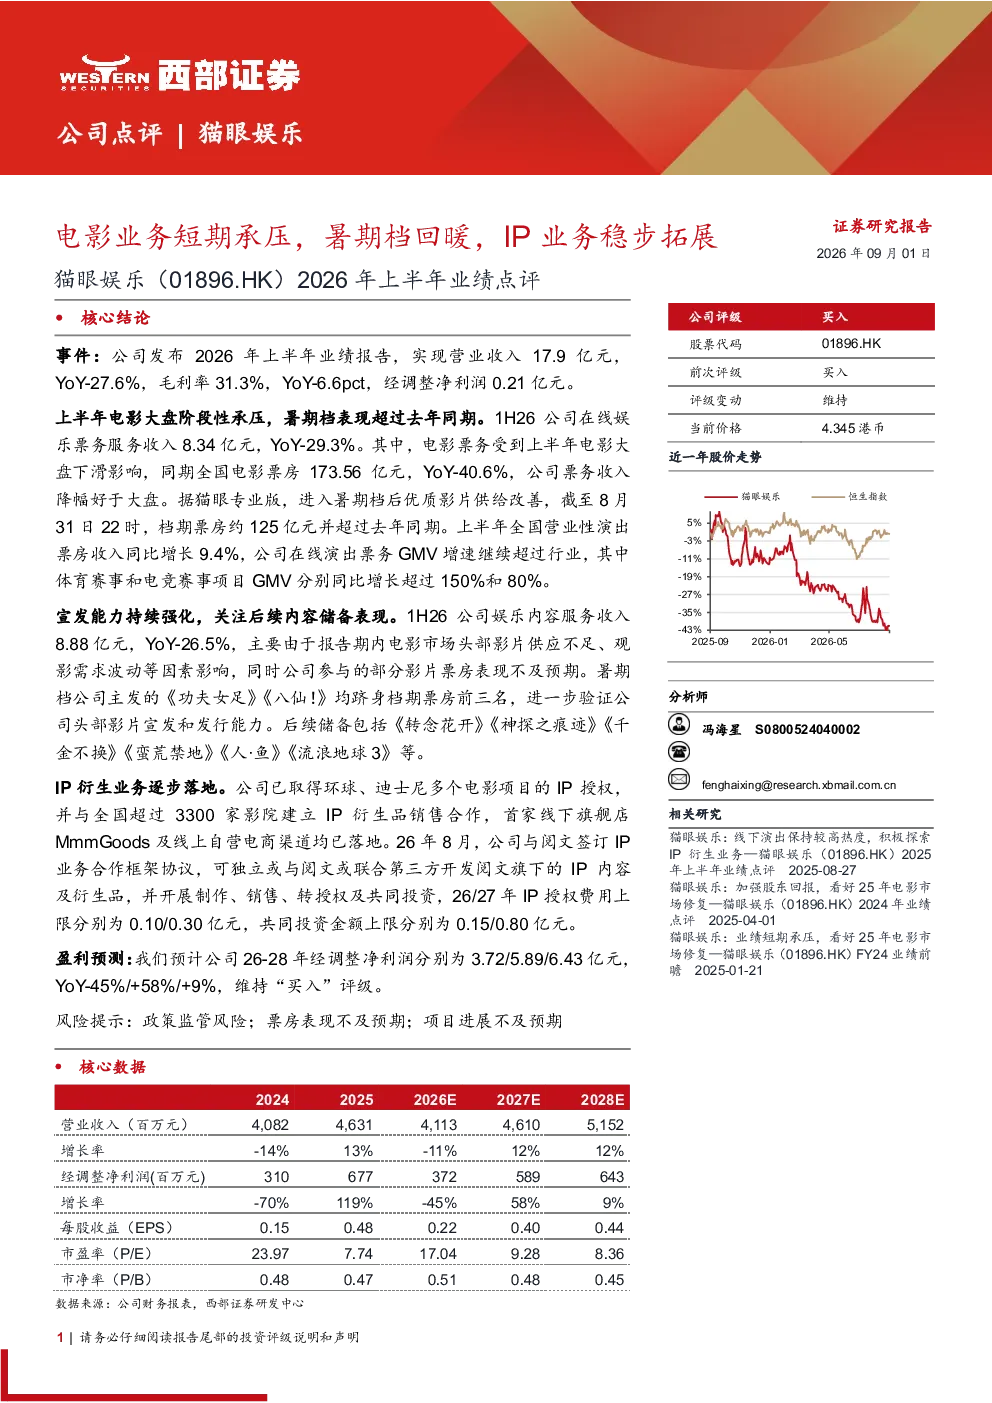
根据研报,猫眼娱乐2026年上半年业绩承压,主要受电影大盘下滑影响,但暑期档表现超过去年同期。2026年上半年营业收入17.9亿元,同比下降27.6%;毛利率31.3%,同比下降6.6个百分点;经调整净利润0.21亿元。电影票务收入受大盘下滑影响,但降幅好于大盘。暑期档档期票房约125亿元,超过去年同期。在线演出票务GMV增速继续超过行业,体育赛事和电竞赛事项目GMV分别同比增长超过150%和80%
猫眼娱乐IP业务进展情况?
猫眼娱乐IP业务稳步拓展,已取得环球、迪士尼多个电影项目的IP授权,并与全国超过3300家影院建立IP衍生品销售合作。此外,猫眼娱乐与阅文签订IP业务合作框架协议,可独立或联合开发阅文旗下IP内容及衍生品,进一步丰富IP业务布局
电影行业发展趋势如何?
电影行业受大盘影响波动较大,头部影片供应不足、观影需求波动等因素导致娱乐内容服务收入下降。但暑期档表现回暖,显示市场仍有韧性。在线演出、体育赛事和电竞赛事等细分领域增长迅速,成为行业新的增长点
猫眼娱乐报告中的市场现状如何?
报告显示,全国电影票房173.56亿元,同比下降40.6%,猫眼娱乐电影票务收入受大盘下滑影响,但降幅好于大盘。暑期档档期票房约125亿元,超过去年同期,显示市场回暖趋势。在线演出票务GMV增速继续超过行业,体育赛事和电竞赛事项目GMV分别同比增长超过150%和80%
猫眼娱乐报告中的风险提示有哪些?
报告提示,猫眼娱乐面临政策监管风险,票房表现不及预期,以及项目进展不及预期等风险。这些风险可能影响公司业绩表现,投资者需关注相关动态变化
你可能感兴趣
猫眼娱乐 业绩回顾业绩符合预期 暑期档电影
未知机构2026-08-22
【中金传媒】猫眼娱乐|业绩预览:内容业务持续验证,暑期档重点影片参与度高
未知机构2023-08-03
公司跟踪报告:图书业务短期承压,关注公司自有IP新业务拓展
文化传媒国泰海通证券2025-05-27
港股公司信息更新报告:买量投入致短期业绩承压,IP衍生品业务稳步推进
开源证券2022-09-02
主题策略研究之电影:电影暑期档表现优异,行业稳步复苏
源达信息2023-08-08
互联网传媒:电影大盘稳步修复,暑期档行情持续演绎
文化传媒华安证券2023-07-10
电影行业专题:猫眼娱乐:领先的电影票务平台,业务多元化拓展
文化传媒国信证券2019-02-01
电影行业动态:国产片口碑回暖逻辑持续验证,建议提前布局暑期档
文化传媒国信证券2018-05-17
【联讯传媒】上海电影中报点评:放映及发行业务承压,积极转型拓展非票业务
文化传媒联讯证券2017-08-24
传媒行业点评报告:国庆档影视院线短期承压,关注行业后期回暖
文化传媒华龙证券2025-10-12