猜你想问
伊利股份2026年半年报核心内容是什么?
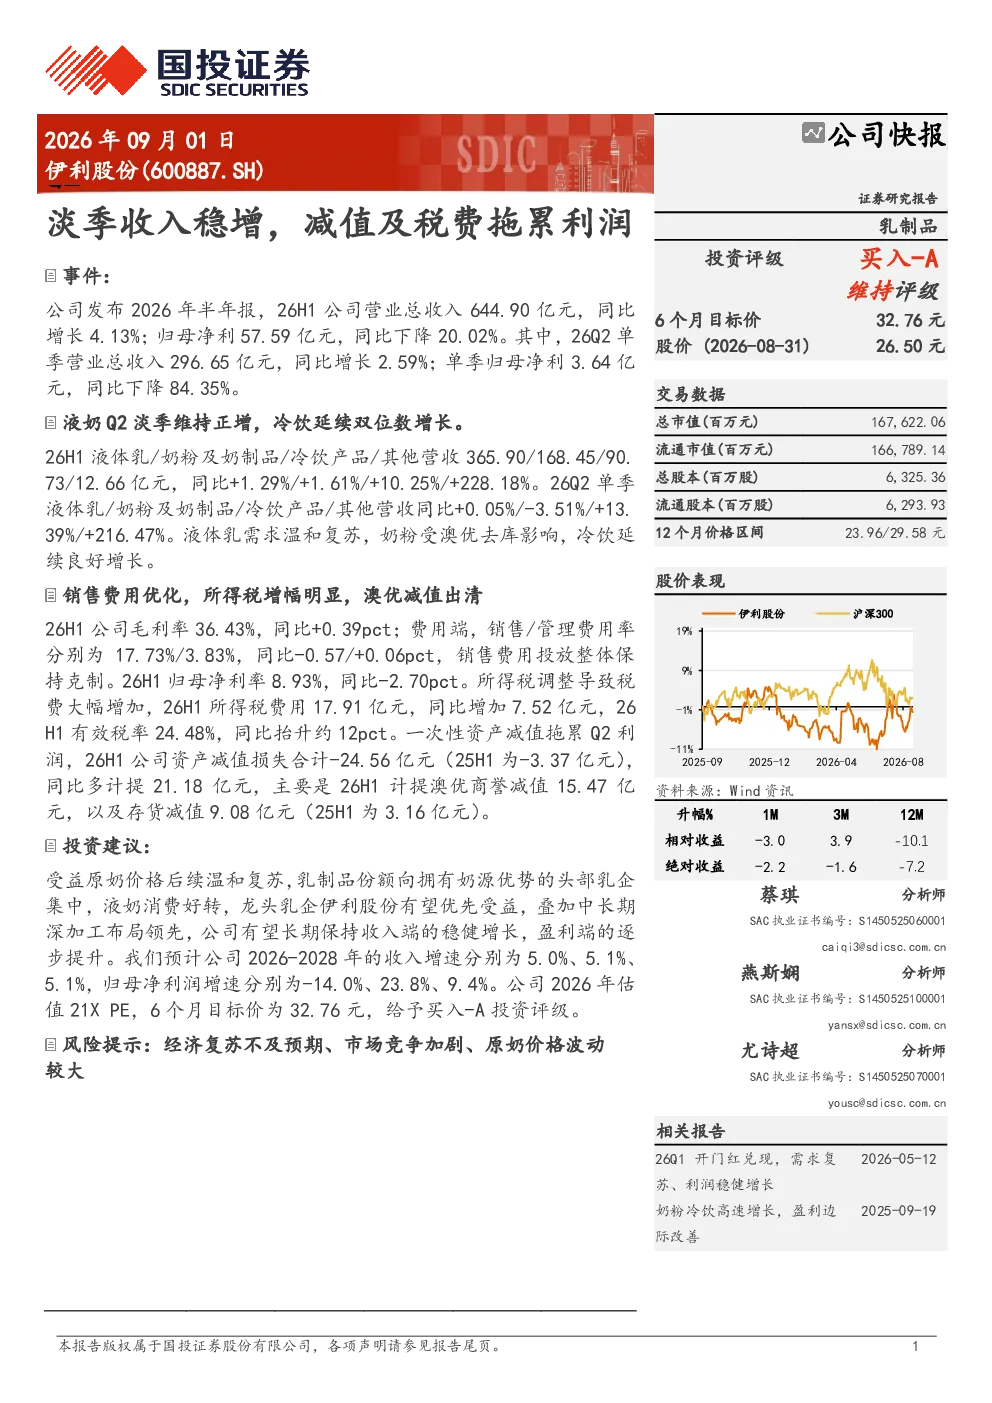
伊利股份2026年半年报显示,公司26H1营业总收入644.90亿元,同比增长4.13%;归母净利57.59亿元,同比下降20.02%。液奶Q2维持正增,冷饮延续双位数增长。毛利率36.43%,同比+0.39pct;销售/管理费用率分别为17.73%/3.83%,同比-0.57/+0.06pct。所得税调整导致税费大幅增加,有效税率24.48%,同比抬升约12pct。资产减值损失合计-24.56亿元,同比多计提21.18亿元,主要是澳优商誉减值15.47亿元,以及存货减值9.08亿元。
乳制品赛道未来发展趋势如何?
乳制品赛道未来发展趋势显示,原奶价格预计后续温和复苏,乳制品市场份额将向头部乳企集中。液奶消费呈现温和复苏态势,冷饮产品延续良好增长。头部乳企凭借规模优势和深加工布局,有望长期保持收入端的稳健增长,盈利端逐步提升。伊利股份作为行业龙头,受益于这些趋势,有望优先受益于市场集中化和消费升级。
报告对伊利股份的重点分析方向有哪些?
报告对伊利股份的重点分析方向包括收入端和利润端。收入端关注淡季收入稳增,液奶和冷饮产品增长情况,以及不同产品线的营收贡献。利润端分析毛利率、费用率变化,以及所得税和资产减值对净利润的影响。报告还分析了公司中长期深加工布局的优势,以及其在行业中的竞争地位。
当前乳制品市场现状如何判断?
当前乳制品市场现状显示,液奶需求温和复苏,但奶粉受澳优去库影响有所下滑。冷饮产品延续双位数增长,显示出较强的市场活力。乳制品行业竞争激烈,市场份额向头部企业集中。伊利股份凭借其品牌优势和产品布局,在市场中保持领先地位。整体来看,乳制品市场呈现结构性分化,头部企业受益于行业集中化趋势。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济复苏不及预期,可能导致消费需求减弱;市场竞争加剧,可能影响产品定价和市场份额;原奶价格波动较大,可能影响企业成本控制。此外,报告还提示了资产减值和所得税增加对短期利润的拖累风险。这些风险因素需要投资者关注,并综合考虑其对伊利股份未来业绩的影响。