猜你想问
公司2026H1的营收和净利润表现如何?
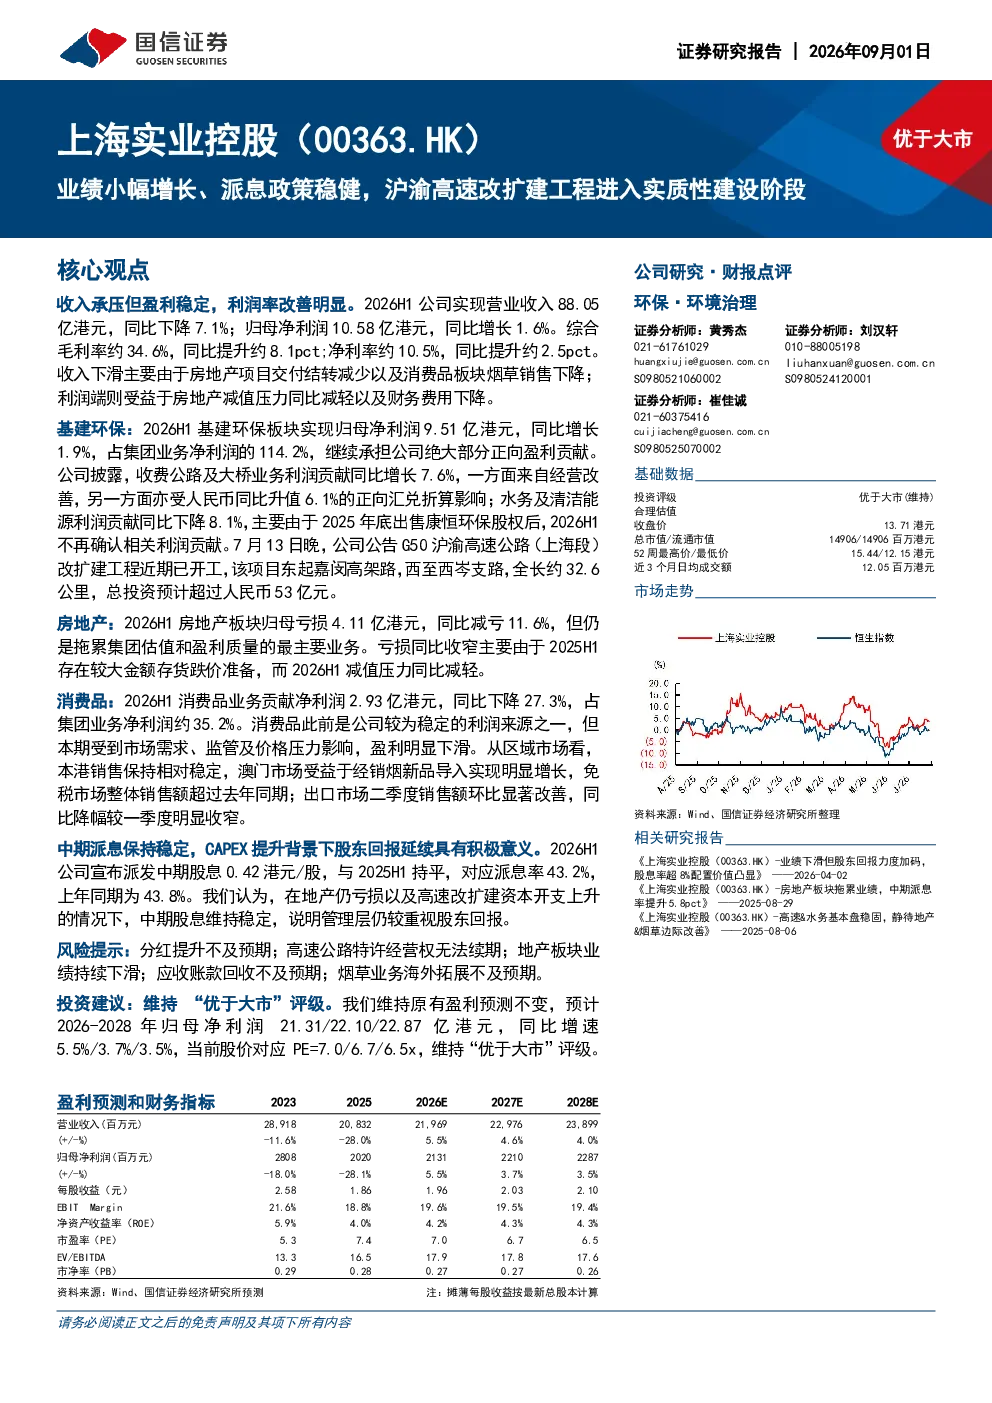
公司2026H1实现营业收入88.05亿港元,同比下降7.1%;归母净利润10.58亿港元,同比增长1.6%。收入下滑主要由于房地产项目交付结转减少以及消费品板块烟草销售下降;利润端则受益于房地产减值压力同比减轻以及财务费用下降。综合毛利率约34.6%,同比提升约8.1pct;净利率约10.5%,同比提升约2.5pct。
基建环保板块的具体表现和贡献?
基建环保板块2026H1实现归母净利润9.51亿港元,同比增长1.9%,占集团业务净利润的114.2%。收费公路及大桥业务利润贡献同比增长7.6%,水务及清洁能源利润贡献同比下降8.1%。该板块继续承担公司绝大部分正向盈利贡献。
房地产板块的盈利情况及对集团的影响?
房地产板块2026H1归母亏损4.11亿港元,同比减亏11.6%,但仍是拖累集团估值和盈利质量的最主要业务。虽然减亏,但该板块的业绩表现仍对整体盈利产生较大压力。
消费品板块的市场表现和区域差异?
消费品板块2026H1贡献净利润2.93亿港元,同比下降27.3%,占集团业务净利润约35.2%。本港销售保持相对稳定,澳门市场受益于经销烟新品导入实现明显增长,免税市场整体销售额超过去年同期;出口市场二季度销售额环比显著改善,同比降幅较一季度明显收窄。
研报提示的主要风险有哪些?
研报提示的主要风险包括分红提升不及预期、高速公路特许经营权无法续期、地产板块业绩持续下滑、应收账款回收不及预期、烟草业务海外拓展不及预期等。这些风险可能对公司未来的盈利能力和财务状况产生影响。
你可能感兴趣
江南布衣业绩会要点 FY27保持稳健增长 维持高派息政策
未知机构2026-09-11
皖通高速2026年半年报点评:2026H1业绩稳健增长,核心路产改扩建红利持续释放
华创证券2026-09-02
收入/利润稳健增长;维持高派息政策
中泰国际2025-04-08
电力设备行业动态分析:增量配网/微网逐步进入实质性建设阶段
电气设备安信证券2017-09-24
计算机:卫星互联网进入实质性建设阶段,重视载荷、测量、应用三大主线
信息技术安信证券2023-07-11
业绩稳健,派息增长
兴证国际2026-04-18
中报点评:中报业绩增长稳健,低估值高派息有望实现估值修复
公用事业中原证券2019-08-12
全年业绩持续稳健增长,派息比例大幅提升
兴证国际2024-05-16
业绩增长稳健,首次中期派息
国金证券2023-08-22
算力业务助力业绩稳健增长,H1派息继续提升
国泰海通证券2026-09-08