专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
公司2022年度业绩回顾
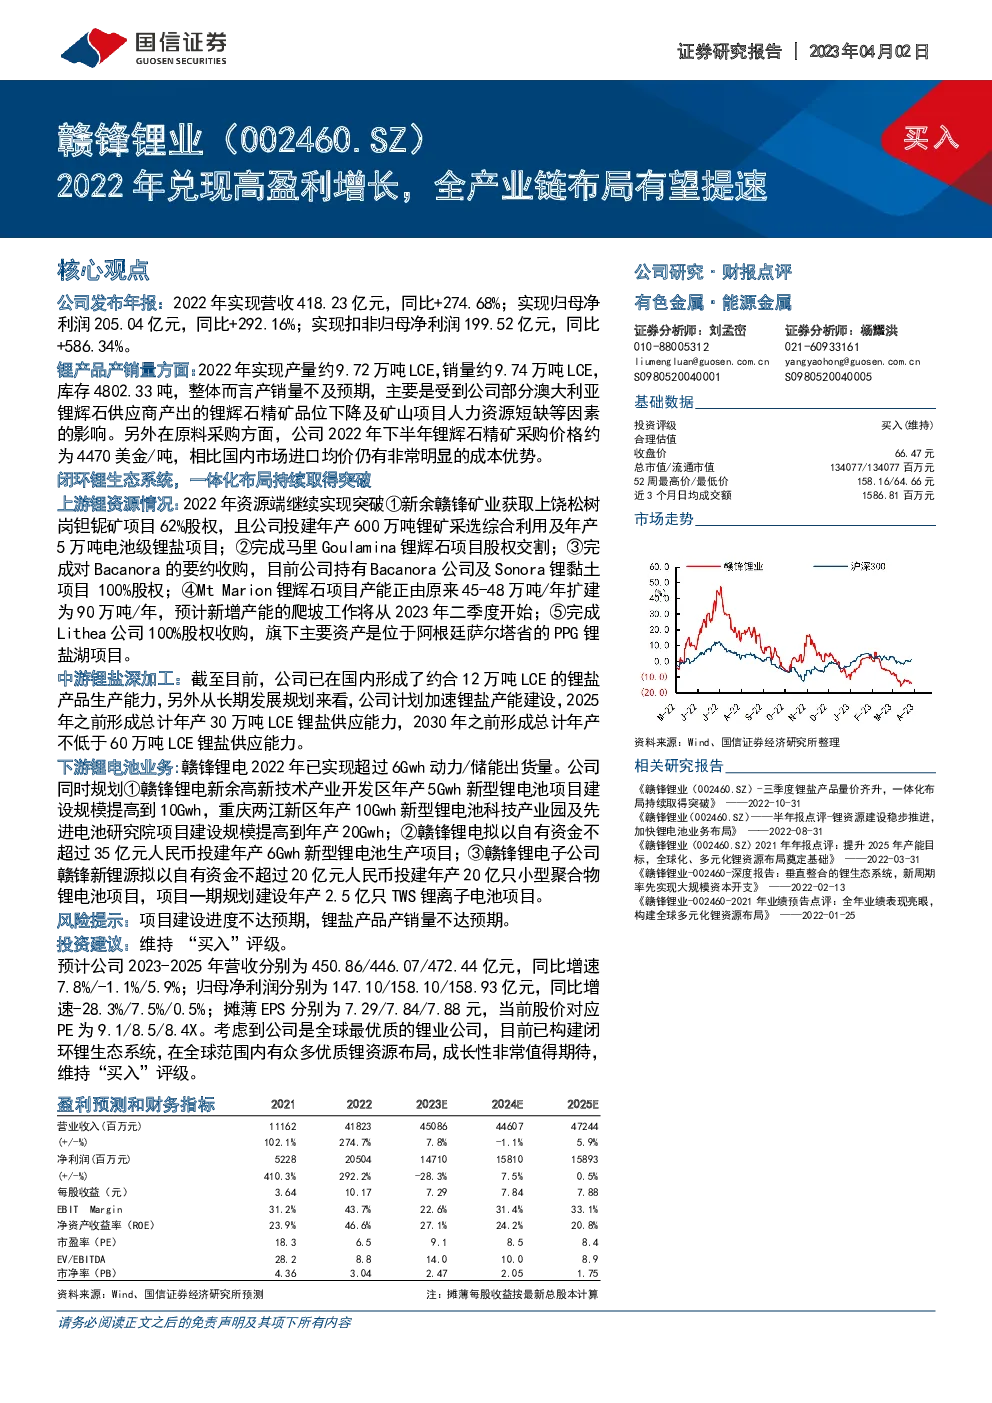
- 营收与利润增长显著:公司2022年度实现营收418.23亿元,同比增长274.68%,实现归母净利润205.04亿元,同比增长292.16%。扣非归母净利润为199.52亿元,同比大增586.34%。
锂产品产销量与供应链挑战
- 产量与销量:2022年公司锂产品产量约为9.72万吨LCE,销量约为9.74万吨LCE,库存4802.33吨。产销量未达预期,主要受澳大利亚锂辉石供应商产出品质下降及矿山项目人力资源短缺影响。
- 原料采购成本优势:尽管面临挑战,但2022年下半年公司锂辉石精矿采购价格约为4470美元/吨,相较于国内进口均价(约5424美元/吨)仍具有明显成本优势。
锂产业链一体化布局
- 资源端突破:通过收购与投资,公司在全球范围内持续扩大锂资源布局,包括获得上饶松树岗钽铌矿项目62%股权,完成马里Goulamina锂辉石项目股权交割,收购Bacanora公司及其Sonora锂黏土项目,以及完成对Lithea公司的100%股权收购,进一步巩固了全球锂资源供应链。
- 产能建设加速:公司计划在2025年前形成总计年产30万吨LCE锂盐供应能力,2030年前形成总计年产不低于60万吨LCE锂盐供应能力。同时,通过新建项目与产能扩张,如新余高新技术产业开发区年产5GWh新型锂电池项目、重庆两江新区年产20GWh新型锂电池科技产业园及先进电池研究院项目等,强化锂盐加工与锂电池制造能力。
锂电池业务进展
- 储能电池业务增长:赣锋锂电2022年动力/储能电池出货量超过6GWh,储能电池成为重要业务领域。
- 产能扩张与合作:规划产能升级与新项目投资,如年产6GWh新型锂电池生产项目、年产20亿只小型聚合物锂电池项目等,同时与合作伙伴富临精工共建磷酸二氢锂一体化项目,推进技术创新与产能优化。
财务与风险管理
- 财务状况:截至2022年末,公司资产负债率为38.27%,期间费用率降低,显示公司运营效率提升。存货与货币资金增长,反映公司资金实力与库存管理策略。
- 风险提示:公司面临项目进度不达预期、锂盐产销量不达预期的风险,强调供应链稳定性与成本控制的重要性。
投资建议与展望
- 维持“买入”评级:考虑到公司作为全球领先的锂业公司,构建了闭环锂生态系统,拥有全球范围内的优质锂资源布局,其成长潜力与市场地位受到肯定。预计2023-2025年的营收与净利润增长率分别为7.8%、-1.1%、5.9%,EPS分别为7.29元、7.84元、7.88元,当前股价对应PE分别为9.1倍、8.5倍、8.4倍。维持“买入”评级,认为公司具备稳定的盈利能力和持续的增长潜力。
以上总结了公司2022年度的关键业绩指标、面临的挑战、发展战略、财务表现以及未来展望,强调了公司在锂产业的领先地位和持续增长的潜力。