猜你想问
三夫户外第二季度业绩增长提速的具体表现是什么?
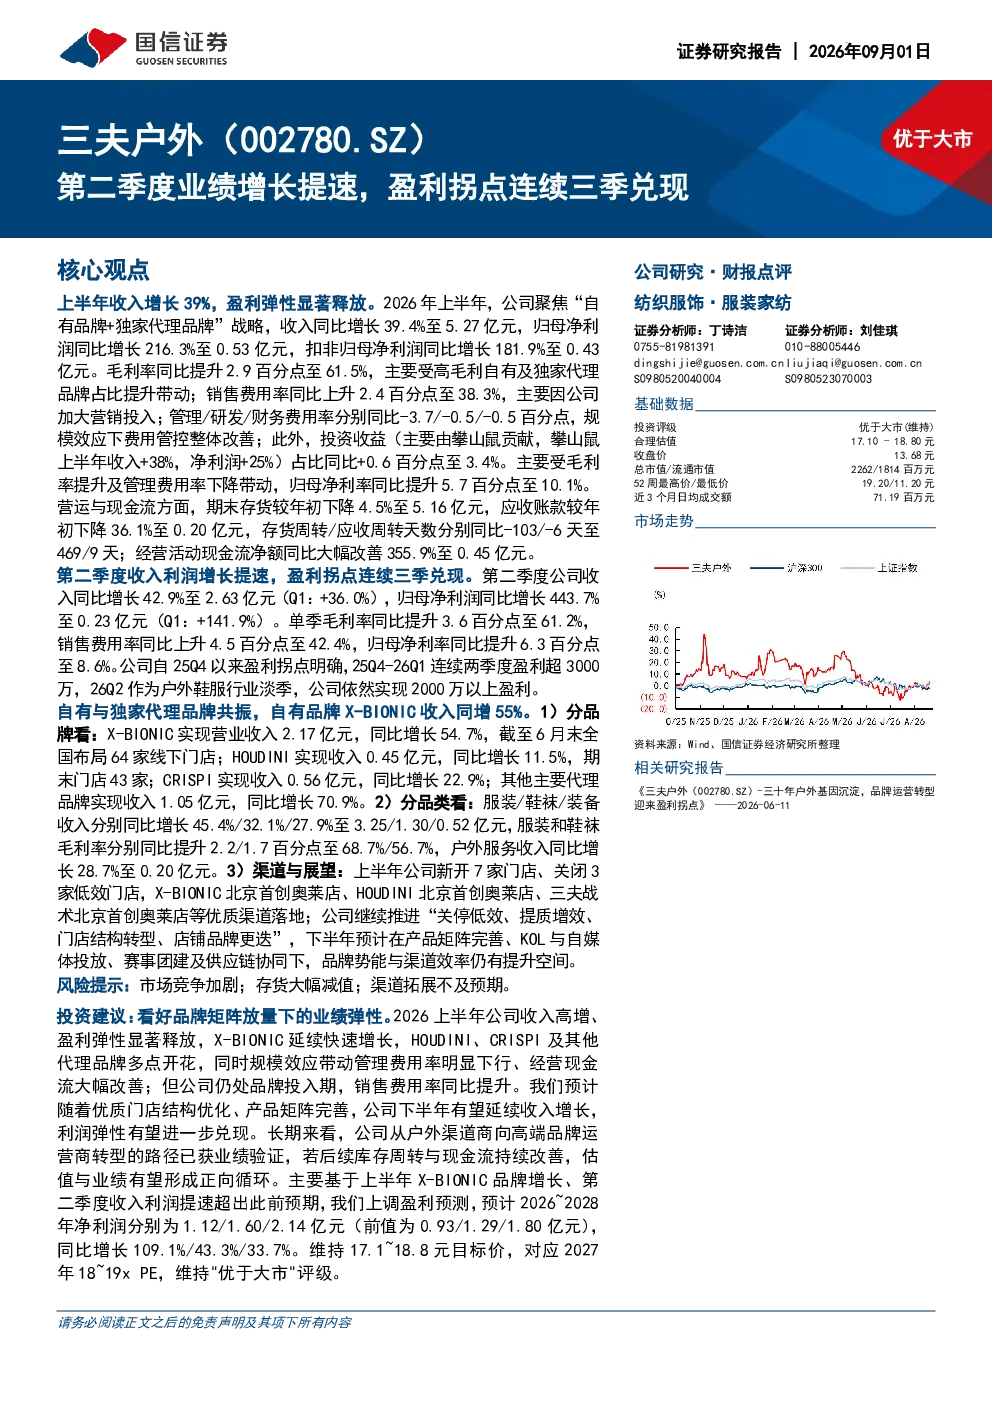
三夫户外2026年第二季度实现收入同比增长42.9%至2.63亿元,归母净利润同比增长443.7%至0.23亿元。单季毛利率同比提升3.6百分点至61.2%,销售费用率同比上升4.5百分点至42.4%,归母净利率同比提升6.3百分点至8.6%。公司自2025年第四季度以来盈利拐点明确,2025年第四季度至2026年第一季度连续两季度盈利超3000万元,2026年第二季度作为户外鞋服行业淡季,公司依然实现2000万元以上盈利。
三夫户外品牌与品类发展情况如何?
三夫户外聚焦“自有品牌+独家代理品牌”战略,自有品牌X-BIONIC实现营业收入2.17亿元,同比增长54.7%,截至2026年6月末全国布局64家线下门店;HOUDINI实现收入0.45亿元,同比增长11.5%,期末门店43家;CRISPI实现收入0.56亿元,同比增长22.9%;其他主要代理品牌实现收入1.05亿元,同比增长70.9%。分品类看,服装/鞋袜/装备收入分别同比增长45.4%/32.1%/27.9%至3.25/1.30/0.52亿元,服装和鞋袜毛利率分别同比提升2.2/1.7百分点至68.7%/56.7%,户外服务收入同比增长28.7%至0.20亿元。公司上半年新开7家门店、关闭3家低效门店,推进“关停低效、提质增效、门店结构转型、店铺品牌更迭”。
户外鞋服行业发展趋势如何?
户外鞋服行业持续受益于消费者对户外运动需求的增长,品牌多元化发展成为趋势。企业通过加强自有品牌建设、拓展独家代理品牌,提升产品竞争力和盈利能力。同时,渠道结构优化、线上线下融合加速,推动行业向高端化、专业化方向发展。公司积极布局优质渠道,优化门店结构,提升品牌势能和渠道效率,顺应行业发展趋势。
三夫户外当前市场现状如何?
三夫户外2026年上半年收入同比增长39.4%至5.27亿元,归母净利润同比增长216.3%至0.53亿元,扣非归母净利润同比增长181.9%至0.43亿元。毛利率同比提升2.9百分点至61.5%,销售费用率同比上升2.4百分点至38.3%,管理/研发/财务费用率分别同比-3.7/-0.5/-0.5百分点。期末存货较年初下降4.5%至5.16亿元,应收账款较年初下降36.1%至0.20亿元,存货周转/应收周转天数分别同比-103/-6天至469/9天;经营活动现金流净额同比大幅改善355.9%至0.45亿元,显示出公司良好的经营状况和市场竞争力。
三夫户外研报存在哪些风险提示?
三夫户外研报提示的主要风险包括市场竞争加剧、存货大幅减值、渠道拓展不及预期。市场竞争方面,户外鞋服行业竞争激烈,新进入者不断涌现,可能对公司市场份额和盈利能力造成压力。存货减值风险主要源于市场环境变化导致产品滞销,可能引发存货跌价损失。渠道拓展方面,若新开门店效果不及预期或现有渠道调整不力,可能影响公司销售业绩和品牌形象。公司需密切关注市场动态,加强风险管理,确保稳健经营。