猜你想问
这份研报的核心内容是什么?
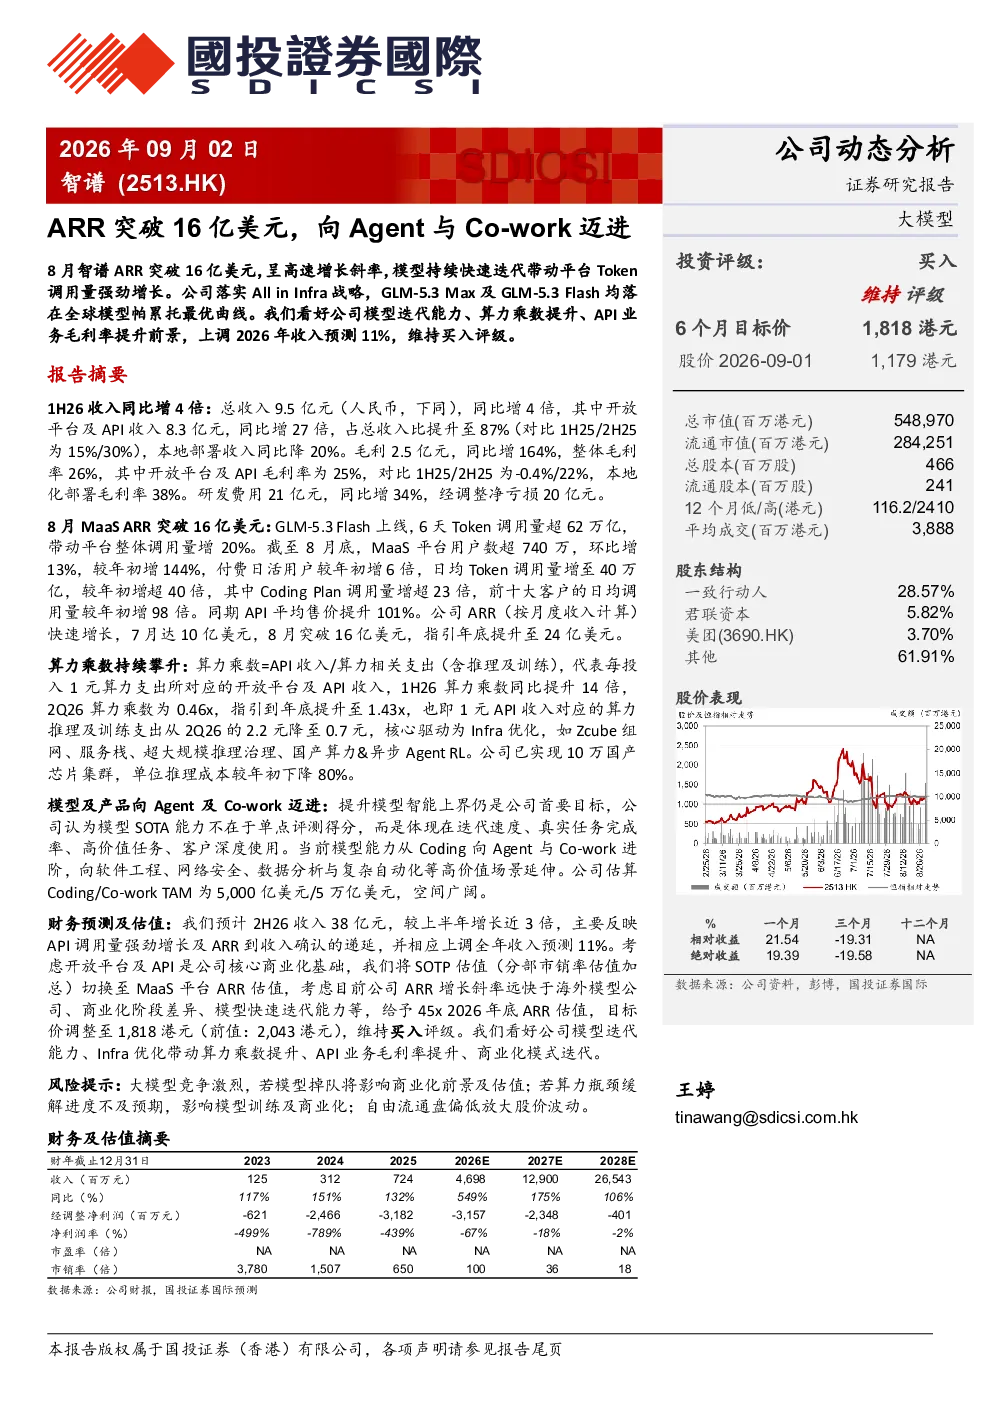
该研报显示,2026年上半年公司总收入9.5亿元,同比增4倍,其中开放平台及API收入8.3亿元,同比增27倍,占总收入比提升至87%。MaaS平台8月ARR突破16亿美元,7月达10亿美元,年底指引24亿美元。平台用户数超740万,付费日活用户较年初增6倍,日均Token调用量增至40万亿。算力乘数同比提升14倍,2Q26算力乘数为0.46x,年底指引1.43x。公司聚焦模型迭代,GLM-5.3Max及GLM-5.3 Flash处于全球模型最优曲线,能力从Coding向Agent与Co-work进阶。
MaaS赛道的发展趋势如何?
MaaS赛道呈现高速增长态势,报告指出平台ARR持续提升,用户规模扩大,Token调用量激增。公司算力乘数显著提升,模型能力向Agent与Co-work方向演进,估算Coding/Co-work市场总额达5,000亿至5万亿美元。行业整体趋向平台化、智能化服务,算力优化与模型迭代成为核心竞争力。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现,特别是开放平台及API业务的爆发式增长,以及MaaS平台的ARR提升和用户规模扩张。同时关注算力乘数优化、模型迭代能力,以及从Coding向Agent与Co-work的产品能力进阶。报告还评估了公司未来收入预测、估值逻辑和商业化模式迭代方向。
当前MaaS市场处于什么阶段?
当前MaaS市场处于高速发展初期,平台收入规模持续扩大,用户数和Token调用量快速增长。竞争格局尚未稳定,头部企业通过技术迭代和算力优化巩固优势。行业整体趋向标准化服务输出,API化、平台化成为主流趋势,未来商业化潜力巨大。
研报提示了哪些风险?
研报提示的主要风险包括:大模型竞争加剧可能导致模型掉队,影响商业化前景及估值;算力瓶颈缓解进度不及预期,可能制约模型训练和商业化效率;自由流通盘偏低可能放大股价波动。这些风险需关注,但报告同时看好公司技术迭代、算力优化和商业化能力。