猜你想问
原糖近期上涨的主要原因是什么?
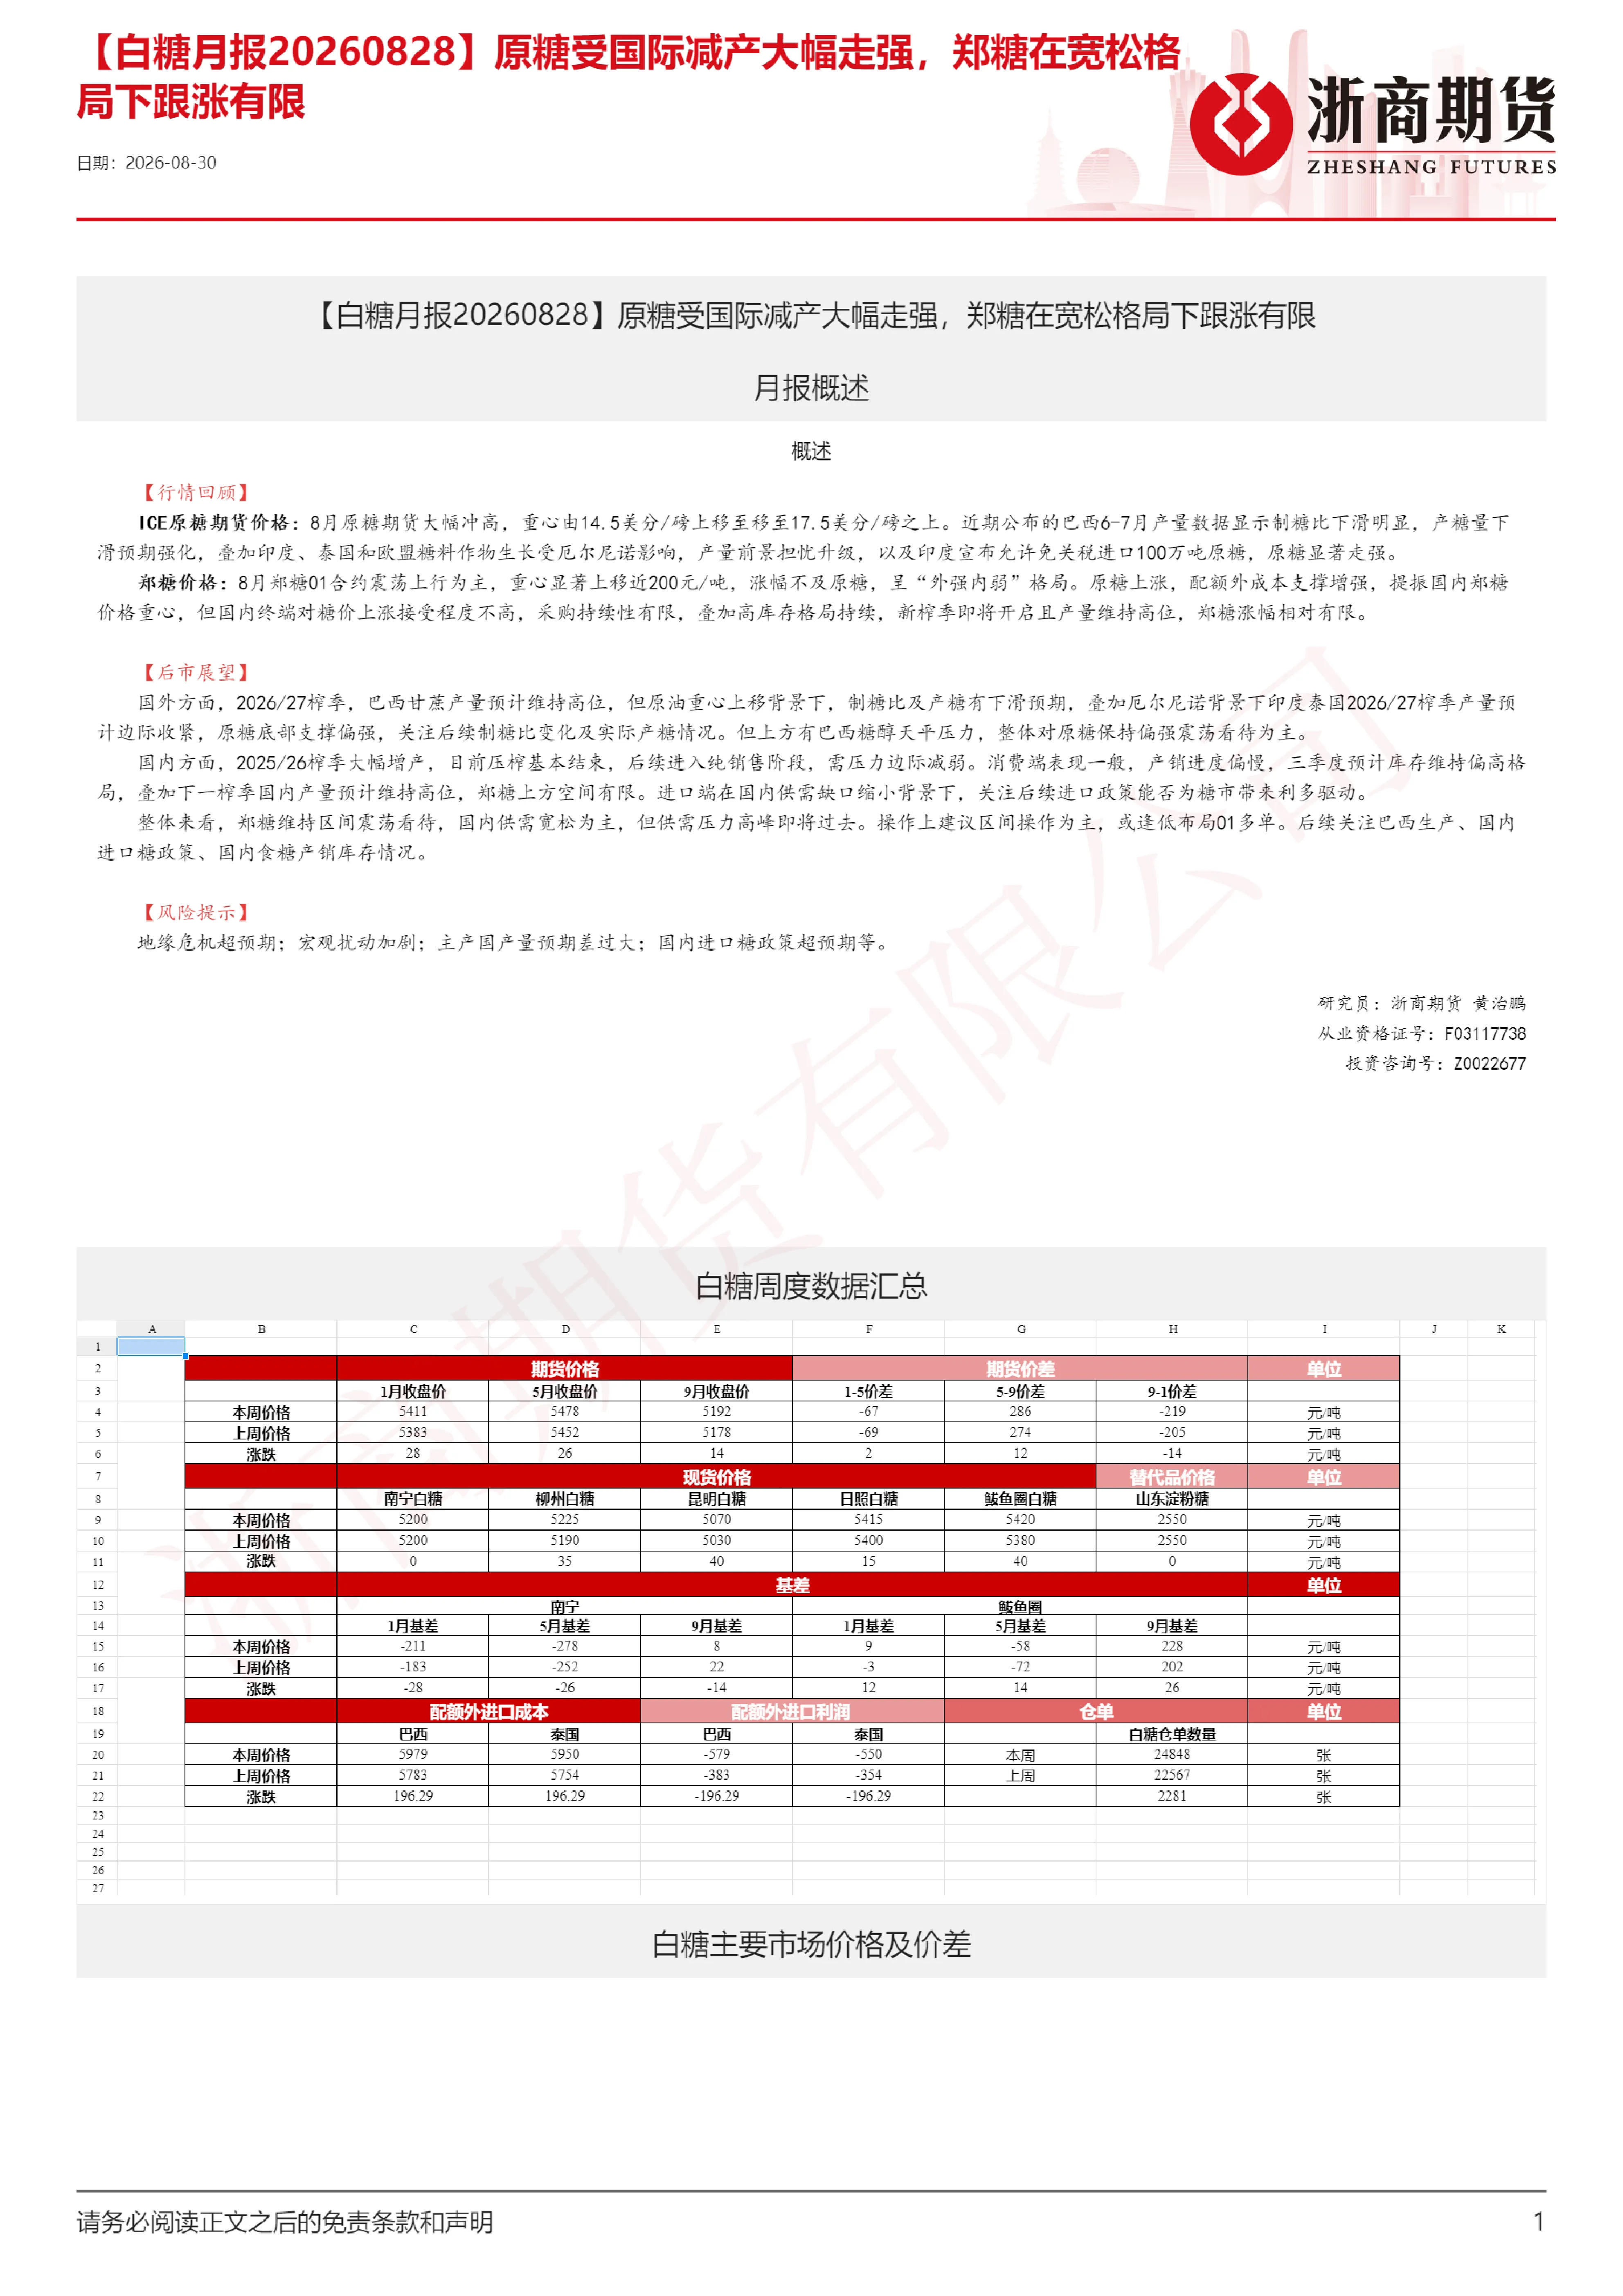
原糖近期上涨主要受国际减产担忧及印度进口政策驱动。厄尔尼诺影响下,印度、泰国和欧盟糖料作物生长面临担忧升级,同时印度宣布允许免关税进口100万吨原糖,这些因素共同推动了原糖价格显著走强。
郑糖价格走势如何与原糖对比?
郑糖价格在宽松格局下跟涨有限,呈现“外强内弱”格局。虽然原糖价格受多种因素驱动大幅上涨,但郑糖价格重心虽上移近200元/吨,涨幅不及原糖。国内终端对糖价上涨接受程度不高,采购持续性有限,叠加高库存格局持续,新榨季即将开启且产量维持高位,制约了郑糖的上涨空间。
白糖行业未来发展趋势如何?
白糖行业未来发展趋势需关注多方面因素。国际方面,需持续跟踪厄尔尼诺对印度、泰国等主要产糖国糖料作物生长的影响,以及印度2026/27榨季的减产预期。国内方面,需关注高库存格局对新榨季产量的影响,以及终端采购行为的变化。此外,配额外进口成本支撑和浆粉管控政策也将对行业价格形成影响。
当前白糖市场的主要现状是什么?
当前白糖市场的主要现状表现为国际原糖受减产担忧及印度进口政策驱动显著走强,而国内郑糖在宽松格局及高库存影响下跟涨有限。巴西醇油比价再度回到70%以下,乙醇性价比高于汽油,但近期乙醇价格下滑限制原糖上方空间。国内1-7月进口糖浆和白砂糖预混粉数量同比增加6.80万吨,老挝糖浆暂停进口,浆粉管控趋严,仓单方面巴西和泰国白糖仓单数量均有所增加。
投资白糖相关需注意哪些风险?
投资白糖相关需注意以下风险:首先,国际减产预期可能不及预期,影响原糖价格走势不确定性。其次,国内高库存格局可能持续,压制郑糖价格上涨空间。再次,新榨季产量维持高位可能加剧供应压力。此外,政策变化如浆粉管控趋严、配额外进口成本调整等也可能对市场产生影响,需持续关注这些因素的变化。
你可能感兴趣
白糖月报:原糖受国际减产大幅走强,郑糖在宽松格局下跟涨有限
浙商期货2026-09-03
白糖周评:原糖大幅拉升,郑糖能否跟涨
鲁证期货2018-09-24
白糖月报:郑糖跟涨原糖,关注去库和进口
东吴期货2022-10-17
白糖期货周报:原糖大幅反弹,郑糖或跟涨
方正期货2013-06-17
白糖:原糖加力,郑糖跟涨
国泰君安证券2026-03-25
【白糖】郑糖短期跟涨原糖,中期仍存下行风险
国元期货2022-10-21
白糖周报:郑糖被动跟涨原糖
南华期货2022-10-15
白糖日报:原糖反弹,郑糖跟涨
金元期货2011-02-17
白糖期货日报:国际原糖反弹受阻,郑糖震荡走强
方正期货2015-07-21
软商品期货周报:白糖,原糖持续走强,郑糖突破震荡区间;棉花,外盘带动下棉花重新站上12000关口
广发期货2020-06-08