猜你想问
2026年中报营收同比+59%的具体构成是什么?
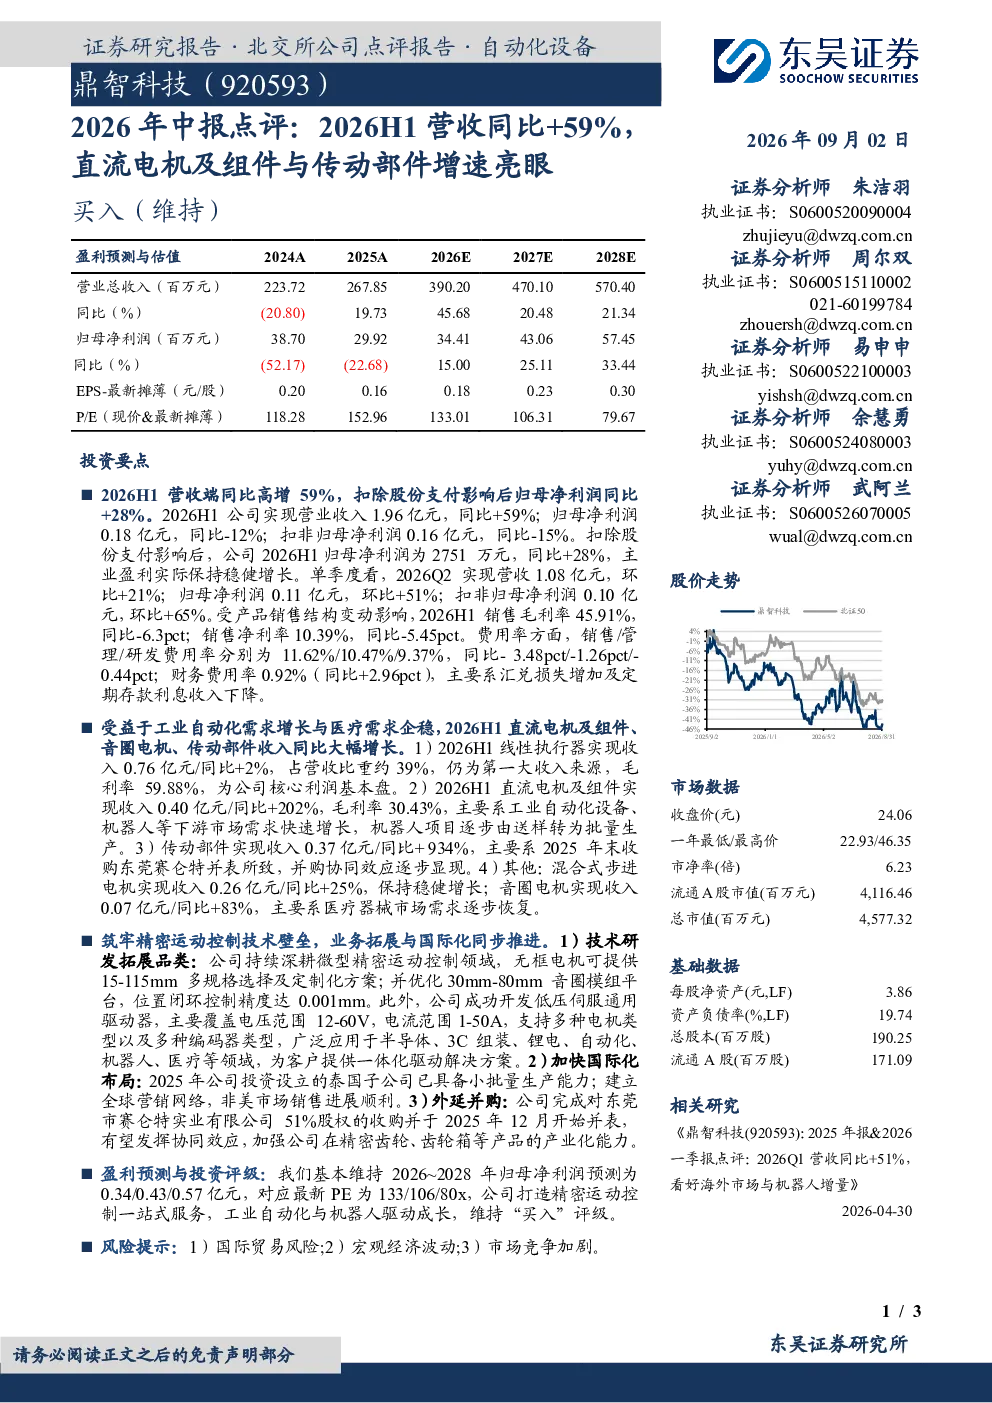
2026年中报显示,公司营收同比大幅增长59%,主要得益于直流电机及组件、音圈电机、传动部件等产品的强劲需求。其中,直流电机及组件收入同比增长202%,传动部件收入同比增长934%,主要受下游市场需求增长及收购东莞赛仑特并表的影响。线性执行器收入同比增长2%,混合式步进电机和音圈电机收入分别同比增长25%和83%,主要受益于医疗器械市场需求恢复。这些产品线的发展展现了公司在精密运动控制领域的竞争优势。
工业自动化与医疗需求增长对行业有何影响?
工业自动化与医疗需求的持续增长为精密运动控制行业带来重要发展机遇。随着智能制造和医疗器械技术的不断进步,对高精度、高可靠性电机的需求日益增加。这推动了对直流电机及组件、音圈电机、传动部件等产品需求的提升。行业龙头公司通过技术创新和产品迭代,能够更好地满足这些市场需求,从而实现收入和利润的快速增长。同时,这也促使行业竞争加剧,企业需持续提升技术水平和产品性能以保持竞争优势。
报告中提到的收购赛仑特有何战略意义?
收购东莞赛仑特对公司的战略意义显著,主要表现在以下几个方面:首先,通过并表赛仑特的收入和利润,直接提升了公司的整体规模和盈利能力。其次,赛仑特的技术和产品线与公司现有业务高度互补,有助于丰富公司的产品矩阵,增强在传动部件领域的市场地位。此外,此次收购有助于公司快速获取关键技术和人才,加速国际化布局,并强化产业化能力。整体而言,该收购是公司拓展业务、提升竞争力的关键举措。
当前精密运动控制市场的竞争格局如何?
当前精密运动控制市场呈现竞争激烈但有序的格局。行业头部企业凭借技术积累和品牌优势占据主导地位,但新兴企业也在通过技术创新和差异化竞争逐步获得市场份额。市场竞争主要集中在产品性能、成本控制、技术迭代速度等方面。随着下游应用领域的快速发展,市场对高精度、定制化产品的需求不断增长,这为具备技术实力的企业提供了发展空间。同时,国际贸易环境变化和宏观经济波动也对市场参与者带来挑战,企业需加强风险管理和应变能力。
研报中提示的主要风险有哪些?
研报提示的主要风险包括国际贸易风险、宏观经济波动和市场竞争加剧。国际贸易风险主要源于全球贸易保护主义抬头和地缘政治冲突,可能影响公司的出口业务。宏观经济波动可能导致下游客户投资减少,影响公司产品需求。市场竞争加剧则要求公司持续提升技术水平和产品竞争力,以应对来自国内外企业的挑战。此外,汇率波动带来的财务费用上升也是需要关注的风险点。公司需通过多元化市场布局和强化核心竞争力来应对这些风险。