猜你想问
这份研报的核心内容是什么?
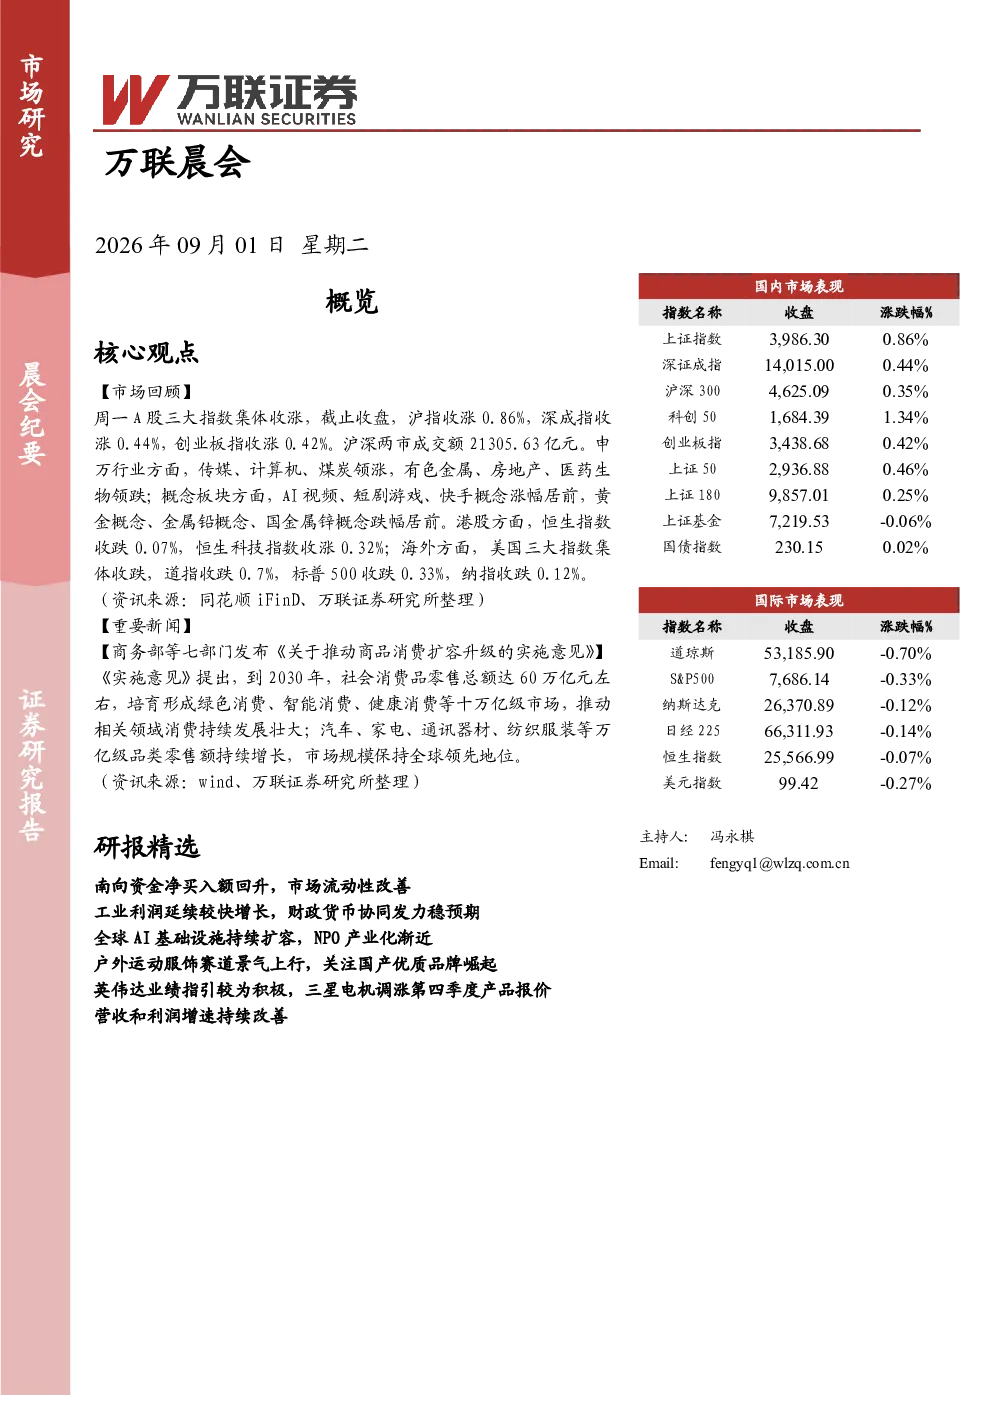
这份研报主要涵盖了A股和港股的市场回顾,重点分析了多个行业的表现,包括申万行业的涨跌情况、概念板块的涨跌情况,以及海外主要指数的表现。此外,研报还介绍了商务部等七部门发布的关于推动商品消费扩容升级的实施意见,目标到2030年社会消费品零售总额达到60万亿元。研报精选部分分析了南向资金净买入额回升、工业利润增长、全球AI基础设施扩容、户外运动服饰赛道景气上行、英伟达业绩指引以及招商银行的财务表现等多个方面的内容。最后,研报提出了行业配置建议,关注高股息、红利资产,顺周期行业,AI产业链龙头企业,并提示了地缘局势波动、海外经济衰退、美联储政策超预期收紧等风险因素。
报告对AI行业的发展趋势有何分析?
报告指出全球AI基础设施持续扩容,NPO产业化渐近。英伟达2027财年Q2营收同比增长106%,数据中心板块贡献主要营收;AmazonAWS计划2027-2028年额外部署200万块NVIDIA GPU;中际旭创表示NPO有望2027年首批出货。这表明AI行业正在快速发展,相关产业链企业有望受益。同时,报告建议关注AI算力产业链,空天地一体化,高速光模块、光器件、交换机,超节点,光互联环节,NPO产品等。这些领域的发展将推动AI技术的进一步应用和落地。
研报重点分析了哪些行业?
研报重点分析了多个行业,包括申万一级行业的涨跌情况,其中传媒、计算机、煤炭行业领涨,有色金属、房地产、医药生物行业领跌。此外,报告还重点分析了南向资金净买入额回升对港股市场的影响,以及工业利润增长的情况。报告指出申万一级行业多数上涨,电子行业交投最活跃;多数行业估值水平提升,农林牧渔、机械设备和国防军工行业市盈率提升前三。这些分析有助于投资者了解不同行业的发展动态和投资机会。
当前市场现状如何?
当前市场现状显示A股三大指数集体收涨,沪指涨0.86%,深成指涨0.44%,创业板指涨0.42%,成交额21305.63亿元。申万行业领涨 sector:传媒、计算机、煤炭;领跌 sector:有色金属、房地产、医药生物。概念板块领涨:AI视频、短剧游戏、快手概念;领跌:黄金概念、金属铅概念、国金属锌概念。港股方面,恒生指数跌0.07%,恒生科技指数涨0.32%;海外三大指数集体收跌,道指跌0.7%,标普500跌0.33%,纳指跌0.12%。这些数据反映了当前市场的整体表现和不同板块的动态。
研报提示了哪些风险因素?
研报提示了多个风险因素,包括地缘局势波动、海外经济衰退、美联储政策超预期收紧;政策变动风险,企业盈利不及预期,经济数据不及预期;中美科技摩擦,地缘政治风险,资本支出不及预期,技术研发不及预期,AI应用落地不及预期,卫星组网发射进程不及预期,卫星服务落地进程不及预期。这些风险因素可能对市场和企业产生不利影响,投资者需要密切关注相关动态,做好风险管理。