猜你想问
这份研报的核心内容是什么?
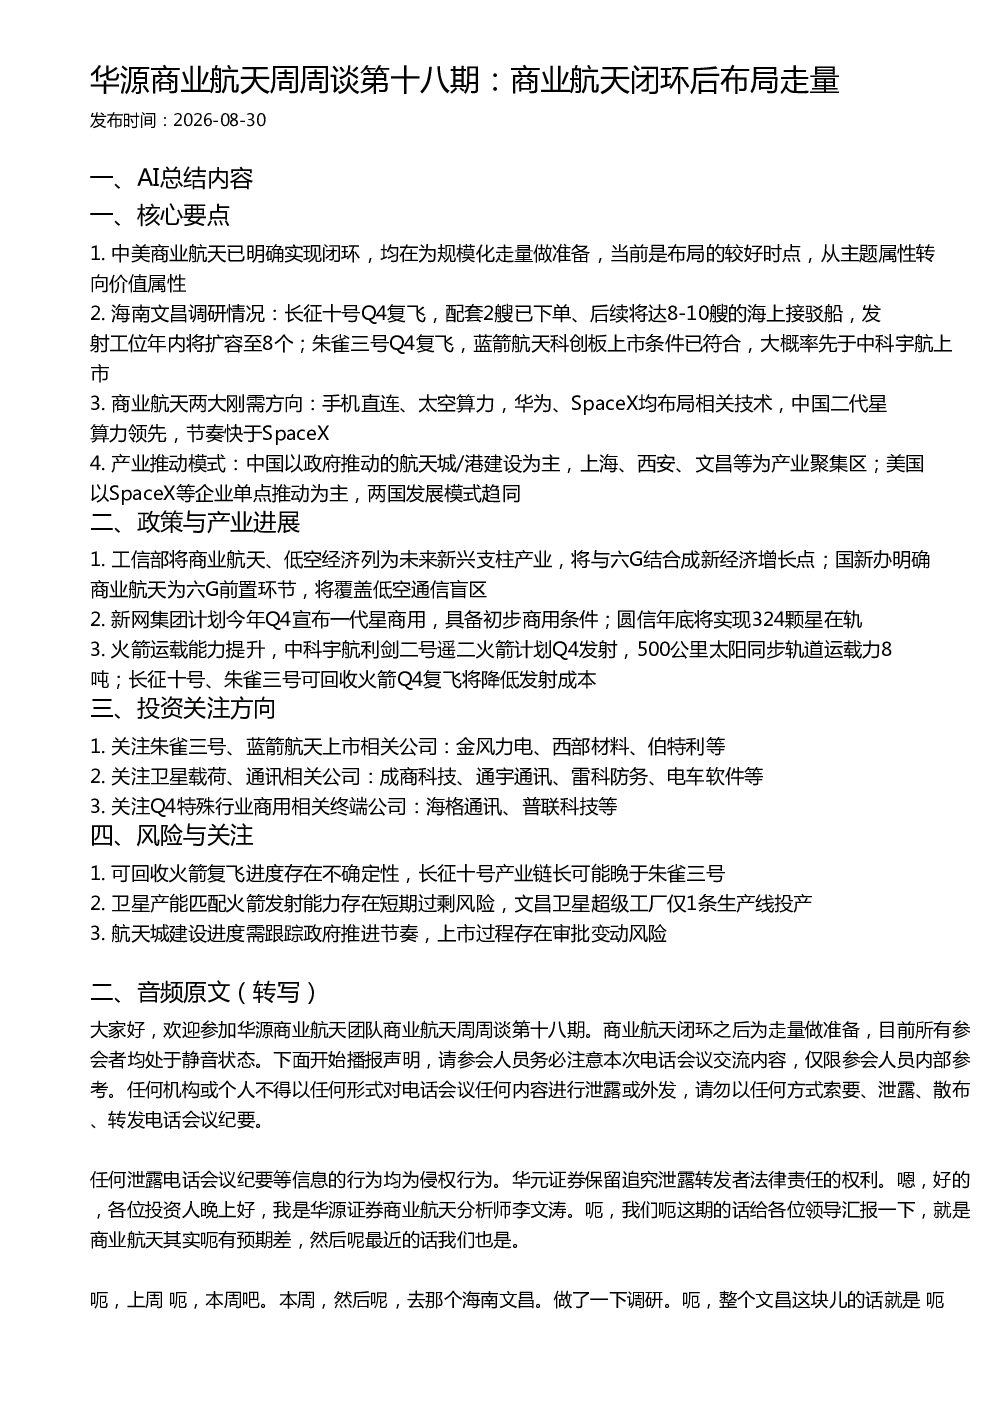
这份研报指出中美商业航天已实现闭环,均准备规模化生产,当前是布局好时机,从主题投资转向价值投资。报告调研了海南文昌的发射设施扩容、火箭复飞计划,以及商业航天两大刚需方向——手机直连和太空算力的发展情况。中美产业推动模式存在差异,中国以政府主导的航天城建设为主,美国则由SpaceX等企业推动。
商业航天赛道未来发展趋势如何?
商业航天赛道正从主题投资转向价值投资,中美两国均准备规模化生产。中国二代星算力领先,产业聚集区包括上海、西安、文昌等;美国以SpaceX等企业推动为主。政策层面,工信部将商业航天列为新兴支柱产业,将与六G结合成新增长点,国新办明确其为六G前置环节。新网集团计划Q4推出一代星商用,圆信年底将实现324颗星在轨。火箭运载能力提升,中科宇航利剑二号遥二计划Q4发射,长征十号、朱雀三号可回收火箭复飞将降低成本。
研报重点分析了哪些方向?
研报重点分析了商业航天两大刚需方向:手机直连和太空算力,华为、SpaceX均布局相关技术。报告关注朱雀三号、蓝箭航天上市相关公司,如金风力电、西部材料、伯特利等;卫星载荷、通讯相关公司,如成商科技、通宇通讯、雷科防务、电车软件等;以及Q4特殊行业商用终端公司,如海格通讯、普联科技等。海南文昌调研显示长征十号Q4复飞,配套海上接驳船将达8-10艘,发射工位扩容至8个;朱雀三号Q4复飞,蓝箭航天科创板上市条件已符合。
当前商业航天市场现状如何判断?
当前商业航天市场已实现闭环,中美两国均准备规模化生产,从主题投资转向价值投资。中国二代星算力领先,产业聚集区包括上海、西安、文昌等;美国以SpaceX等企业推动为主。政策层面,工信部将商业航天列为新兴支柱产业,将与六G结合成新增长点,国新办明确其为六G前置环节。新网集团计划Q4推出一代星商用,圆信年底将实现324颗星在轨。火箭运载能力提升,中科宇航利剑二号遥二计划Q4发射,长征十号、朱雀三号可回收火箭复飞将降低成本。海南文昌调研显示长征十号Q4复飞,配套海上接驳船将达8-10艘,发射工位扩容至8个;朱雀三号Q4复飞,蓝箭航天科创板上市条件已符合。
研报提示了哪些风险?
研报提示了可回收火箭复飞进度存在不确定性,长征十号产业链长可能晚于朱雀三号。卫星产能匹配火箭发射能力存在短期过剩风险,文昌卫星超级工厂仅1条生产线投产。航天城建设进度需跟踪政府推进节奏,上市过程存在审批变动风险。此外,商业航天产业链长,技术迭代快,市场竞争加剧也可能带来风险。需关注政策变化、技术突破等因素对行业的影响。