猜你想问
该报告的核心内容是什么?
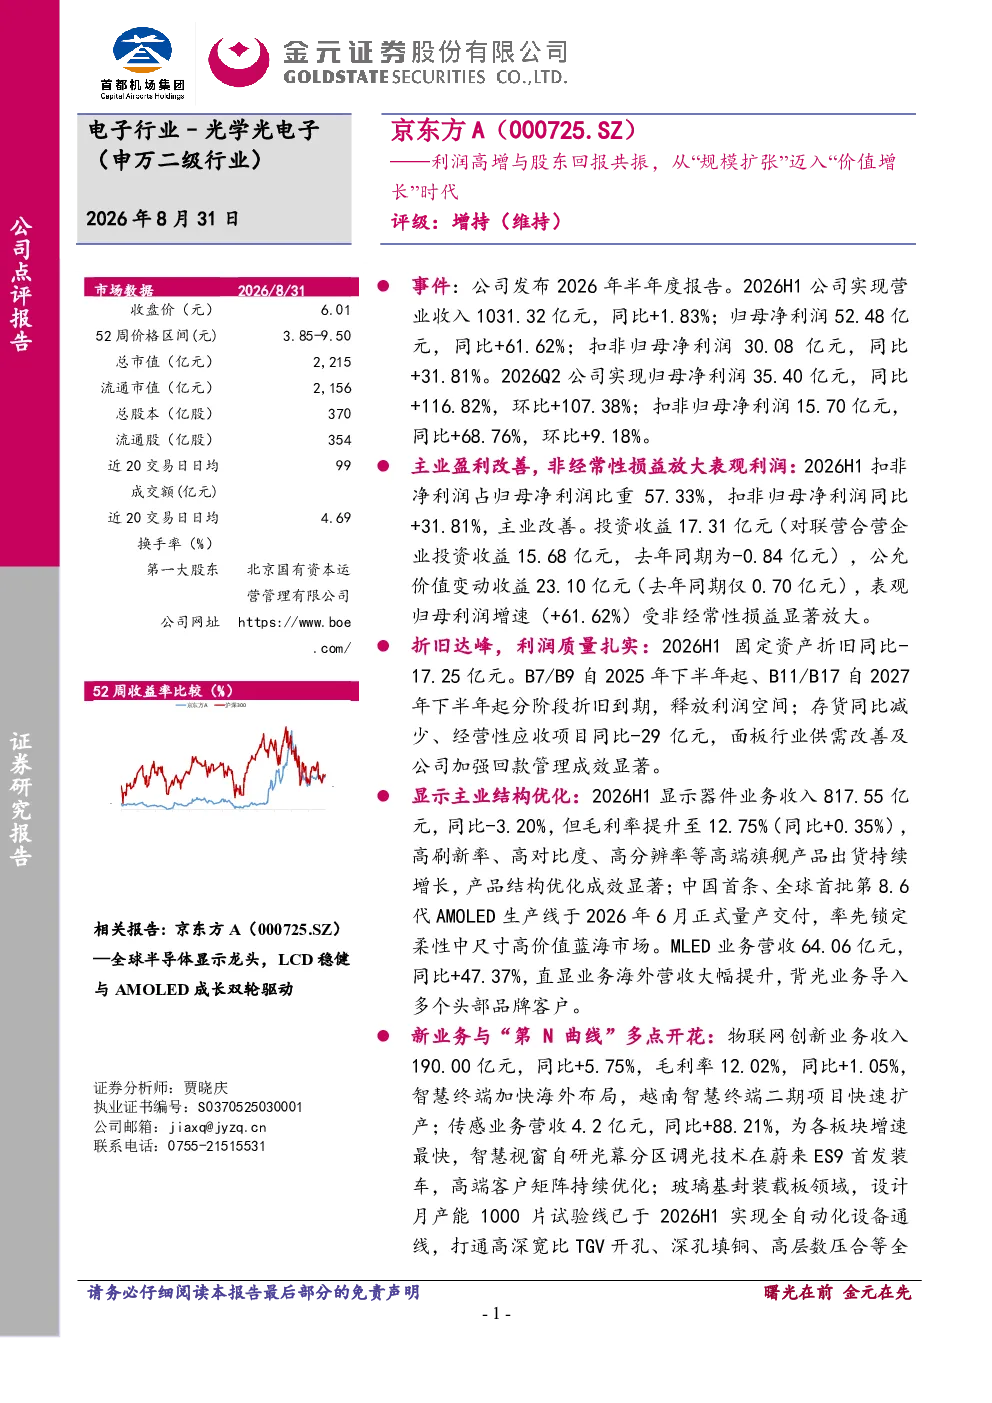
该报告指出,公司2026年半年度业绩表现亮眼,利润高增与股东回报共振,从“规模扩张”迈入“价值增长”时代。显示主业LCD高端化与OLED中尺寸化双轮驱动,新业务MLED、传感等高速成长;“第N曲线”如玻璃基封装载板等打开长期空间。具体数据上,2026H1归母净利润同比+61.62%,扣非归母净利润同比+31.81%。MLED业务营收同比+47.37%,传感业务营收同比+88.21%
电子设备行业发展趋势如何?
电子设备行业正经历从规模扩张到价值增长的转型。LCD高端化与OLED中尺寸化成为显示器件业务主要驱动力,MLED、传感等新业务多点开花。玻璃基封装载板等前沿技术打开长期发展空间。行业竞争加剧,龙头企业通过技术创新和主业结构优化提升竞争力,高端旗舰产品出货持续增长,中国首条第8.6代AMOLED生产线已量产交付
报告重点分析了哪些方向?
报告重点分析了公司主业结构优化和新业务高速成长两大方向。主业方面,高端旗舰产品出货持续增长,LCD高端化与OLED中尺寸化双轮驱动,毛利率12.75%。新业务方面,MLED营收同比+47.37%,传感业务营收同比+88.21%,物联网创新业务收入同比+5.75%。智慧终端加快海外布局,智慧视窗技术首发装车,高端客户矩阵持续优化
当前市场现状如何判断?
当前市场现状显示,公司已从规模扩张阶段成功迈入价值增长阶段。主业龙头地位稳固,高端产品竞争力强,新业务增长迅速。LCD市场面临价格下行压力,但公司通过高端化策略应对。OLED中尺寸化渗透率有待提升,新业务拓展存在不确定性。整体来看,公司通过技术创新和多元化布局积极应对市场变化
研报有哪些风险提示?
研报提示了三大风险:一是面板价格持续下行的风险,可能影响LCD业务盈利能力;二是OLED中尺寸化渗透率不及预期的风险,新业务增长可能放缓;三是新业务拓展不及预期的风险,MLED、传感等业务面临市场竞争和技术迭代挑战。此外,折旧政策变化可能影响短期利润表现,需持续关注行业动态