猜你想问
这份研报的核心内容是什么?
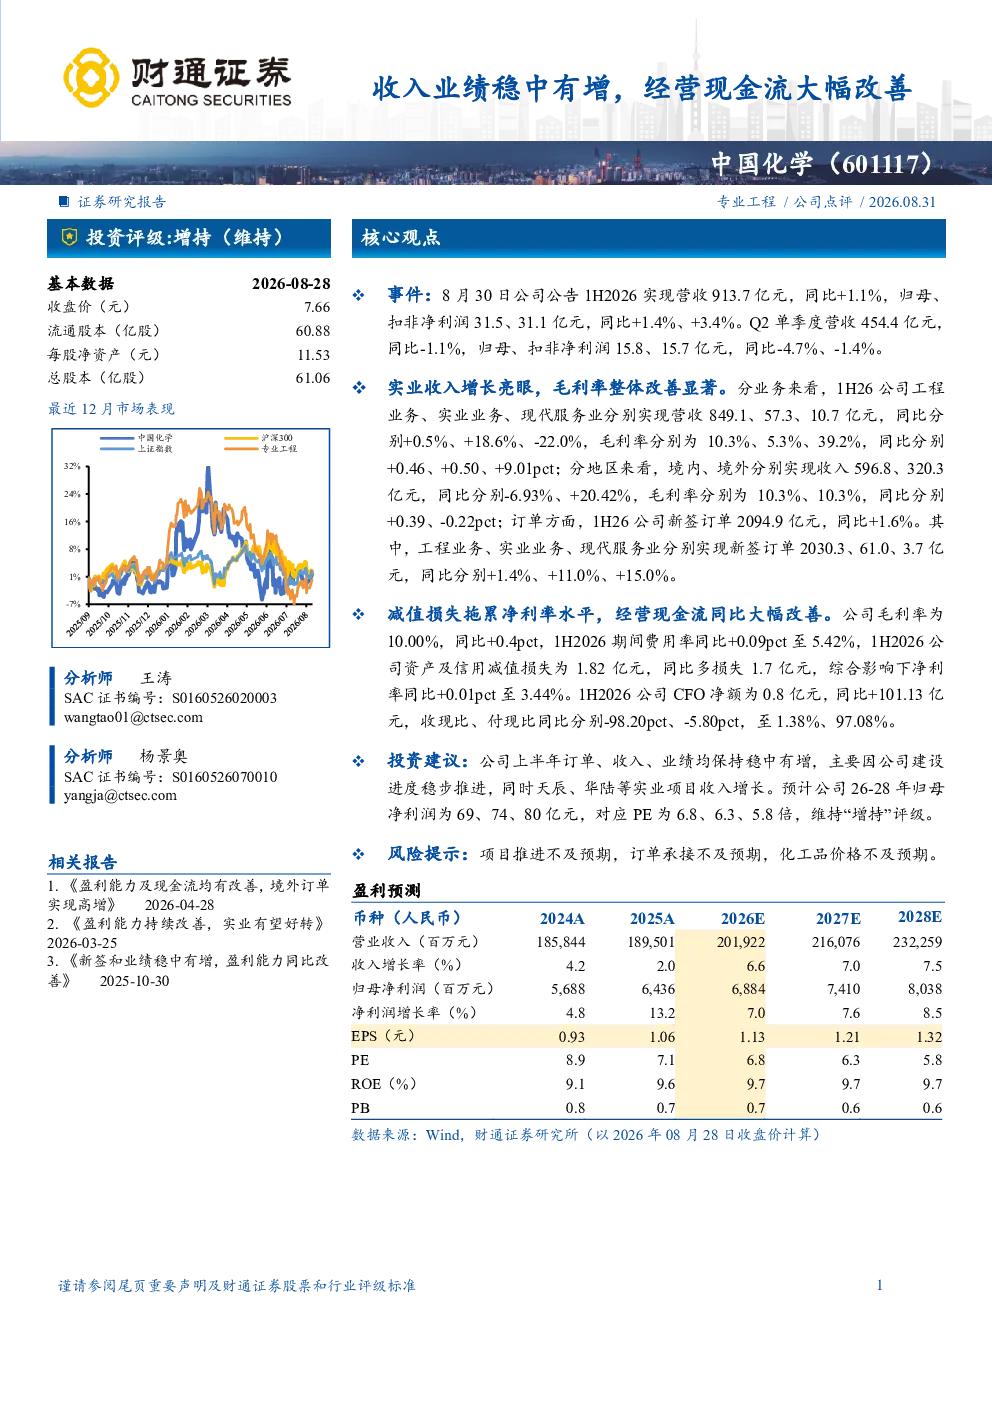
该研报指出中国化学上半年业绩稳中有增,实业收入增长亮眼,毛利率整体改善显著。尽管资产及信用减值损失拖累净利率,但经营现金流大幅改善,主要得益于建设进度稳步推进及实业项目收入增长。报告详细分析了各业务板块的收入、毛利率及新签订单情况,并对未来三年归母净利润进行了预测,维持“增持”评级。
中国化学所属赛道的发展趋势如何?
中国化学所处赛道为化工行业,报告显示公司实业业务收入增长显著,毛利率提升,境外收入占比提升,反映化工行业在全球化背景下仍具备增长潜力。同时,报告也提及现代服务业收入下降,提示行业结构调整的挑战。整体来看,化工行业受原材料价格波动影响较大,但基础设施建设、新能源等领域带来的需求增长为行业带来机遇。
研报重点分析了哪些方向?
研报重点分析了公司各业务板块的收入、毛利率及新签订单情况,包括工程业务、实业业务和现代服务业。此外,报告还对比了境内和境外收入结构,分析了毛利率与费用率变化,并特别关注了减值损失对净利率的影响。最后,报告对公司的现金流状况进行了详细解读,揭示经营现金流大幅改善的积极信号。
当前市场对化工行业的现状判断是什么?
当前市场对化工行业的现状判断呈现分化态势。一方面,报告显示中国化学等龙头企业业绩稳中有增,反映行业在经历调整后仍具备韧性。另一方面,部分业务板块收入下降,如现代服务业,提示行业内部存在结构性调整压力。市场普遍关注化工品价格波动、原材料成本上升等因素对行业盈利能力的影响,同时,全球化布局和新能源材料等新兴领域成为行业关注的焦点。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是项目推进不及预期,可能导致订单和收入增长放缓;二是订单承接能力不足,可能影响公司未来的业绩表现;三是化工品价格波动,可能对公司的盈利能力造成冲击。此外,报告还隐含提示行业结构调整和市场竞争加剧的风险,这些因素可能影响公司的长期发展前景。
你可能感兴趣
收入业绩稳中有增,经营现金流同比改善
财通证券2026-04-29
业绩稳中有增,经营现金流同比改善
建筑建材财通证券2024-08-24
收入稳中有增,经营回款同比改善
建筑建材财通证券2023-10-31
经营稳中有增,收现比大幅改善
建筑建材财通证券2022-10-31
公司信息更新报告:新项目投产带动收入高增,经营现金流大幅增加
医药生物开源证券2021-04-29
2023年年报点评:2023年净利增15%,经营现金流大幅改善
建筑建材国泰君安证券2024-04-26
风机销售延续高增,经营现金流大幅改善
电气设备国金证券2025-10-25
营收持续高增,经营现金流大幅改善
公用事业山西证券2018-10-18
2021年年报点评:2021年归母净利润高增39%,经营现金流净额同增124%大幅改善
东吴证券2022-03-31
2023年年报点评:2023年净利增13%,经营现金流大幅改善
建筑建材国泰君安证券2024-03-27