猜你想问
爱旭股份2026年上半年经营状况如何?
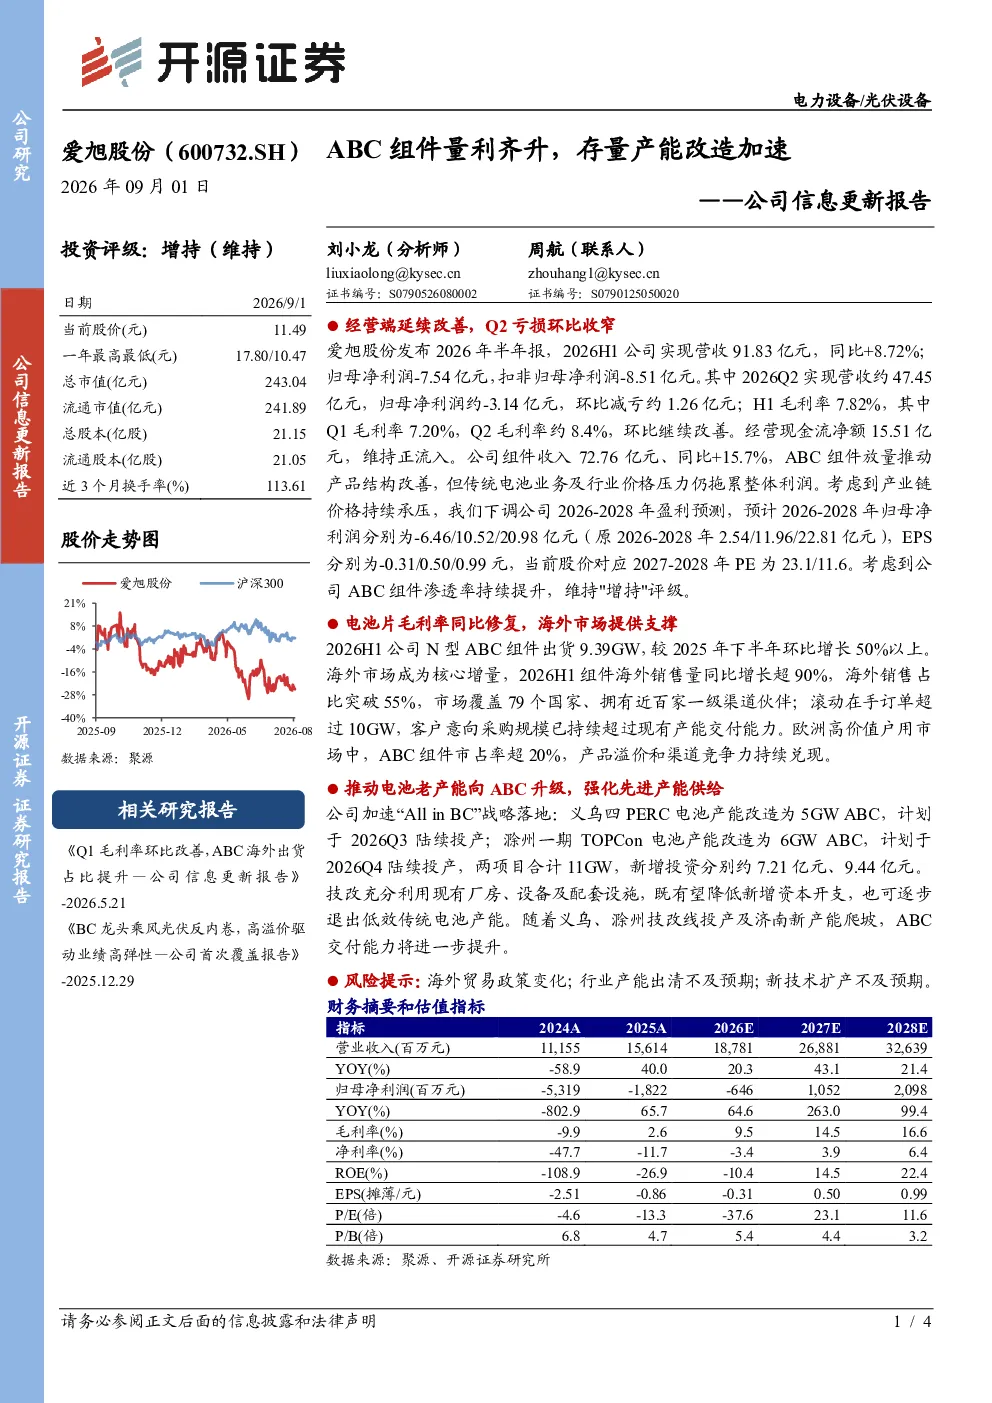
爱旭股份2026年上半年经营端延续改善,Q2亏损环比收窄,毛利率环比提升。公司加速“all in BC”战略落地,推动电池老产能向ABC升级,强化先进产能供给。N型ABC组件出货9.39GW,较2025年下半年环比增长50%以上,海外销售量同比增长超90%,海外销售占比突破55%,市场覆盖79个国家。但传统电池业务及行业价格压力仍影响整体利润。
建筑建材行业N型ABC组件发展趋势怎样?
建筑建材行业N型ABC组件正加速渗透,爱旭股份推动电池老产能向ABC升级,强化先进产能供给。N型ABC组件出货9.39GW,较2025年下半年环比增长50%以上,海外销售量同比增长超90%,海外销售占比突破55%,市场覆盖79个国家。欧洲高价值户用市场中,ABC组件市占率超20%,产品溢价和渠道竞争力持续兑现。
报告重点分析了爱旭股份的哪些方面?
报告重点分析了爱旭股份的ABC组件业务进展及产能升级计划。公司加速“all in BC”战略落地,推动电池老产能向ABC升级,强化先进产能供给。义乌四PERC电池产能改造为5GWABC,计划2026Q3投产;滁州一期TOPCon电池产能改造为6GWABC,计划2026Q4投产。两项目合计11GW,新增投资分别约7.21亿元、9.44亿元。
当前N型ABC组件市场现状如何?
当前N型ABC组件市场呈现供需紧张态势,爱旭股份滚动在手订单超过10GW,客户意向采购规模已持续超过现有产能交付能力。N型ABC组件出货9.39GW,较2025年下半年环比增长50%以上,海外销售量同比增长超90%,海外销售占比突破55%,市场覆盖79个国家。欧洲高价值户用市场中,ABC组件市占率超20%,产品溢价和渠道竞争力持续兑现。
研报提示了哪些风险因素?
研报提示了海外贸易政策变化、行业产能出清不及预期、新技术扩产不及预期等风险因素。考虑到产业链价格持续承压,下调公司2026-2028年盈利预测:归母净利润分别为-6.46/10.52/20.98亿元。当前股价对应2027-2028年PE为23.1/11.6。维持“增持”评级,主要基于ABC组件渗透率持续提升。